

台积电(TSM)股票10月22日盘中下跌3.20%:背后推手曝光
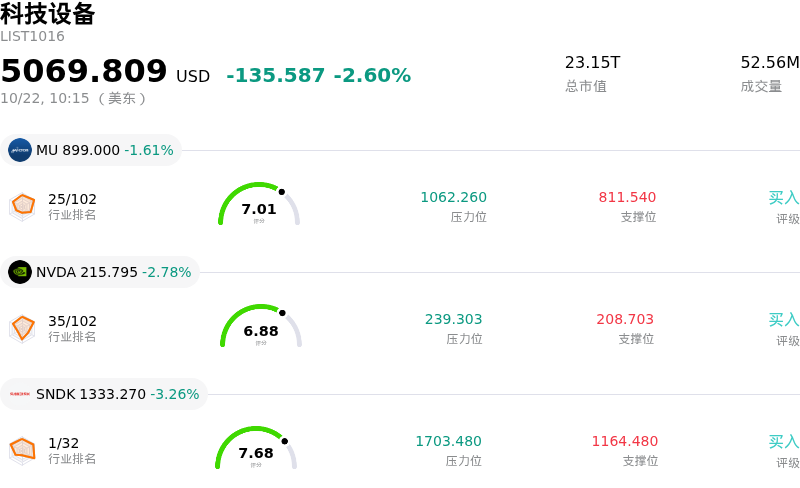
台积电 (TSM) 盘中下跌3.20%, 所属行业科技设备下跌2.60% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 1.64%;英伟达 (NVDA) 下跌 2.68%;闪迪 (SNDK) 下跌 3.24%。
今日是什么导致了台积电(TSM)股价下跌?
台积电美国存托凭证(ADR)的下跌,反映出科技与半导体领域面临的更广泛行业逆风。尽管该公司在进入该时期前具备强劲的运营基础,但在央行即将做出货币政策决定及关键宏观经济数据公布前,整体大盘呈现出避险情绪升温的特征。在经历数月的显著跑赢大盘后,投资者纷纷在超大市值科技股及人工智能供应链龙头企业上获利了结。此外,市场对大规模AI基础设施的资本支出效率和资金可持续性的审视日益严格,也对头部硬件供应商施加了短期压力。
尽管在高性能计算需求和先进制程应用的推动下,台积电近期交出了亮眼的季度业绩,但潜在的运营细节仍让部分机构投资者犹豫观望。先进2纳米制程技术的快速扩张与海外晶圆代工扩建项目(尤其是北美地区)同步推进,导致毛利率出现暂时性稀释。下一代制程节点的早期产能爬坡阶段自然伴随着较高的开工费用和良率优化期,即便大批量客户承诺依然稳固,这仍可能在短期内限制运营效率。
地缘政治考量和贸易政策讨论继续影响着全球晶圆代工生态系统的市场情绪。关于国际贸易规则、对先进半导体设备的潜在出口限制以及供应链本土化要求的持续讨论,使得跨国科技股票一直承受着持续的风险溢价。随着市场估值的重新校准,台积电的短期波动凸显出市场正转向更加理性的机制,在强劲的多年期积压订单与执行风险、不同地区晶圆厂成本差异以及宏观经济阴霾之间寻求平衡。
台积电(TSM)技术分析
台积电 (TSM) 技术面来看,MACD(12,26,9)数值-9.900,处于中性状态,RSI数值40.049处于中性状态,Williams%R数值86.389处于超卖状态,注意关注。
台积电(TSM)基本面分析
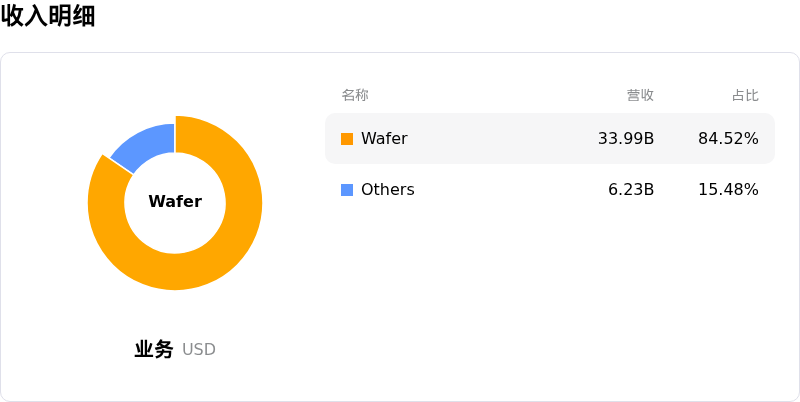
台积电 (TSM) 处于科技设备行业,最新年度营业收入$122.22B,处于行业3,净利润$55.12B,处于行业3。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$568.34,最高价为$715.86,最低价为$440.00。
关于台积电(TSM)的更多详情
公司特定风险:
- 毛利率环比下滑与产能爬坡成本:由于下一代 2 纳米工艺节点产能爬坡带来的初始成本负担,毛利率环比收缩 130 个基点至 66.4%,再加上高达 600 亿至 640 亿美元的高企资本支出预算,加剧了市场对近期盈利能力的担忧。
- 稀土管制引发的关键供应链脆弱性:中国持续对稀土材料和磁体(晶圆厂自动化机械工业电机的关键部件)实施出口管制,构成了运营中断风险,迫使台积电积极向设备供应商调查,寻找无稀土替代方案。
- 海外扩张带来的利润率稀释拖累:由于海外运营管理费用较高且物流较为复杂,台积电在亚利桑那州和日本等地的快速国际扩张预计将在未来几年拖累利润率 3 至 4 个百分点。
- 本土工厂停工阴霾:近期高雄 2 纳米晶圆厂工地发生一起涉及外包工人的致命工伤事故,导致台湾地区多个施工工地的钢结构施工暂停,给近期运营和工期进度带来了阴霾。
推荐文章


