

油价可以跌到负数?
上一课认识了原油供需,这次用负油价事件看看合约规则的分量。
买原油,卖家还倒贴钱?这不是段子。2020年的负油价事件,让不少交易者第一次发现:价格跌到零,亏损也未必结束。
一、以为捡了便宜,结果亏出了欠款
2020年4月20日,纽约商品交易所的WTI原油2020年5月期货合约,当日结算价跌至每桶−37.63美元,次日才到期。
跌到负数的是特定月份的原油期货,不是全球所有原油。
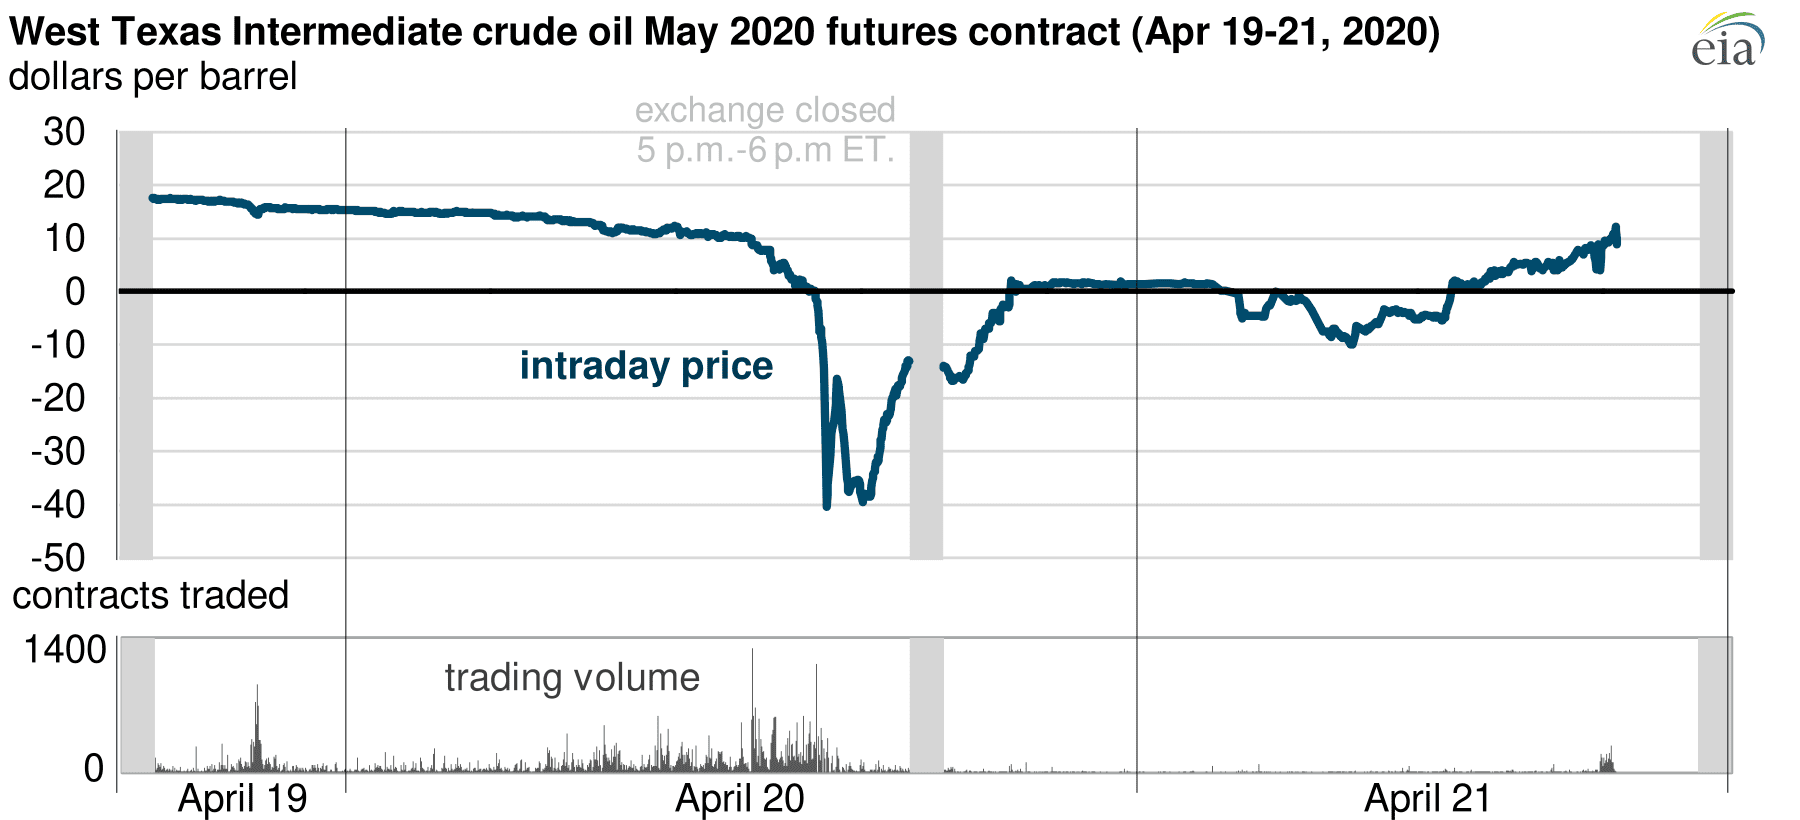
图1|WTI 2020年5月合约在4月19—21日的价格与成交量。来源:EIA,2020-04-27(据CME、Bloomberg数据)
亏损有多惊人?盈透证券的部分客户亏光资金后,账户还“倒欠钱”。券商先替客户结算,后续又作出赔付,公司因此确认总损失约1.04亿美元。
美国商品期货交易委员会(CFTC)查明,平台处理负价的系统问题影响数百个账户,客户亏损初步合计超过8,257万美元,后来已获赔付。
两组数字口径不同,不能相加,也不代表客户最终承担了全部欠款。
期货保证金只是履约担保,并不等于亏损上限。
假设你以每桶1美元买入一份标准WTI期货,对应1,000桶,随后以−37.63美元卖出,价差亏损就是38,630美元,还没算手续费。想着“已经这么便宜了”并不能保护账户。
二、油还有用,为什么要倒贴钱卖?
标准WTI期货附带交货义务。如果持有到期并进入交割,买方需要按规则在美国库欣接收原油。
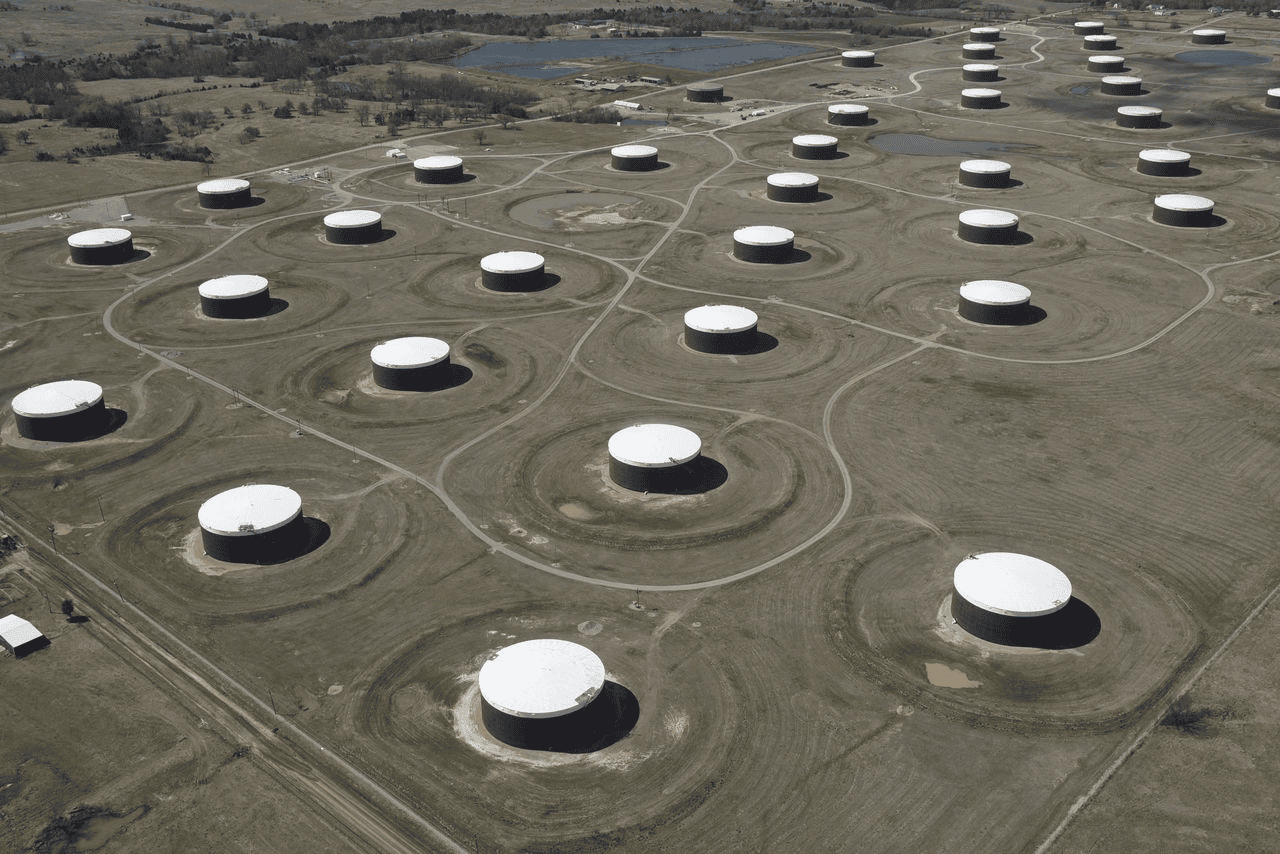
图2|美国库欣储油设施,摄于2016年3月24日,并非2020年事件现场。来源:Reuters/Nick Oxford,Nippon.com转载
疫情让用油需求骤降,原油却还在生产。库欣储油空间紧张,有些油罐虽然没满,位置却已被预订。
想象你买了一车需要冷藏的鲜奶,明天必须提货,却找不到冷库。有人愿意接手,你可能宁愿贴钱,也不想承担后面的存放和处置成本。
负油价反映的是特定时间、地点的接货与仓储压力,不代表原油失去了用途。
临近到期,想退出的买家急着卖,愿意接手的人又少,价格便可能跌破零。即使是只结算现金的相关合约,也可能因跟随这个价格结算而受冲击。
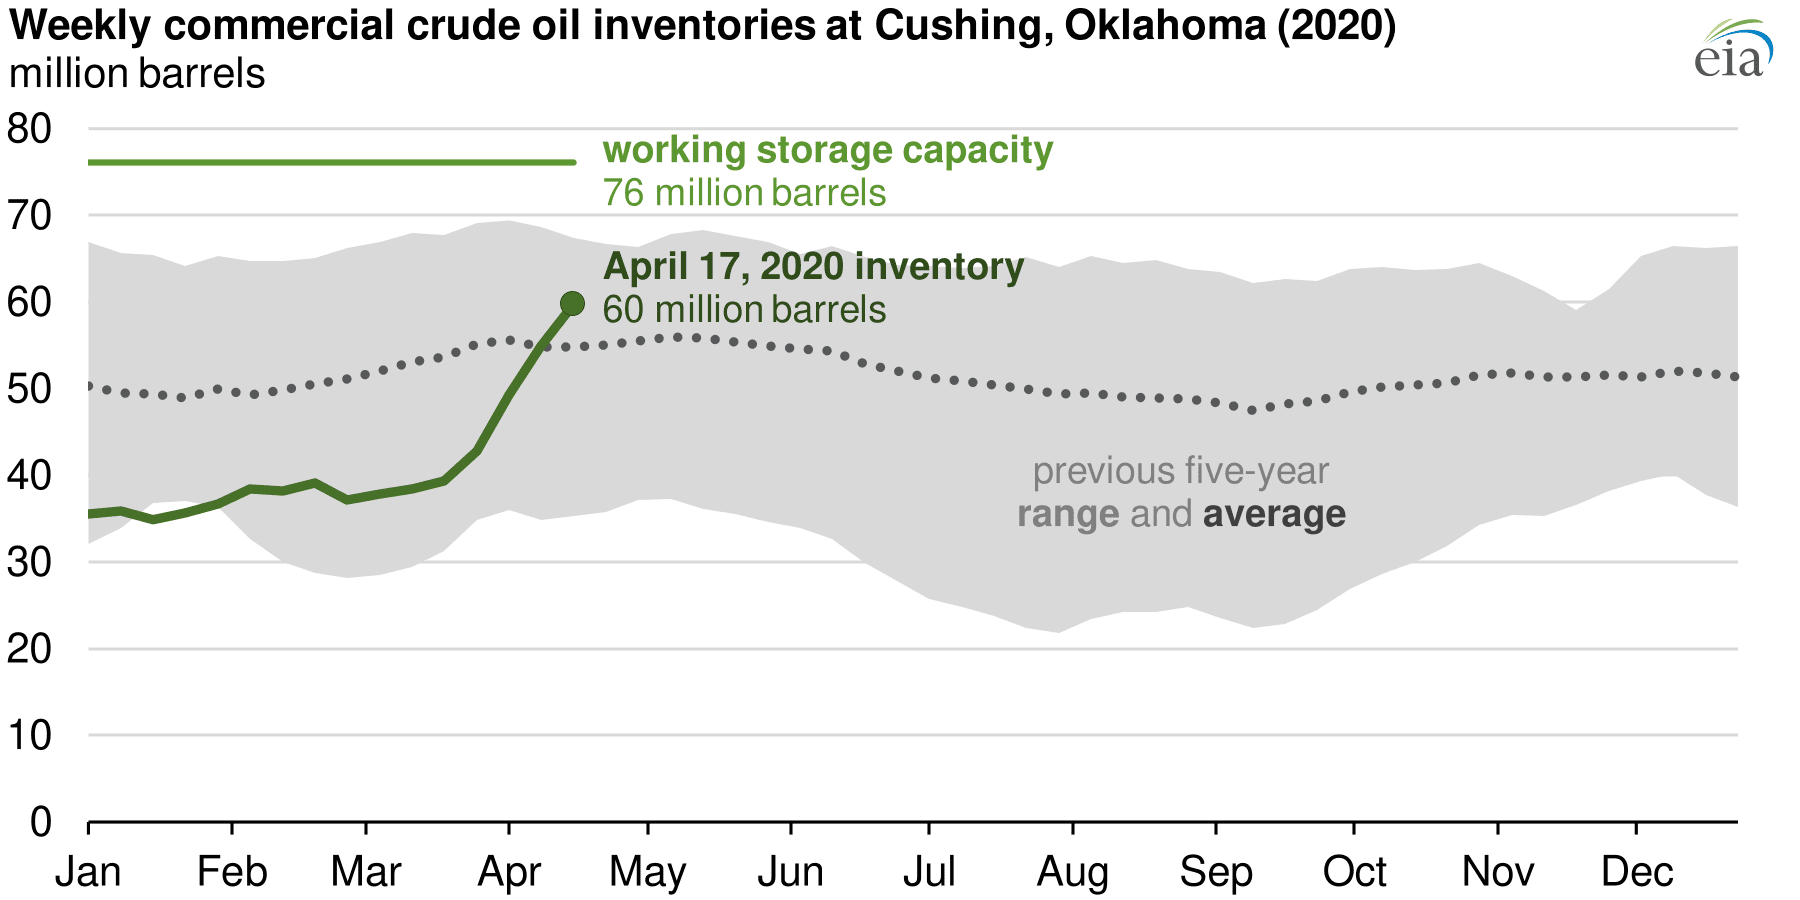
图3|2020年初至4月17日,库欣原油库存明显增加;灰色区域为此前五年的库存范围,不是2020年后续预测。来源:EIA,2020-04-27
后来怎么恢复的?同一份5月合约在4月21日到期时,结算价已回到每桶10.01美元。但这不意味着此前被迫卖出的亏损会自动回来。
随后,产油国减产、部分油井停产,需求也逐步回升。到6月初,WTI和布伦特报价一度接近40美元;这已不是到期的5月合约。
做期货之前,先看合约规则,再判断价格便不便宜。
先弄清合约数量、到期日、交割方式和券商规定的退出期限。控制仓位、留足保证金,别把止损价当成保证成交价。
如果你交易的是原油CFD,还要另看它的报价、换月和负余额规则,不能直接照搬期货合约的安排。
离开能源市场,下一课我们接着认识《白银等其他金属商品》。
免责声明: 本文内容仅代表作者个人观点,不代表mitrade官方立场,也不能作为投资建议。文章内容仅做参考,读者不应以本文作为任何投资依据。 mitrade对任何以本文为交易依据的结果不承担责任。 Mitrade亦不能保证本文内容的准确性。在做出任何投资决定之前,您应该寻求独立财务顾问的建议,以确保您了解风险。
差价合约(CFD)是杠杆性产品,有可能导致您损失全部资金。这些产品并不适合所有人,请谨慎投资。查阅详情

