


概括
1.除了傳統伺服器的成長之外,美光科技還將受益於人工智慧基礎設施不斷增長的需求。
2.該公司的先進記憶體和記憶體晶片需求量很大,2024 年的 HBM 晶片已經售罄,2025 年的產能也接近尾聲。
3.HBM3E 預計將在 e2h24 中隨著製造規模開始成長。隨著未來幾年越來越多的公司採用人工智慧基礎設施,這種成長應該會持續下去。
美光科技(納斯達克股票代碼:MU)目前正處於人工智慧基礎設施下一個大趨勢的開始階段,預計在未來幾年將經歴顯著增長。隨著進入 CY25 的 GPU 供應能力放鬆,我們預計美光芯片將迎來強勁的推動力。 2024 年 HBM 芯片已售罄,2025 年已接近產能。我們相信這種需求強勁將強烈反映在 NAND 和 DRAM 的定價優勢上,併將為收入增長和利潤率擴張創造強勁動力。我們向 MU 股票提供買入建議,目標價為 197.77 美元/股(eFY25 EV/aEBITDA)。
整體投資主題
在Palantir ( PLTR )等軟體公司的推動下,企業用例的不斷發現,人工智慧將成為未來幾年的主要市場驅動力。我們相信,這將推動由甲骨文(ORCL)等公司推動的區域資料中心的更大擴張,進而推動對惠普企業(HPE)、戴爾科技(DELL)和美超微(SMCI)等公司提供的基礎設施的需求。
隨著伺服器需求的回升,上述公司積壓訂單的增加,半導體設計和製造商將受益於需求的上升。很明顯,瓶頸來自於半導體製造方面,因為對輝達( NVDA) GPU 的這種需求水準不一定是預料到的。隨著台積電 ( TSM) 擴大制造能力,我們相信該行業將快速增長。
我們對美光的論點是,一旦 GPU 容量得到解決,對美光先進記憶體和存儲的需求將加速超越當前狀態。隨著 eFY24 產能售罄,併且 eFY25 產能的大部分已被預訂,我們相信美光在供應這些關鍵芯片以及在這種不斷增長的需求中定價的能力方面都具有巨大的上升潛力。
細分分析
隨著終端市場轉向利用需要更多記憶體的更先進的性能加速器,美光的記憶體芯片業務正在經歴顯著復蘇。隨著公司轉向在工作場所利用人工智慧,對半導體執行這些更高級功能的要求將變得更加復雜。考慮到我們們仍處於整個企業環境中人工智慧採用的早期階段,我們相信美光已經進入了新的存儲芯片牛市浪潮,併將在 2025 年實現。轉向更先進的基礎設施將推動 Micro 的 HBM3E、DDR5 和數據中心 SSD 芯片的增長。
技術高管最常見的主題是生產瓶頸和無法獲得充足的 GPU 供應。這一點在戴爾科技、慧與和超微計算機等基礎設施整合商中都可以看到,他們都感受到了對其下一代伺服器基礎設施的強勁需求。由於 GPU 供應仍然緊張,支援人工智慧的基礎設施主要處於積壓狀態,因此美光的成長軌跡就屬於這種情況。
我們相信,隨著先進芯片制造商預計將提高這些芯片的制造能力,CY2h24/1h25 將會出現大幅增長。台積電將在 2024 年底之前將其 CoWoS 產能增加一倍,這將改善構建這些先進服務器的供應鏈。我們相信一旦這個能力上線,我們們將會體驗到級聯效應。
美光在 2025 財年實現成長的驅動因素之一將是在資料中心伺服器中採用更高矽含量的晶片 HBM3E,因為該晶片可透過更高的容量率將電力需求降低 30%。這種更高效能的記憶體晶片將用於 Nvidia 的 Blackwell GPU,其 HBM 連接率提高了 33%。鑑於 HPE 和戴爾的積壓訂單不斷增加,對此級別基礎設施的需求普遍強勁。因此,戴爾管理層最近報告其傳統伺服器業務取得了連續改進,這將為美光的 DRAM 和 SSP 帶來一些推動力。
美光管理層確實提到,隨著該公司經歴了 SSD 連續創紀錄的新峰值,該公司正在經歴雲基礎設施的順風車。我們相信,隨著基礎設施集成商的古早服務器銷售回升,美光應該會因庫存減少而出現一些增長。如果行業能夠保持自律,這也可能推高 DRAM 和 NAND 芯片的價格。
在邊緣計算方面,我們認為隨著成本削減措施的生效,對 2024 年的預測可能會被誇大。根據Gartner 的 2024 年 IT 支出預測,接受調查的 CIO 預計大多數 IT 相關項目將重點關註成本控制。調查還錶明,GenAI 在工作場所的使用可能要到 2025 年才會普及。考慮到這一點,我們預計 IT 支出會產生連鎖效應,首先是 2024 年期間服務器的增加,然後是 GPU 容量的增加變得更加可用,再然後是對更高仟兆速率網路設備的投資,最後是對支援邊緣人工智慧的工作站的投資。
我們的文章基於這樣一個概念:如果由於缺乏後端基礎設施和傳輸中的數據而沒有充分利用更高功率的工作站,那麽它們就沒有多大用處。有了這些假設,我們相信邊緣人工智慧將在 2025 年晚些時候或 2026 年加速發展。鑒於人工智慧/機器學習領域的快速發展,我們相信組織將選擇延後對邊緣計算的投資,因為早期叠代可能會被淘汰或者更換速度比人們預期的要快。
我們的投資文章的另一半是消費者與企業。我們認為,直到 2025 年中期,消費者在下一代人工智慧 PC、筆記型電腦和智慧手機上的支出才會出現大幅增長,因為消費者面臨著推高生活成本的通脹壓力。我們相信消費者可能會出於與上述相同的原因而延後刷新周期或等待未來的叠代。由於通脹壓力,我們預計消費設備在整個 2024 年將保持相對平穩。
總的來說,我們相信,假設對人工智慧基礎設施的需求繼續增長,定性故事將在未來幾年讓美光受益。隨著越來越多的行業開始開發法學碩士和神經網路來聚合大量數據以優化營運,我們相信我們們所看到的增長只是杯水車薪。
展望 2024 財年,管理層對增長和定價非常樂觀。隨著供需關繫變得更加平衡,美光應該能夠靈活地提高 NAND 和 DRAM 的價格。由於制造能力相對有限,這將部分受到制造更高容量芯片的抵消生產效應的推動。通過對財務狀況進行預測,我們預計 HBM 要到 2024 年底至 2025 年初才能實現規模經濟。管理層預計,隨著古早服務器恢復增長,2024 年數據中心服務器出貨量將實現中高個位數增長。
如上所述,我們預計 AI 服務器將在 2024 年緩慢增長,併且由於 GPU 供應仍然緊張,我們預計這些服務器的銷量將在 2025 年有所回升。這將受到台積電在 2024 年底增加 CoWoS 產能的推動。隨著我們們接近啟動階段,我們預計 HBM3E 將大幅增長,因為該產品將成為 Nvidia H200 Tensor Core GPU 的一部分。
至於汽車和工業,我們相信這兩個領域將是一個混合體,因為邁維爾科技 ( 莫利 ) 錶示工業領域的逆風與汽車領域的實力不同。即使在汽車銷售市場錶現平淡的情況下,我們相信隨著汽車 ADAS 繫統和信息娛樂繫統變得更加先進併需要更多芯片才能發揮作用,美光科技仍然有能力實現增長。
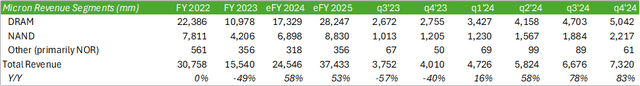
至於營運,我們預計美光在 2024 財年期間的利潤率將逐步上升,併在 2025 財年隨著先進節點規模的擴大而顯著增強。由於對其先進服務器芯片的高需求和營運規模,24 財年調整後的自由現金流將接近盈虧平衡,25 財年將顯著增長。
我們相信,2025 財年對於美光來說將是強勁的一年,因為包括邊緣設備、數據中心和汽車在內的所有營運部門都將為公司帶來正現金流。
估值與股東價值
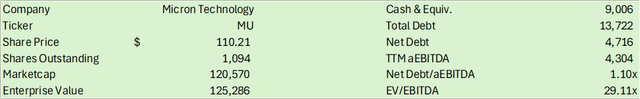
MU 股票目前的交易價格為周期中期 29.11 倍 EV/aEBITDA,這應該反映在估值中,因為該公司的利潤率反映了未來幾年的預測增長。我們預計 MU 的估值在此期間將趨於正常化,同時股價將大幅升值。
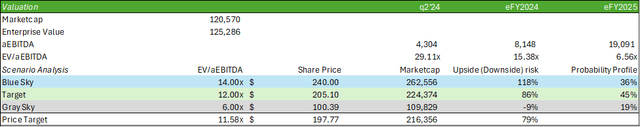
考慮到股價軌跡的多種情況,我們認為,隨著公司經歴上升周期,12 倍 EV/aEBITDA 是股價的強勁中點。樂觀場景是,我們相信美光將需要經歴基於人工智慧基礎設施需求的顯著高於預期的增長。盡管這種情況完全可行,但增長將取決於主要由產能去瓶頸產生的外生效應。
不樂觀情景將是由於這些瓶頸沒有像預期那樣迅速解決的結果,導致庫存積纍,這可能導致 NAND 和 DRAM 定價疲軟以及上漲放緩。隨著中國大陸和台灣之間的緊張局勢持續加劇,地緣政治是一個需要考慮的風險因素。這可能會導致 GPU 供應緊張,進而影響美光記憶體和儲存晶片的容量需求。
總體而言,我們看好美光(MU)併預計整個周期將持續上漲。我們給予 MU 股票買入建議,目標價為每股 197.77 美元,相當於 11.58 倍 eFY25 EV/aEBITDA。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


