

【百強透視】石藥集團(01093.HK)利潤翻倍股價現V型行情,增量看授權費
石藥集團(01093.HK)於11月18日披露成績單,公司股價當日走出V型走勢。該股當日基本平開後快速下行,盤中最大跌幅超3%;午間業績公告發佈後股價有所修復。截至發稿,報8港元,漲幅1.39%,成交額4.66億港元,振幅5.26%。
消息面上,石藥集團11月18日午間公佈截至2026年9月30日止九個月未經審核業績:收入252.60億元(人民幣,下同)、公司股東應占呈報溢利70.76億元,同比分別增長27.0%和101.5%。撇除按公平值計入損益的金融資產公平值變動及以股份為基礎的僱員酬金開支後,公司股東應占基本溢利為72.20億元,同比增長134.50%,每股基本盈利62.14分。
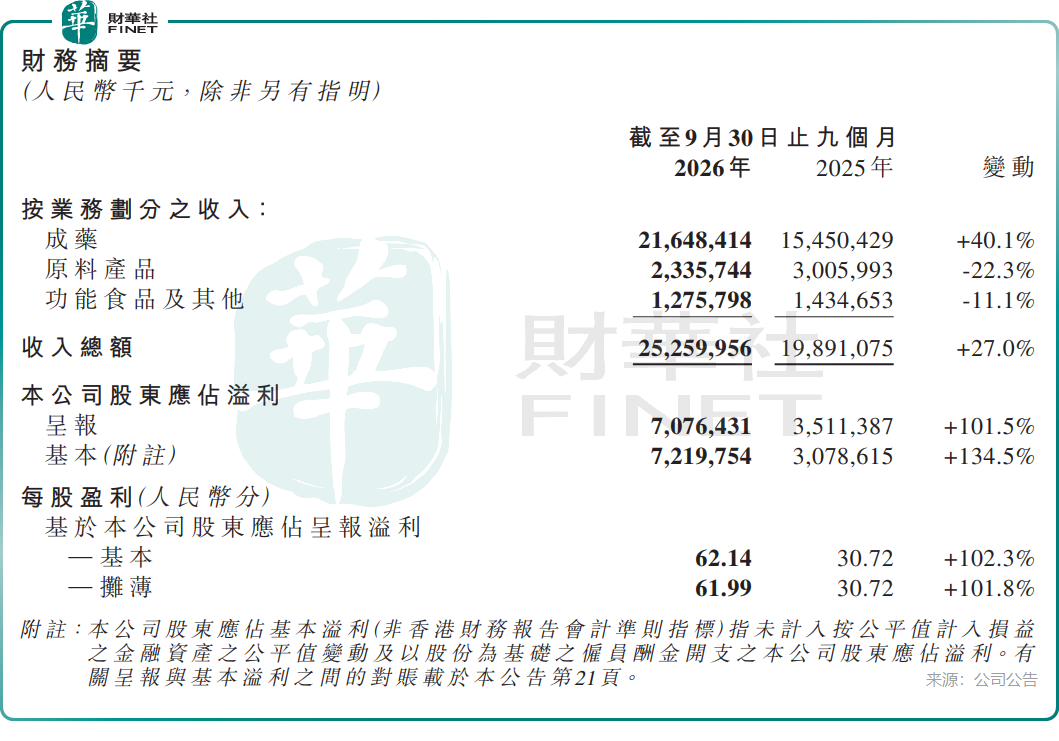
按業務劃分,成藥收入216.48億元、增40.1%,原料產品23.36億元、降22.3%,功能食品及其他12.76億元、降11.1%。三塊業務里,只有成藥在擴張。
利潤翻倍的關鍵在成藥業務的收入結構。公告列明,216.48億元成藥收入中包含授權費收入62.68億元,同比增307.00%;剔除授權費後的藥品銷售收入153.81億元,僅增10.60%。這筆授權費主要來自2026年1月與阿斯利康就創新長效多肽藥物簽訂的戰略合作與授權協議,公司已於同年5月按協議收取12億美元首付款,其中8.4億美元在報告期確認為授權費收入。
也就是說,推動成藥增速從剔除授權費後的10.6%抬到40.1%的,並不是終端藥品銷售的突然提速,主要來自本期確認的授權收入(12億美元首付款僅部分計入當期,同時還包含其他授權項目收益);同期原料產品與功能食品兩塊傳統業務還在收縮。
口徑上還需分清,62.68億元計入的是收入,公告未拆分其對股東應占溢利的貢獻,翻倍溢利能否外推,最終要回到藥品銷售這一端。主業內部分化同樣清楚:神經系統疾病產品收入73.18億元、增29.10%,消化代謝8.87億元、增14.20%;抗腫瘤14.66億元、降10.90%,呼吸系統7.92億元、降11.60%。授權費之外,增長並不均衡。
把這份結構與盤面放在一起,落差就不難理解。協議1月簽署、5月收款,交易細節在業績公佈前已是公開信息;溢利翻倍落地後,可核對的增量主要來自已確認的授權費,剔除後的藥品銷售增速仍為10.60%。
投資者需要注意的是,石藥集團是港股主板綜合性藥企,也是港股100強的常客,其研發投入與對外授權突破,一直是百強評估框架下創新能力與技術輸出維度的重要觀察窗口。但也要看到,剔除授權費後的藥品銷售收入增速僅為10.60%,抗腫瘤、呼吸系統等板塊收入仍在下降,業績彈性高度依賴單筆授權的確認節奏,股價對短期消息的反應也較為敏感。百強評估仍需以主業增長的持續性與授權兌現的確定性為前提。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,石藥集團今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


