

【百強透視】盈利改善超預期!京東集團(09618.HK)股價竟大跌超7%
11月18日,京東集團-SW(09618.HK)早盤跳空下跌,截至發稿跌7.6%,報97.2港元,總市值約2613億港元。
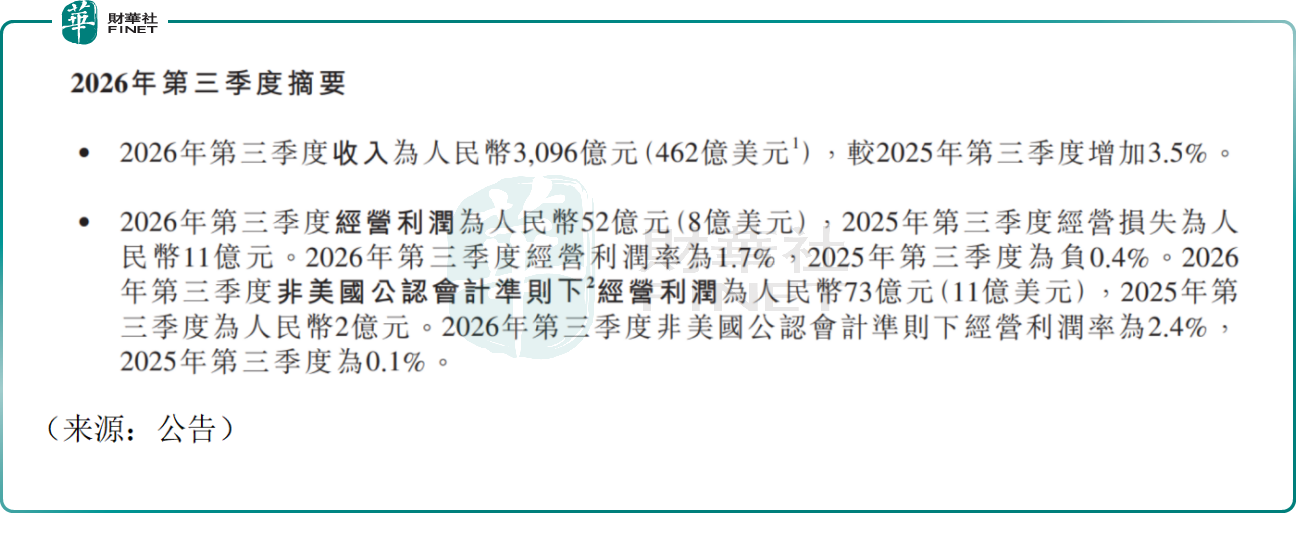
催化來自11月17日盤後發佈的2026年第三季度財報。財報顯示,公司三季度實現營收3096億元(人民幣,下同),同比增長3.5%,收入重回正增長區間。
三季度京東電子產品與家用電器1277.25億元,同比下降0.7%;拉長到九個月,這個品類累計收入4177.82億元,同比少了340.8億元,降幅7.5%。曾經的「大本營」如今成為增長「拖油瓶」。
三季度公司日用百貨三季度收入1054.50億元,同比增長8.1%;平台及營銷服務收入281.42億元,同比增長9.6%。
分部方面,三季度京東零售收入2579.66億元,同比增長2.9%,經營利潤率5.8%,微降0.1個百分點;京東物流收入639.53億元,同比增長16.1%,經營利潤率3.0%,提升0.7個百分點;新業務收入78.31億元,同比下降49.8%。
三季度公司歸母淨利潤65億元,同比增長約23%;非公認會計準則下歸母淨利潤83億元,同比大增44%;經營利潤52億元,去年同期為虧損11億元,成功實現扭虧,經營利潤率改善至1.7%。
收入增速並不顯著,京東三季度的利潤為何改善。有分析指出,京東靠降本和新業務減虧,推動盈利改善,京東外賣、京喜等新業務不再像去年那樣大規模燒錢買用戶、買訂單。
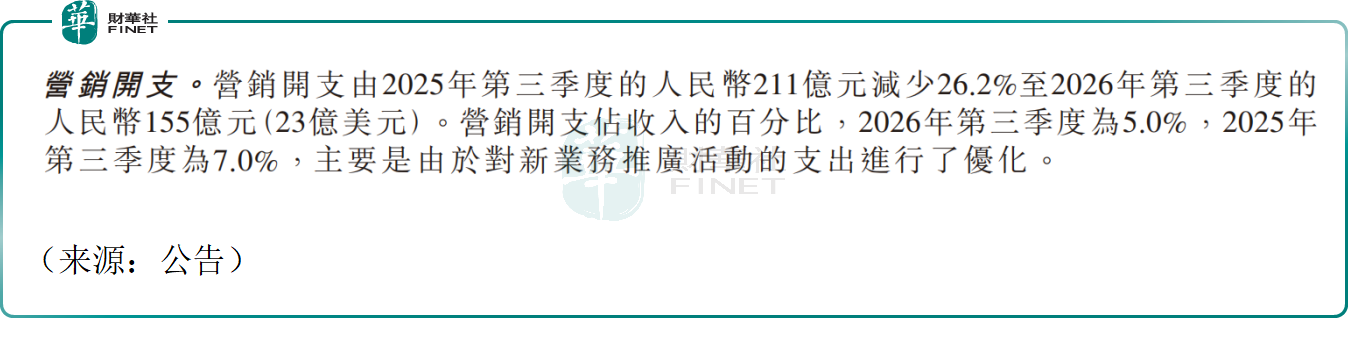
三季度京東營收成本2536億元,同比增長2.0%,低於營收3.5%的增速;另外期內京東營銷費用155億元,同比減少26.2%,營銷費用率從去年同期的7.0%降至5.0%。
雖然業績算是可圈可點,但公司資本開支上升導致第三季度自由現金流顯著減少,2026年第三季度自由現金流為負238.61億元,而2025年同期為負112.49億元。與此同時,公司指引稱AI相關投資增加可能令後續利潤率出現波動,進一步壓製了估值情緒,導致股價大跌。
機構方面,富瑞將京東目標價由194港元下調至164港元,降幅較大;伯恩斯坦將目標價由155港元微降至150港元,維持「跑贏大市」評級;大和將目標價由105港元下調至100港元,維持「持有」評級。
值得一提的是,京東集團作為港股消費供應鏈龍頭,在企業經營規模、供應鏈基礎設施、數字化治理、產業服務價值等多個維度,高度契合港股100強評選的綜合評估框架。但國內消費復甦節奏的不確定性、電商行業持續競爭壓力、海外資產整合風險,仍是百強評估中需要持續跟蹤的變量。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,京東集團今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(https://www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


