

【百強透視】前三季增收不增利!名創優品(09896.HK)如何破局?
11月17日港股盤後,全球IP平價零售龍頭名創優品(09896.HK)公佈2026年前三季度成績。
報告期內,名創優品收入與毛利保持雙位數增長,內地同店銷售連續六個季度正增長,全球化與門店升級戰略持續兌現;但受銷售分銷開支高增、匯兌虧損等因素拖累,期內淨利潤同比下滑,「增收不增利」格局延續。
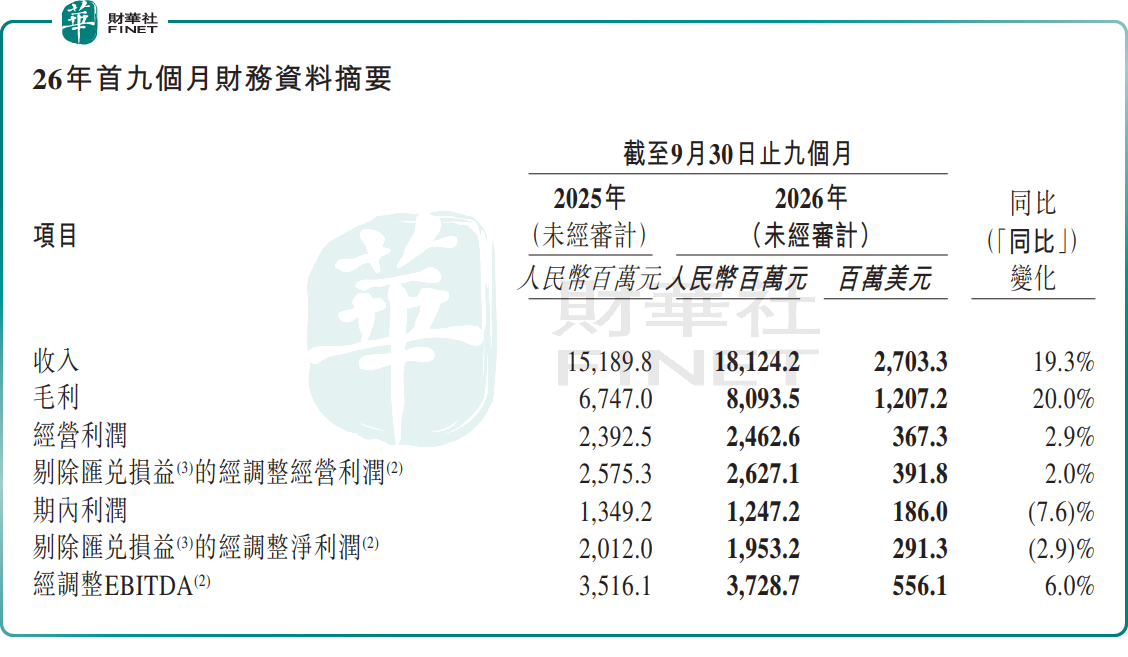
具體來看,2026年前三季度,名創優品實現總收入約181.24億元(單位人民幣,下同),同比增長19.3%。
分品牌看,核心主品牌名創優品收入約166.35億元,同比增長19.9%,仍是增長絕對主力;潮玩子品牌TOPTOY收入約14.87億元,同比增長13.0%。
區域結構上,中國內地收入同比增長27.4%,增長動能強勁;海外市場收入同比增長9.7%,海外市場收入占名創優品品牌收入的38.5%,而去年同期為42.1%,全球化佈局穩步推進。
盈利端呈現毛利提升、利潤承壓的分化特徵。前三季度,名創優品毛利約80.94億元,同比增長20.0%,綜合毛利率由44.4%提升至44.7%,產品結構優化帶動盈利中樞上移;但期內利潤約12.47億元,同比下降7.6%;剔除匯兌損益後,經調整利潤約19.53億元,同比下降2.9%;經調整EBITDA約37.29億元,同比增長6.0%。
單看第三季度,名創優品增長節奏有所放緩,單季收入66.25億元,同比增長14.3%;單季毛利率達45.3%,同比提升0.6個百分點,再創階段新高。利潤端壓力更為明顯,期內利潤2.91億元,同比大幅下降34.4%;經營利潤8.23億元,同比下降2.8%;經調整淨利潤7.15億元,同比下降3.5%;剔除匯兌損益後經調整淨利潤7.32億元,同比下降4.9%。
經營層面亮點依舊突出,內生增長韌性持續驗證。國內市場方面,儘管宏觀環境充滿挑戰且基數較高,中國內地同店銷售已連續六個季度實現正增長,第三季度單季收入同比增長29.6%,核心驅動力來自產品迭代、IP聯名深化及門店升級戰略落地。
門店端「騰籠換鳥」持續推進,截至三季度末,「樂園」系超級大店超過120家,覆蓋全國47個城市,沉浸式IP消費場景持續提升單店產出;自有及設計師IP產品銷售貢獻占總銷售額的高個位數,產品差異化壁壘不斷夯實。
全球化版圖持續擴容。海外市場以輕資產模式新進入黎巴嫩及奧地利,全球業務覆蓋國家和地區達到115個,東南亞、中東成熟市場穩步拓店,北美直營集群化佈局持續深化。名創優品管理層表示,將繼續以質量為優先推進全球化,提升門店質量與營運韌性。
利潤承壓的原因清晰可溯。核心拖累來自費用端與匯兌波動:名創優品前三季度銷售及分銷開支同比增長31.4%,占收入比重上升2.8個百分點,是經調整淨利率下滑的主要原因,費用高增主要用於國內門店升級、海外市場拓展與品牌營銷投入;同時,期內匯兌虧損淨額約1.59億元,疊加其他開支增加,進一步侵蝕了利潤空間。
當前,市場多空分歧依舊圍繞「增長質量」展開。樂觀邏輯認為,國內同店連續增長驗證了IP+大店戰略的有效性,毛利率持續抬升彰顯產品力,全球化長期空間廣闊;現金流穩健疊加大額回購,估值安全邊際充足,長期成長邏輯未變。
謹慎觀點則指出,「增收不增利」的格局已連續多個報告期出現,銷售費用高企持續侵蝕盈利;海外擴張前期投入大,短期難以貢獻利潤增量;匯率波動、海外地緣變化會持續擾動業績;平價零售賽道競爭加劇,後續同店增長的可持續性仍需觀察。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。名創優品作為港股消費零售賽道的代表性企業,全球化佈局領先,IP運營與門店升級成效突出,現金流與股東回報紮實,契合港股100強對消費龍頭成長能力、經營質量的評估標準,有望進入相關榜單候選名單;但持續的增收不增利、盈利承壓問題,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,名創優品今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


