

微軟股價預測:Redburn上調目標價至440美元,AI投資爭議會拖累MSFT嗎?
TradingKey - Rothschild & Co Redburn 在更新估值模型後,將微軟 (MSFT) 目標價由 400 美元上調至 440 美元,但繼續維持「中立」評等。
此次上調主要源於軟體即服務類股估值回升,並不代表 Redburn 大幅調高對微軟獲利成長的預期。目標價上升而評等不變,反映出機構認可微軟在雲端運算和企業軟體領域的競爭力,同時認為目前估值已經計入不少人工智慧業務的成長潛力。
AI業務持續擴張,資本回報成為估值核心
微軟目前最重要的成長動力仍然來自 Azure、Copilot 以及與 OpenAI 相關的人工智慧業務。企業對 AI 推理、資料分析和智慧代理的需求不斷增加,為 Azure 帶來更多雲端運算工作負載,也有助於微軟將 AI 功能嵌入 Office、GitHub 和安全產品。
不過,隨著微軟不斷擴大資料中心、晶片、電力和冷卻設施投資,市場開始關注這些投入多久能夠收回成本。
投資人 Michael Burry 近日指出,資料中心從規劃到建成往往需要數年,並伴隨長期電力、土地和租賃承諾,但 GPU 等 AI 硬體的更新週期可能只有兩至三年。如果新一代晶片採用不同的供電、散熱和機架設計,部分高度客製化的基礎設施可能面臨利用率下降或提前改造的風險。
這一觀點並不意味著微軟的 AI 戰略必然失效,卻凸顯了資本報酬率、折舊週期和自由現金流的重要性。若 Azure AI 營收和 Copilot 付費用戶能夠持續成長,現階段的高投入將形成更深的規模壁壘。反之,如果算力利用率和商業化進度不及預期,折舊及營運成本可能對利潤率形成持續壓力。
因此,微軟未來幾個季度不僅需要保持雲端業務成長,還要證明 AI 營收的增量足以支應快速上升的資本支出。
安全與版權風險不會阻止AI擴張
除資本報酬外,安全與法規監管也是影響微軟 AI 估值的重要變數,微軟 AI 業務負責人 Mustafa Suleyman 近期表示,不應以國際競爭為理由放棄必要的安全護欄,先進 AI 系統應始終處於人類控制之下,並接受明確的風險評估與產業規範約束。
不過,微軟的立場並不是放慢 AI 研發,而是在擴大商業應用的同時加強監督。對企業與政府客戶而言,資料保護、身分管理與系統可靠性本身就是選擇 AI 平台的重要標準。微軟如果能夠將安全能力全面整合進 Azure 和 Copilot,相關投入反而可能提高客戶黏著度,並鞏固其在企業 AI 市場的優勢。
版權訴訟則帶來另一層不確定性。《紐約時報》指控微軟和 OpenAI 未經許可使用受版權保護的內容訓練模型,並認為部分生成結果可能替代原始報導。
美國司法部近期提交「利益聲明」,認為 AI 模型訓練具有較強的轉化屬性,並警告全面實行訓練資料授權制度可能提高產業進入門檻。相關立場整體上對微軟和 OpenAI 較為有利,但並不等同於法院已經做出裁決。
據報導,司法部提交文件前並未與美國專利商標局和版權局充分協調,顯示美國政府內部對 AI 版權政策仍存在分歧。若法院最終要求 AI 企業支付更高的資料授權費用,微軟的模型訓練成本與法律責任都可能增加。
微軟股價技術分析
來源:TradingView
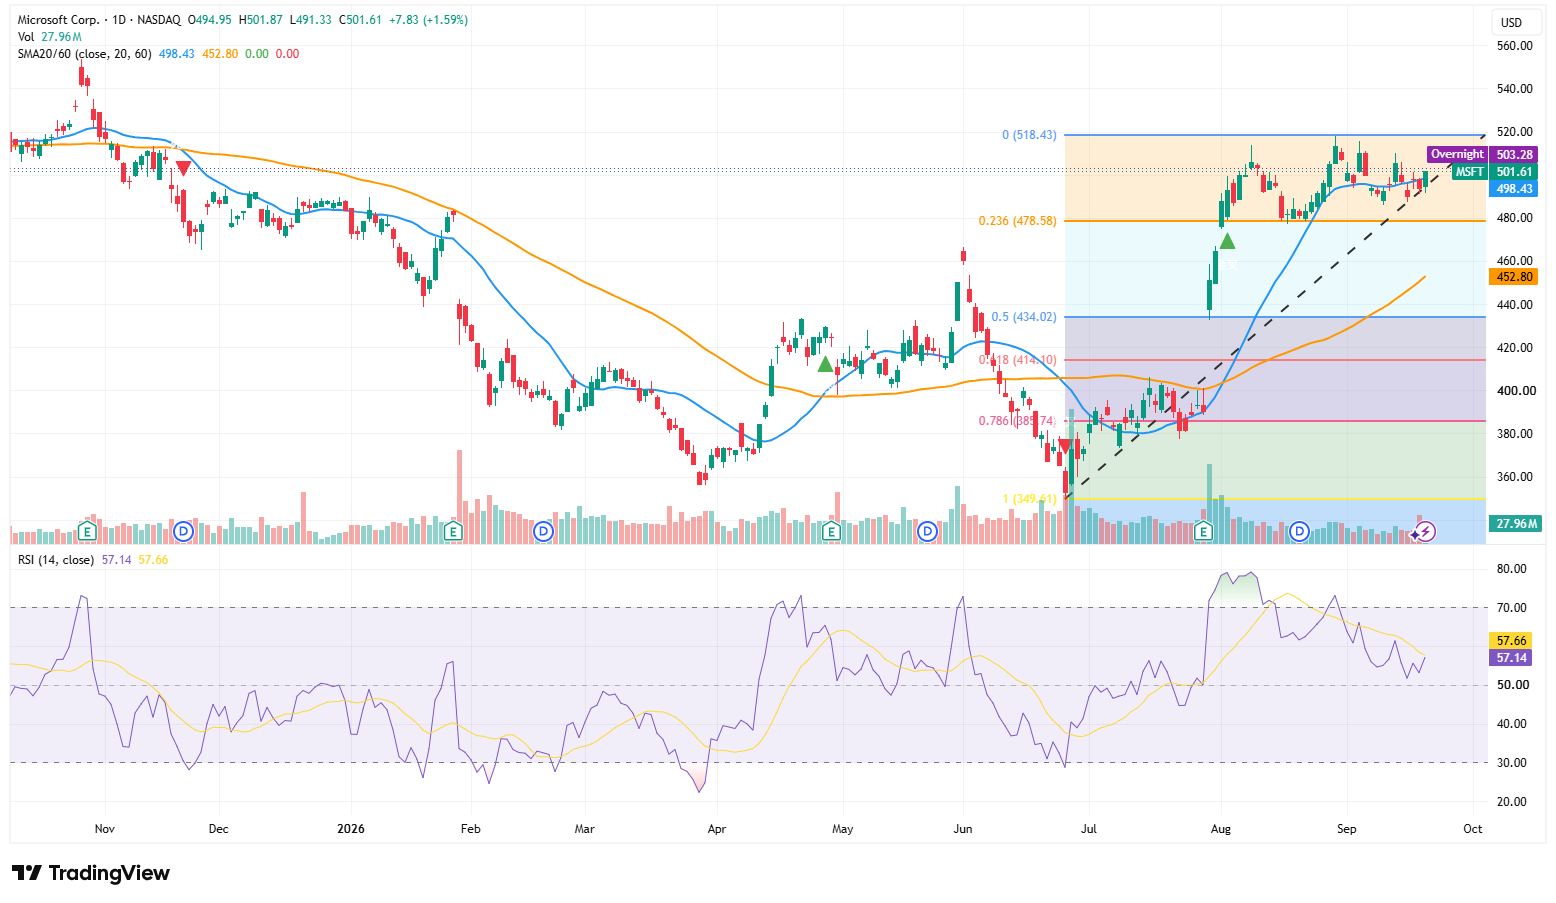
微軟股價 21 日收於 501.61 美元,重新站上 20 日均線 498.43 美元,且 20 日均線仍高於 60 日均線 452.80 美元,中期趨勢維持偏多。股價目前主要在 478.58—518.43 美元區間整理,上升趨勢線尚未被破壞。
首要支撐位於 498—490 美元,其次是 0.236 回檔位 478.58 美元,若日線跌破該位置,可能進一步回測約 454 美元及 434.02 美元。上方壓力集中在 503—510 美元以及前高 518.43 美元,帶量突破前高後,可關注 540 美元及約 564 美元的擴展目標。
RSI 為 57.14,仍處於中性偏強區域,但略低於訊號線,顯示短期動能尚未形成明顯加速。因此,AI 投資爭議可能增加波動,卻暫未改變中期上升結構。
推薦文章


