

【IPO追蹤】天通股份(600330.SH)擬赴港上市,面臨光伏業務拖累等拷問
近日,A股上市公司天通股份(600330.SH)發佈公告,宣佈正在籌劃發行境外上市外資股(H股)股票並申請在港交所掛牌上市。
公司表示,此舉旨在「深入推進全球化戰略佈局,優化資本結構,提升國際化經營能力和資本市場影響力」。截至公告日,公司正與相關中介機構商討相關細節,方案尚需提交董事會、股東會審議,並須經中國證監會、香港聯交所及香港證監會等機構的備案、批准或核准,最終能否實施仍具有較大不確定性。
資料顯示,天通股份創辦於1984年,2001年1月登陸上交所,是國內首家由自然人直接控股的上市公司。
目前已經形成電子材料、電子模組、智能裝備、綠色能源四大業務板塊,產品廣泛應用於汽車電子、數據中心及服務器、新能源、工業醫療等領域。其中,軟磁材料產能位於行業前列,是國家軟磁鐵氧體標準制定單位之一;壓電晶體材料突破國外壟斷,8英寸鈮酸鋰實現量產,填補國內空白。
從2026年半年報看,天通股份業務結構進一步向電子材料集中。上半年公司實現營業收入17.54億元(人民幣,下同),同比增長10.75%。其中,電子材料產品銷售收入15.79億元,占總營收約90%,同比增長約15.3%;專用裝備製造及安裝服務收入為0.66億元,占比約3.75%,較上年同期的1.48億元大幅下降約55%;材料銷售及其他收入1.07億元,占比約6.07%。電子材料中,磁性材料、藍寶石晶體材料及電子部品銷售同比增加,成為營收增長的主要支撐;專用裝備則受光伏行業持續低迷影響,整體銷售額明顯收縮。
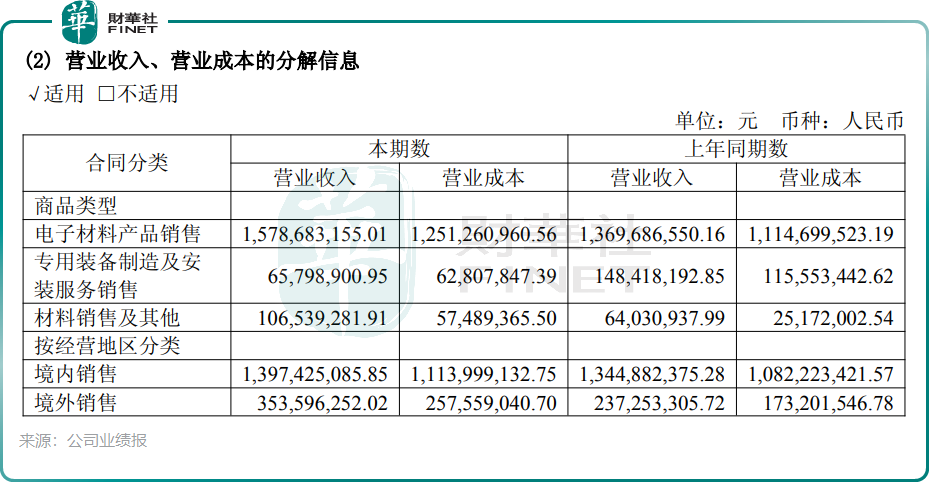
受專用裝備業務(主要是光伏長晶爐等設備)的歷史性出清影響,公司經營層面出現了「收入擴張與利潤惡化」的背離。2026年上半年,公司歸母淨利潤為-2.82億元,上年同期為盈利0.53億元,同比由盈轉虧;扣非歸母淨利潤為-3.02億元,上年同期為0.03億元。
虧損主要來自大額減值。上半年公司信用減值損失1.94億元,資產減值損失1.99億元,合計約3.93億元。其中,應收賬款壞賬損失1.97億元,存貨跌價損失及合同履約成本減值損失1.98億元。公司在半年報中表示,受光伏行業持續低迷影響,專用裝備業務整體銷售額下降,大額逾期賬款及滯壓存貨成為拖累半年度經營業績的主要因素,並對光伏業務實施全面收縮與戰略轉型。
公司的潛在隱憂首先集中在應收賬款。截至2026年6月末,公司應收賬款餘額21.46億元,壞賬準備6.28億元。
其次,公司前次募投項目推進偏慢。公司2022年定增募集資金淨額23.25億元,截至2026年6月末累計投入12.04億元,整體進度51.81%,大尺寸射頻壓電晶圓項目和新型高效晶體生長及精密加工智能裝備項目均未結項,後續產能釋放和效益兌現存在時間差。
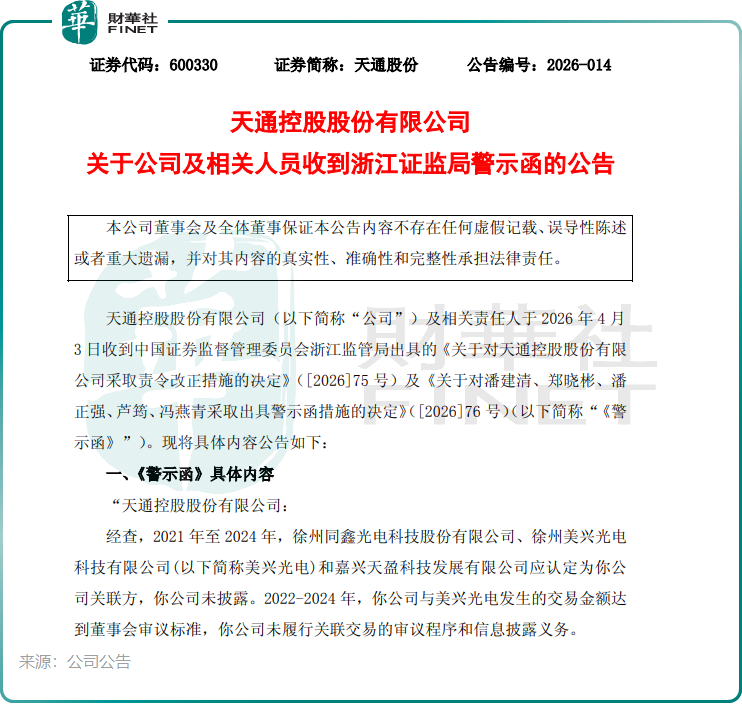
另外值得警惕的是,公司合規層面亦有瑕疵。2026年4月,浙江證監局對公司及時任董事長潘建清、董事長鄭曉彬、總經理潘正強、財務總監蘆筠、董事會秘書馮燕青出具警示函,原因涉及未披露關聯方以及關聯交易未履行審議程序和信息披露義務。
總體來看,天通股份赴港上市若能成行,可為其全球化佈局和資本結構優化提供新渠道。但短期業績仍受光伏裝備減值、應收賬款回收和訴訟進展等多重拖累。對於港股投資者而言,電子材料主業的成長性能否覆蓋光伏業務風險出清,以及募投項目能否加快兌現,將是判斷其IPO成色的關鍵。
推薦文章


