

【IPO追蹤】過聆訊!矽光風口之下,羅博特科(300757.SZ)仍面臨「陣痛」
9月13日,羅博特科(300757.SZ)通過港交所主板上市聆訊,A+H上市進程取得關鍵進展。
結合聆訊後資料集(IFRS口徑)來看,羅博特科登陸港股背後,上演著一場從光伏週期股向AI算力基礎設施核心供應商轉型的豪賭:一方面,2025年5月完成對ficonTEC全資收購並表後,矽光業務收入飆增,且擁有規模可觀的矽光業務未完成在手訂單,前景令人遐想;另一面,高額商譽懸頂、現金轉換週期顯著拉長等潛在隱憂也同時存在。
業務重構:從光伏「配角」到矽光「全球第一」
羅博特科的歷史可追溯至2011年4月,之後於2019年1月登陸深交所創業板,2026年以來其A股迎來顯著飆升,截至9月14日收盤A股市值已經超過千億。
值得一提的是,公司此次港股IPO的最大看點,是其業務重心的根本性轉移。
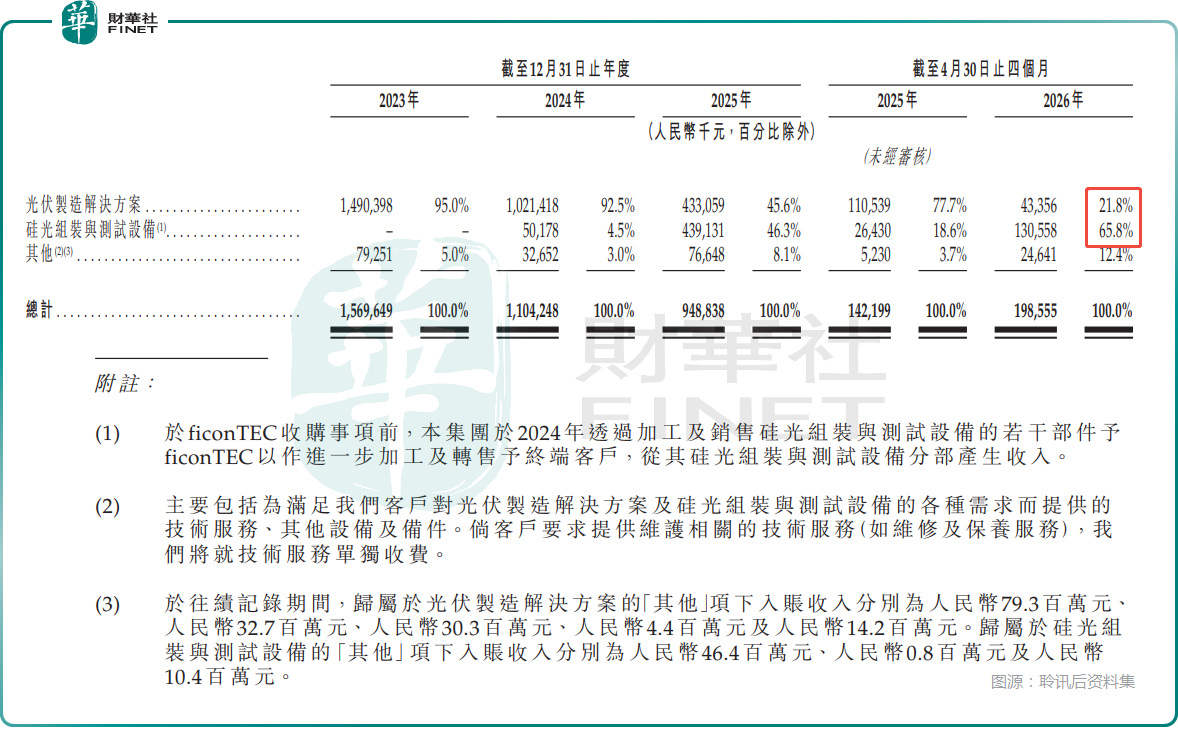
資料顯示,羅博特科定位於光伏和矽光兩大行業的智能製造設備及系統全球供應商。但兩塊業務的此消彼長極為劇烈:2023年,光伏製造解決方案貢獻了公司95.0%的收入;到2026年前四個月,矽光組裝與測試設備收入占比已飆升至65.8%,光伏業務的收入占比萎縮至21.8%。
這一轉變的核心推手,是2025年5月完成的對德國ficonTEC的100%股權收購。FiconTEC是一家總部位於德國的矽光器件高精度組裝與測試設備供應商,產品覆蓋矽光耦合、矽光器件組裝與測試,可適配CPO、OCS等前沿技術路線,客戶涵蓋全球IDM、晶圓代工、封測及無晶圓廠半導體企業。
依託納米級多軸運動控制、自主機器視覺技術,公司設備可實現矽光器件高精度定位與缺陷檢測。
根據灼識諮詢的數據,按2025年收入計,羅博特科在矽光智能製造設備領域排名全球第一,市場份額約20.5%;在智能光伏電池自動化製造設備領域排名全球第五,市場份額約2.6%。
收入端已現拐點,其他情況如何?
羅博特科的財務表現需要分兩個層面來看:收入端已經出現明確的增長拐點,但利潤端仍處於轉型陣痛期。
2023-2025年,公司收入持續下行,分別為15.70億元(人民幣,下同)、11.04億元、9.49億元,主要受光伏行業低迷拖累,光伏業務收入從14.90億元收縮至4.33億元。
但在2026年前四個月,收入端出現拐點--公司收入為1.99億元,較2025年同期的1.42億元增長39.6%,這一增長由矽光業務驅動:矽光組裝與測試設備收入從2025年同期的2640萬元飆升至1.31億元,增幅達394.0%,而光伏製造解決方案收入則從1.11億元下降至4340萬元。
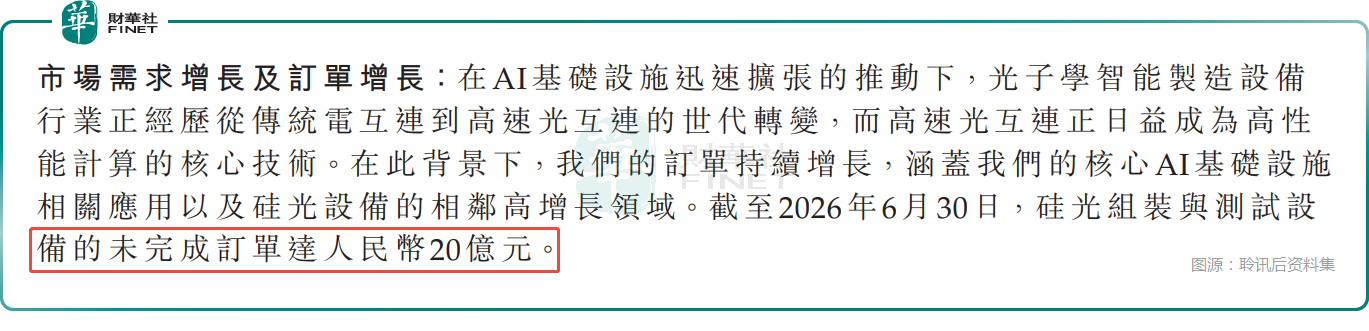
換言之,矽光業務的增量已經足以抵消光伏業務的下滑,並推動公司整體收入重回增長軌道。訂單端則進一步印證了這一趨勢。截至2026年6月30日,矽光組裝與測試設備的未完成訂單達20億元,約相當於2025年全年硅光收入(4.39億元)的4.6倍。
利潤層面,公司2023、2024年分別盈利7947萬元、6318萬元;2025年淨虧損4496萬元,2026年前四個月進一步錄得淨虧損7468萬元。虧損源於收購ficonTEC帶來的固定及半固定成本擴張,包括無形資產攤銷、融資成本、行政及研發開支增加;矽光項目收入確認依賴客戶驗收,部分項目尚處在生產測試階段尚未確認收入,但成本已經持續發生,形成階段性成本-收入錯配。
值得注意的是,羅博特科還在資料中披露,2026年上半年錄得淨利潤625萬元,較上年同期扭虧。
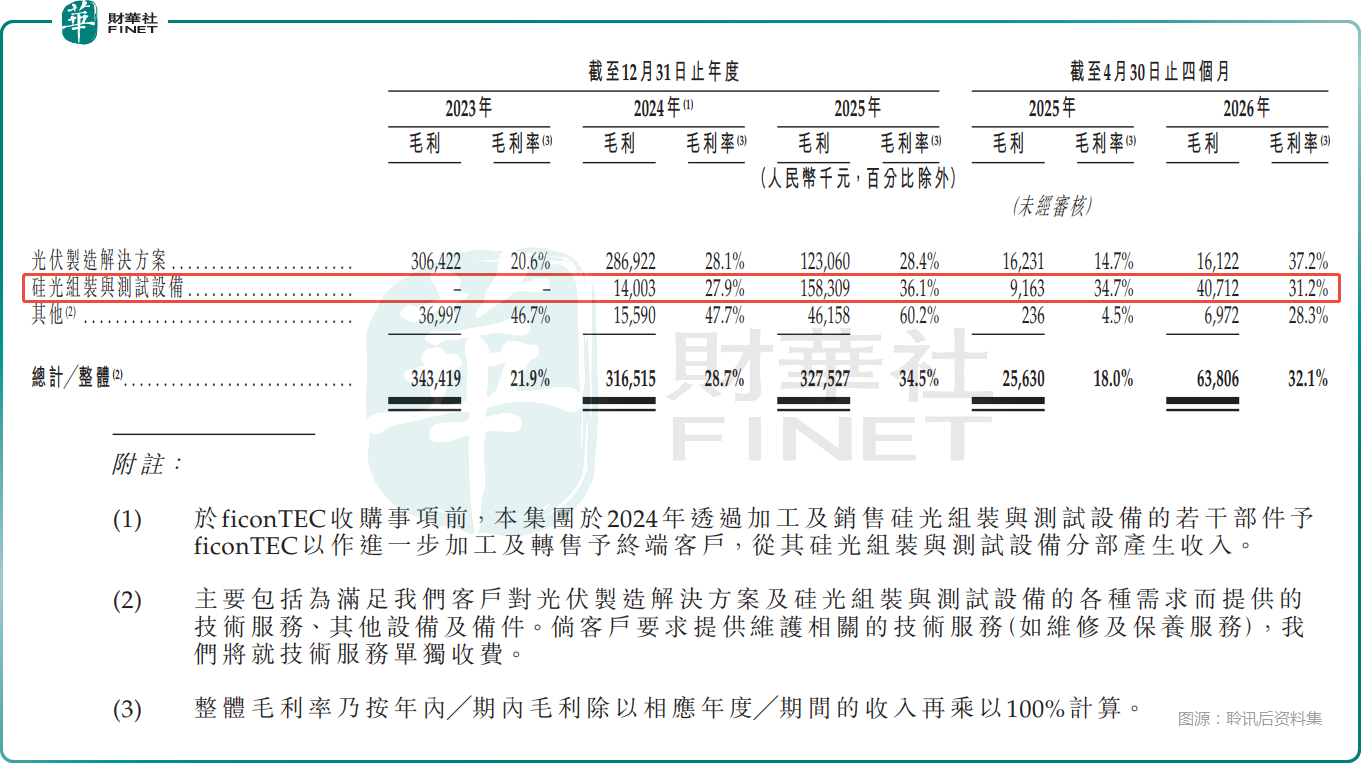
毛利率方面,隨著高毛利率的矽光業務收入占比提升,公司整體毛利率從2023年的21.9%提升至2025年的34.5%,2026年前四個月為32.1%(2025年同期為18.0%)。其中,矽光組裝與測試設備2026年前四個月的毛利率為31.2%;光伏製造解決方案2026年前四個月毛利率從2025年同期的14.7%大幅改善至37.2%,受益於高毛利率的設備升級改造項目佔比提升。
現金流方面,公司現金轉換週期從2023年的156天延長至2025年的406天,2026年前四個月進一步拉長至580天,主要原因是光伏客戶在行業低迷期付款週期顯著延長。但2026年前四個月經營活動所得現金淨額為9387萬元,而2025年同期為經營現金流出3487萬元,現金流狀況已出現明顯改善。
總體而言,羅博特科2026年前四個月呈現的是「收入拐點已現、虧損系轉型期結構性錯配」的圖景。隨著20億元在手訂單逐步交付驗收,收入確認與成本發生的錯配有望逐步收斂。
高額商譽懸頂,還有這些點值得關注
收購ficonTEC給羅博特科帶來了一項不容忽視的資產負債表壓力--商譽。
截至2026年4月30日(IFRS口徑),公司商譽賬面價值為16.61億元,幾乎全部來自ficonTEC收購事項。
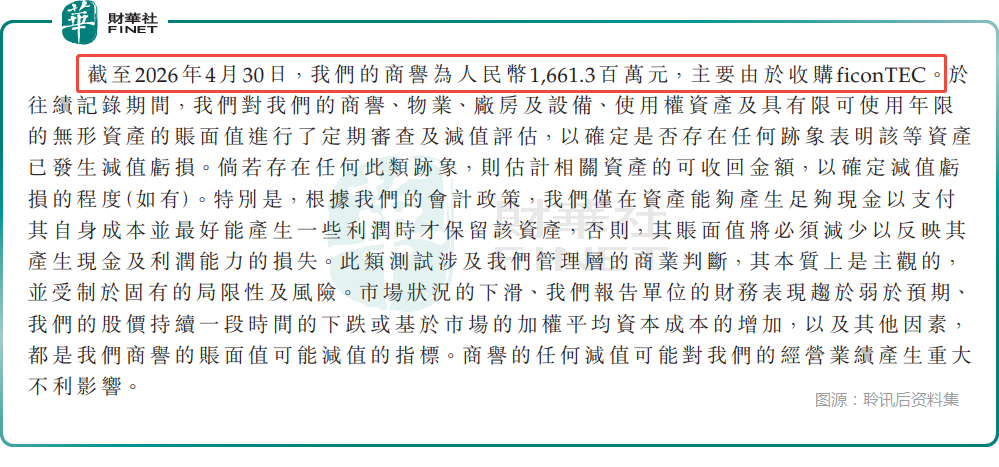
聆訊後資料集提示,商譽減值測試涉及管理層重大判斷;若ficonTEC(矽光業務)經營表現不及預期,商譽可能發生減值,從而對經營業績產生重大不利影響。
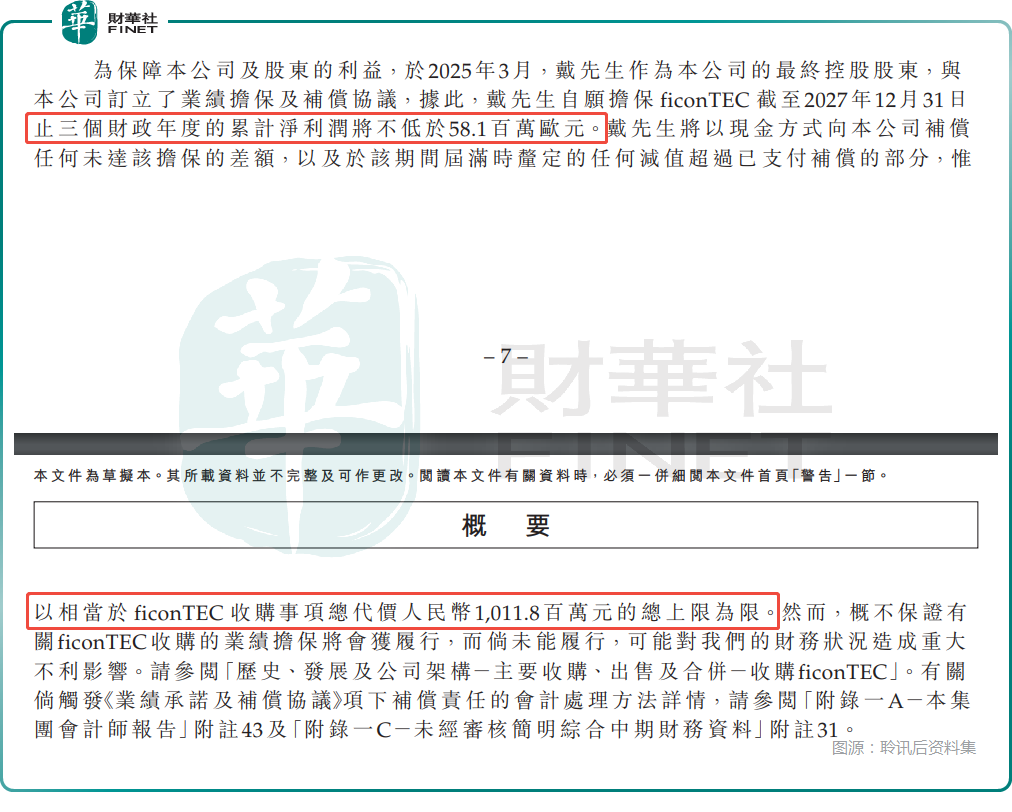
值得注意的是,公司實控人戴軍與上市公司訂立業績承諾及補償協議,承諾ficonTEC在2025-2027三個財政年度累計淨利潤不低於5810萬歐元;若未達標將提供現金補償,補償上限約為10.12億元人民幣。但招股書同時明確風險提示:概不保證該業績擔保將獲履行。此外,該現金補償不能規避會計層面商譽減值計提,即便實控人履行補償,若出現減值跡象,公司依舊需要計提商譽減值損失。
此外,羅博特科還有一些其他的潛在隱憂。
第一,公司客戶整體集中度處於較高水平,頭部客戶的訂單節奏發生變化,或將對經營業績形成擾動。
第二,光伏設備業務持續萎縮,疊加業務轉型階段,公司目前整體盈利基礎偏弱,業務存在業績兌現壓力。
第三,矽光智能製造設備賽道行業競爭風險突出,行業參與者持續佈局,技術迭代快,帶來經營不確定性。
結語
總體來看,羅博特科通過港股聆訊,是矽光設備龍頭推進A+H佈局的重要一步。FiconTEC的設備可適配硅光耦合、CPO、OCS等前沿技術路線,同時公司持有規模可觀的矽光未完成訂單;但該類訂單向收入轉化取決於客戶驗收,存在不確定性。港股發行將面臨海外投資者的評估與檢驗,後續公司能否將未完成訂單轉化為持續的收入和利潤增長,值得持續關注。
推薦文章


