

美元/日圓價格預測:20日EMA上方出現企穩跡象,進一步支撐上行空間
- 美元/日元在日本央行政策結果公布後相對其同類貨幣走低。
- 上週美聯儲和日本央行均加息。
- 美聯儲暗示今年至少還會再加息一次。
週初,日元(JPY)表現遜於主要貨幣對手,歐洲早盤時段美元/日元上漲 0.1%,接近 157.00。上週五日本央行(BoJ)公布貨幣政策決定後,日元承壓。
日元今日價格
下表顯示了 日元 (JPY) 對所列主要貨幣 今日的變動百分比。 日元 對 澳元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.06% | 0.14% | 0.11% | 0.16% | 0.04% | 0.07% | 0.10% | |
| EUR | -0.06% | 0.02% | 0.04% | 0.03% | -0.08% | -0.07% | 0.00% | |
| GBP | -0.14% | -0.02% | 0.00% | 0.02% | -0.09% | -0.10% | 0.00% | |
| JPY | -0.11% | -0.04% | 0.00% | 0.04% | -0.12% | -0.04% | 0.04% | |
| CAD | -0.16% | -0.03% | -0.02% | -0.04% | -0.15% | -0.10% | -0.02% | |
| AUD | -0.04% | 0.08% | 0.09% | 0.12% | 0.15% | 0.04% | 0.11% | |
| NZD | -0.07% | 0.07% | 0.10% | 0.04% | 0.10% | -0.04% | 0.07% | |
| CHF | -0.10% | -0.01% | -0.00% | -0.04% | 0.02% | -0.11% | -0.07% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 日元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 JPY (基數)/ USD (報價)。
日本央行會議發生了什麼
日本央行如預期加息 25 個基點(bps)至 1.25%,為 31 年來最高水平。日本央行兩名董事會成員:淺田一知郎(Toichiro Asada)和佐藤綾乃(Ayano Sato)反對加息決定。
日本央行保留了進一步加息的可能性,並警告稱"通脹可能會超過央行 2% 的目標",並補充說,"近期日元貶值可能會推高物價。"
與此同時,投資者正在尋求新的線索,以判斷日本央行在不損害經濟增長的情況下還能將利率提高多少。
在美元(USD)方面,週初美元表現持平,投資者正等待上週貨幣政策決定後多位美聯儲(Fed)政策制定者的評論。
美聯儲如預期將政策利率上調 25 個基點至 3.75%-4.00% 區間。18 名美聯儲成員中有 16 名通過點陣圖暗示,今年至少還會再加息一次。
美元/日元技術分析
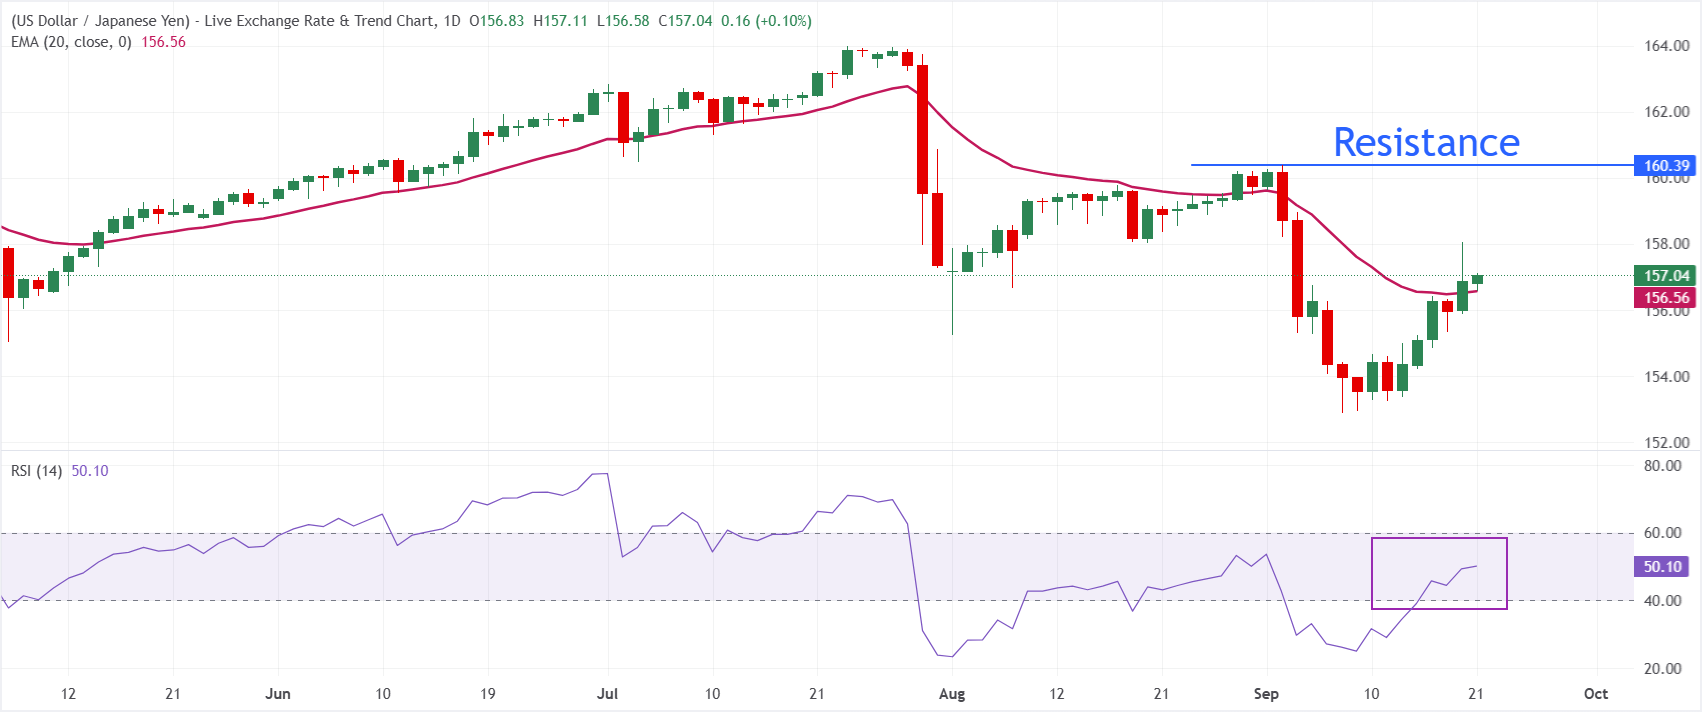
日線圖上,美元/日元報 157.06,守在 20 日指數移動均線(EMA)156.56 上方,維持輕微看漲傾向。該貨幣對在近期從更高水平回落後已趨於穩定,相對強弱指數(RSI)在 50 附近,表明動能中性,暗示儘管短線在 EMA 上方反彈,但方向性信心仍然有限。
下行方面,20 日 EMA 156.56 構成即時支撐,若日線收盤跌破該水平,將進一步回撤至 9 月 17 日低點 155.34。上行方面,若能突破週五接近 158.00 的高點,該貨幣對可能升向 9 月 2 日高點 160.39。
(本故事的技術分析由 AI 工具協助撰寫。了解更多。)
日本央行常見問題(FAQ)
日本銀行(BoJ)是日本的中央銀行,負責製定國家的貨幣政策。它的任務是發行紙幣,並實施貨幣和貨幣控製,以確保價格穩定,這意味著通脹目標在2%左右。
2013年,日本央行(Bank of Japan)開始實施超寬松的貨幣政策,以在低通脹環境下刺激經濟和推高通脹。央行的政策是基於量化和定性寬松政策(QQE),即印刷鈔票購買政府或公司債券等資產,以提供流動性。2016年,央行加大了策略力度,進一步放松政策,先是引入負利率,然後直接控製10年期政府債券的收益率。2024年3月,日本央行提高了利率,實際上退出了超寬松的貨幣政策立場。
日本央行的大規模刺激措施導致日元對其他主要貨幣貶值。這一過程在2022年和2023年加劇,原因是日本央行與其他主要央行之間的政策分歧越來越大,後者選擇大幅加息以對抗數十年來的高通脹水平。日本央行的政策導致日元與其他貨幣的匯率差距擴大,從而拉低了日元的價值。這一趨勢在2024年部分逆轉,當時日本央行決定放棄超寬松的政策立場。
日元貶值和全球能源價格飆升導致日本通貨膨脹率上升,超過了日本央行2%的目標。該國工資上漲的前景——助長通脹的一個關鍵因素——也促成了這一舉措。
推薦文章


