


คาดการณ์ดัชนีดอลลาร์สหรัฐ: แตะระดับต่ำสุดครั้งใหม่ในรอบสามสัปดาห์ใกล้ 101.45
- ดัชนีดอลลาร์สหรัฐแตะระดับต่ำสุดครั้งใหม่ในรอบสามสัปดาห์ใกล้ 101.45 ท่ามกลางอัตราผลตอบแทนพันธบัตรสหรัฐฯ ที่ลดลง
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อยู่ภายใต้แรงกดดันจากภาวะตลาดที่อยู่อาศัยอ่อนแอลง
- Meta รายงานผลประกอบการไตรมาส 3 แข็งแกร่ง พร้อมปรับเพิ่มประมาณการใช้จ่ายด้าน AI เล็กน้อย
ดอลลาร์สหรัฐ (USD) มีผลการดำเนินงานต่ำกว่าสกุลเงินหลักอื่นๆ เนื่องจากอัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับตัวลดลงท่ามกลางภาวะตลาดที่อยู่อาศัยอ่อนแอลง
ในตลาดลงทุนฝั่งยุโรปวันพฤหัสบดี ดัชนีดอลลาร์สหรัฐ (DXY) ซึ่งวัดมูลค่าของดอลลาร์สหรัฐเมื่อเทียบกับสกุลเงินหลัก 6 สกุล แตะระดับต่ำสุดครั้งใหม่ในรอบสามสัปดาห์ใกล้ 101.45 อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีลดลง 0.7% มาอยู่ใกล้ 5.07%
ข้อมูลที่อยู่อาศัยสหรัฐฯ ที่อ่อนแอหนุนความต้องการตราสารหนี้อายุยาว
นักวิเคราะห์จาก Deutsche Bank ระบุว่า อัตราผลตอบแทนพันธบัตรที่ปรับตัวลดลงก่อนหน้านี้ได้รับ "แรงหนุนจากข้อมูลที่อยู่อาศัยที่อ่อนแอในเดือนกันยายน" ชี้ให้เห็นถึงการเริ่มสร้างบ้านอันลดลงมาที่ "‑5.2% เทียบกับคาดการณ์ +1.9%" ควบคู่ไปกับ "ยอดขายบ้านที่รอปิดการขายที่ชะลอตัวอย่างมาก" ซึ่ง "การเติบโตเมื่อเทียบเป็นรายปี" ลดลง "สู่ระดับต่ำสุดนับตั้งแต่ปี 2023 ที่ ‑12.6% เมื่อเทียบเป็นรายปี" พวกเขาระบุว่า ภาพรวมตลาดที่อยู่อาศัยที่อ่อนแอลงนี้ช่วยเสริมความต้องการตราสารหนี้อายุยาวในระดับปานกลางบริเวณปลายเส้นอัตราผลตอบแทนพันธบัตรสหรัฐฯ
ขณะเดียวกัน กระแสความกังวลเกี่ยวกับการเติบโตของปัญญาประดิษฐ์ (AI) ดูเหมือนกำลังลดลง หลังจาก Meta ย้ำแผนการใช้จ่ายจำนวนมากสำหรับโครงสร้างพื้นฐานด้าน AI
ตามข้อมูลจาก Deutsche Bank นักวิเคราะห์ระบุว่า หุ้น Meta ปรับตัวขึ้นมากกว่า "+2% ในช่วงนอกเวลาทำการ" หลังจากบริษัทมีรายได้ไตรมาส 3 สูงกว่าคาดการณ์ที่ "64.6 พันล้านดอลลาร์ เทียบกับประมาณการที่ 63.3 พันล้านดอลลาร์" และให้ประมาณการไตรมาส 4 "ใกล้ขอบบนของคาดการณ์" ที่ "73-76 พันล้านดอลลาร์ เทียบกับประมาณการที่ 73.6 พันล้านดอลลาร์" นอกจากนี้ Deutsche Bank ยังระบุว่า Meta "ปรับเพิ่มแผนรายจ่ายลงทุนปี 2026 เล็กน้อย จากกรอบ 130-145 พันล้านดอลลาร์ เป็น 135-145 พันล้านดอลลาร์" ซึ่งตอกย้ำถึงความมุ่งมั่นอย่างต่อเนื่องของบริษัทต่อการลงทุนที่เกี่ยวข้องกับ AI
การวิเคราะห์ทางเทคนิคของดัชนีดอลลาร์สหรัฐ
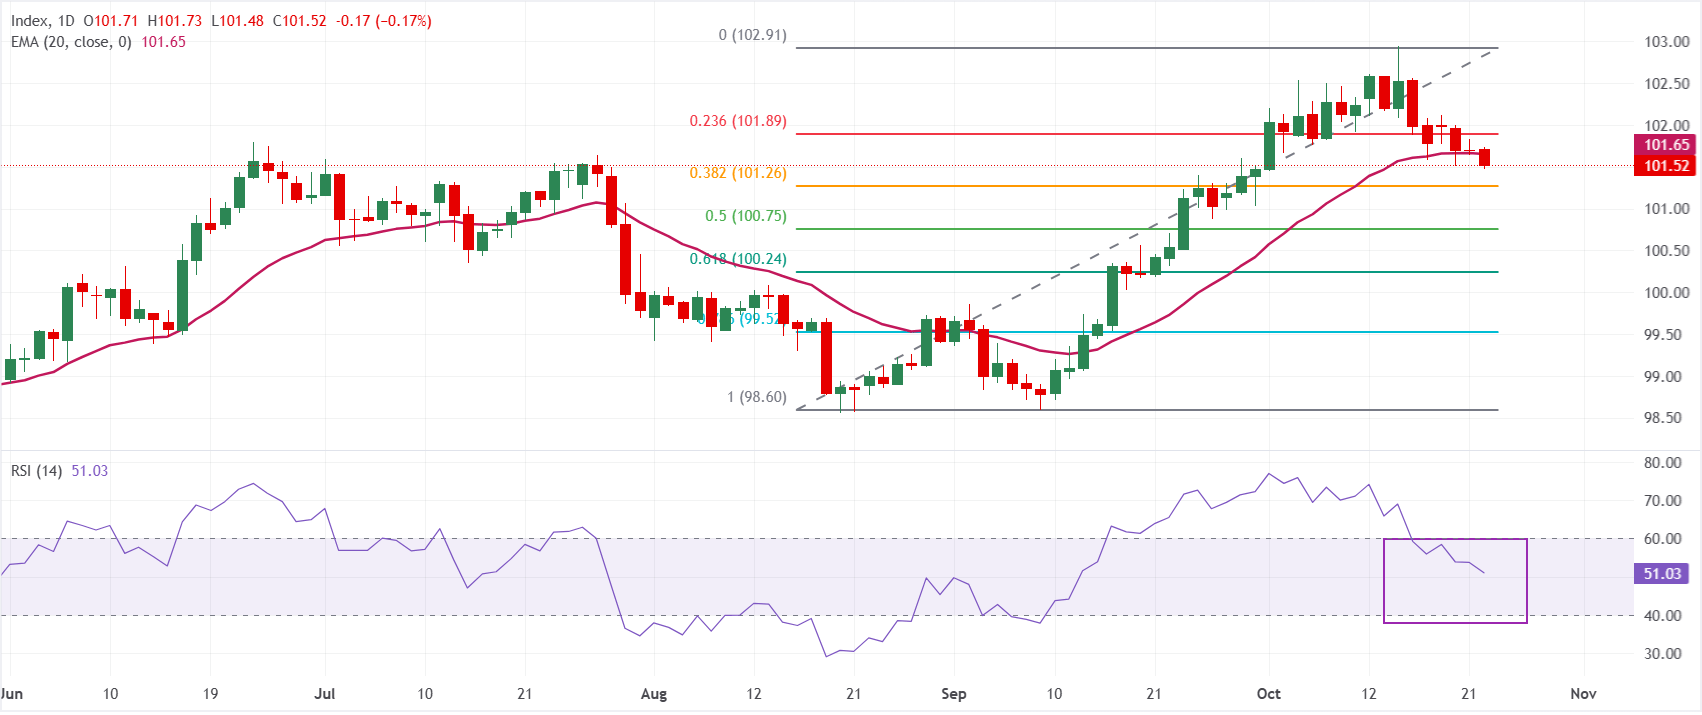
ในกราฟรายวัน ดัชนีดอลลาร์สหรัฐสปอตซื้อขายที่ 101.52 แนวโน้มระยะสั้นเป็นกลาง เนื่องจากราคาเคลื่อนไหวอยู่ต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่เอ็กซ์โพเนนเชียล (EMA) 20 วันที่ 101.65 เล็กน้อย ขณะที่ยังยืนเหนือระดับ 38.2% ของ Fibonacci retracement ที่ 101.26 ซึ่งบ่งชี้ถึงการปรับฐานหลังจากการปรับตัวขึ้นล่าสุด ดัชนีความแข็งแกร่งสัมพัทธ์ (RSI) 14 วันที่ประมาณ 51 บ่งชี้ว่าแรงผลักดันด้านทิศทางกำลังลดลง โดยขณะนี้ไม่มีทั้งตลาดกระทิงหรือตลาดหมีฝ่ายใดควบคุมตลาดได้อย่างชัดเจน
ในด้านขาขึ้น แนวต้านแรกอยู่ที่เส้น EMA 20 วันที่ 101.65 ตามด้วยระดับ 23.6% ของ Fibonacci retracement ที่ 101.89 การทะลุผ่านแนวต้านเหล่านี้ได้อย่างต่อเนื่องจะเปิดทางไปสู่จุดสูงสุดของสวิงล่าสุดใกล้ระดับ 0.0% ของ retracement ที่ 102.91 ในด้านขาลง แนวรับแรกอยู่ที่ระดับ 38.2% ของ retracement ที่ 101.26 โดยมีแนวรับถัดไปที่ 100.75 และ 100.24 (ระดับ 50.0% และ 61.8% ของ retracement) ขณะที่การปรับฐานลงลึกกว่านี้จะเปิดทางไปสู่ระดับ 78.6% ที่ 99.52 และฐานของกรอบ Fibonacci ปัจจุบันใกล้ 98.60
(การวิเคราะห์ทางเทคนิคของข่าวนี้จัดทำขึ้นโดยได้รับความช่วยเหลือจากเครื่องมือ AI ดูข้อมูลเพิ่มเติม)
US Dollar: คำถามที่พบบ่อย
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินที่ใช้อย่างเป็นทางการในสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้ 'โดยพฤตินัย' ของประเทศอื่น ๆ จำนวนมากที่มีการหมุนเวียนควบคู่ไปกับสกุลเงินท้องถิ่น เป็นสกุลเงินที่มีการซื้อขายกันมากที่สุดในโลก โดยคิดเป็นสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศทั่วโลก หรือมีมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวันตามข้อมูลของปี 2022 หลังสงครามโลกครั้งที่สอง สกุลเงิน USD เข้ามารับช่วงต่อตำแหน่งสกุลเงินสำรองของโลกจากสกุลเงินปอนด์ของอังกฤษที่เป็นในประวัติศาสตร์ใหญ่ สกุลเงินดอลลาร์สหรัฐได้ถูกค้ำด้วยทองคำ จนกระทั่งเกิดข้อตกลง Bretton Woods ในปี 1971 เมื่อมาตรฐานการค้ำด้วยทองคำหมดไป
ปัจจัยเดียวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายทางการเงินซึ่งกำหนดโดยธนาคารกลางสหรัฐ (Fed) เฟดมีหน้าที่สองประการ: เพื่อให้บรรลุเสถียรภาพด้านราคา (ควบคุมอัตราเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มรูปแบบ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาต่าง ๆ เพิ่มสูงขึ้นเร็วเกินไปและอัตราเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด ทางเฟดจะปรับขึ้นอัตราดอกเบี้ยซึ่งจะหนุนค่าเงิน USD แต่เมื่ออัตราเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจเลือกปรับลดอัตราดอกเบี้ยลง ซึ่งเป็นแรงกดดันต่อสกุลเงินดอลลาร์
ในสถานการณ์ที่รุนแรงมากจริง ๆ ทาง Federal Reserve ยังสามารถพิมพ์ดอลลาร์ออกมาเพิ่มเติมและออกมาตรการผ่อนคลายเชิงปริมาณ (QE) ได้ การทำ QE เป็นกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่อในระบบการเงินที่ติดขัดอยู่อย่างมาก โดยเป็นมาตรการทางนโยบายที่ไม่ได้เป็นมาตรฐานซึ่งใช้เมื่อสินเชื่อหมดเนื่องจากธนาคารจะไม่ให้กู้ยืมระหว่างกัน (เพราะกลัวคู่สัญญาจะผิดนัดชำระหนี้) ก็เป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะบรรลุผลลัพล์ที่จำเป็น ถือเป็นเครื่องทางเลือกสุดท้ายของเฟดในการต่อสู้กับวิกฤติสินเชื่อที่เกิดขึ้นระหว่างวิกฤตการณ์ทางการเงินครั้งใหญ่ในปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์เงินดอลลาร์เพิ่มขึ้นและใช้เงินเหล่านั้นเพื่อซื้อพันธบัตรรัฐบาลสหรัฐฯ ซึ่งส่วนใหญ่มาจากสถาบันการเงินต่าง ๆ การทำ QE มักจะทำให้เงินดอลลาร์สหรัฐอ่อนค่าลง
การกระชับเชิงปริมาณ (QT) เป็นกระบวนการย้อนกลับของการทำ QE โดยที่ Federal Reserve จะหยุดซื้อพันธบัตรจากสถาบันการเงินและไม่นำเงินต้นไปลงทุนใหม่จากพันธบัตรที่ถืออยู่เพื่อซื้อใหม่ ซึ่งมักจะเป็นปัจจัยบวกสำหรับสกุลเงินดอลลาร์สหรัฐ
บทความแนะนำ


