


Las acciones de memoria se disparan, Micron sube un 11% al afirmar Morgan Stanley que el retroceso de las valoraciones mejora la relación riesgo-recompensa de las acciones de memoria
TradingKey - El 11 de noviembre, hora del Este, las acciones del sector de memoria se dispararon: SanDisk (SNDK) subió un 13,95%, Micron Technology (MU) avanzó un 11,03%, Seagate Technology (STX) ganó un 9,94%, SK Hynix (SKHY) sumó un 9,40% y Western Digital (WDC) se revalorizó un 7,50%. Tras un mes de corrección, Morgan Stanley considera que ha surgido una clara divergencia entre los pedidos de la cadena de suministro y el sentimiento del mercado de capitales, y que el retroceso de las valoraciones ha mejorado el perfil de riesgo-recompensa para las acciones del sector de memoria, mostrándose la entidad especialmente optimista respecto a Micron Technology y SanDisk.
El analista de Morgan Stanley Joseph Moore señaló que la visibilidad en el negocio de infraestructura de IA sigue siendo excepcionalmente sólida. Las conversaciones de la firma con los clientes indican que las empresas bien capitalizadas mantienen un firme compromiso con la ejecución de planes de inversión plurianuales, con nuevos pedidos que entran de forma constante en una capacidad ya reservada. Incluso los proveedores emergentes de servicios en la nube que asumen mayores costes de financiación se enfrentan a una escasez en el suministro de capacidad de cómputo.
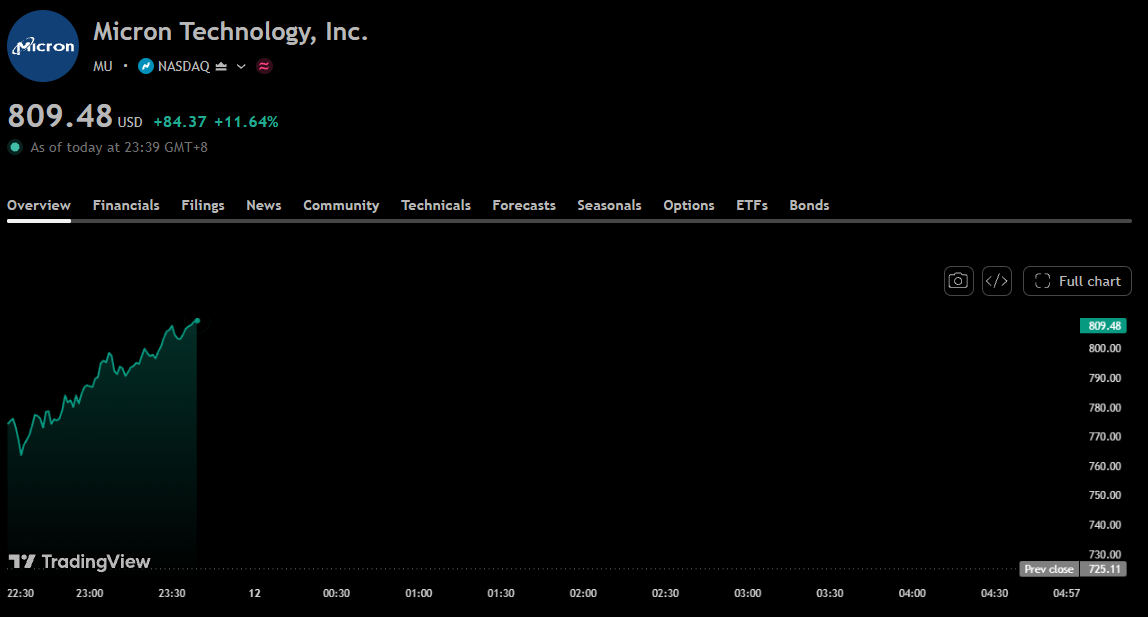
Gráfico de la cotización de Micron, fuente: TradingView
Estos comentarios respaldan la demanda de memoria. El despliegue continuo de servidores y aceleradores de IA requiere equipos complementarios de memoria y almacenamiento; la firma observó que el uso de tokens de computación de IA sigue creciendo con rapidez, que el gasto total relacionado ha repuntado hasta máximos históricos y que los precios de alquiler de las GPUs convencionales se mantienen relativamente sólidos. Al menos a juzgar por estos indicadores, la preocupación del mercado todavía no ha derivado en una contracción generalizada de la demanda.
Actualmente, la mayor atención del mercado se centra en las limitaciones de terreno, suministro eléctrico e instalaciones. Morgan Stanley reconoce que la ralentización del despliegue en estados como Texas y Ohio representa disrupciones localizadas, pero considera que el principal cuello de botella hasta 2027 seguirá siendo el suministro de semiconductores: incluso en espacios ya aprobados, los clientes carecen de suficientes chips para completar las implementaciones. Mientras tanto, las empresas buscan activamente ubicaciones alternativas en otros estados y fuera de Estados Unidos.
A partir de esta evaluación, es más probable que los retrasos en determinados proyectos alteren el ritmo de entrega de los equipos en lugar de eliminar por completo la demanda de adquisiciones. Asimismo, una construcción por fases podría prolongar el ciclo de demanda para los proveedores de la cadena ascendente. Para los fabricantes de memorias, la clave reside en si los pedidos se seguirán cumpliendo a medida que se ajusten los proyectos y en si la dinámica de oferta y demanda entre las distintas categorías de productos puede respaldar los precios medios de venta y los márgenes de beneficio.
En cuanto a la asignación por subsectores, Morgan Stanley sitúa a la memoria como su segunda área preferida por detrás de la computación, argumentando que la compresión de las valoraciones ha generado un potencial alcista sustancial, y mantiene una postura igualmente positiva sobre Micron y SanDisk. La entidad también destacó que el flujo de caja libre acumulado durante este ciclo se está destinando a la recompra de acciones. Si las empresas logran seguir generando caja y reduciendo las acciones en circulación, esto brindará un respaldo adicional al beneficio por acción y a la rentabilidad para los accionistas.
Sin embargo, Morgan Stanley todavía mantiene como escenario base una perspectiva de movimiento en rango para el sector: los fundamentales del negocio a corto plazo ofrecen soporte a la baja para la cotización de las acciones, mientras que el sentimiento del mercado de capitales y las restricciones de construcción limitan la recuperación de las valoraciones. Lo que realmente podría desbaratar esta tesis sería que los clientes comenzaran a recortar sus adquisiciones, convirtiendo los beneficios actuales en un pico cíclico. La firma considera que la información actual procedente de la cadena de suministro sigue respaldando la sostenibilidad de la demanda y, por tanto, se inclina por adoptar posiciones de forma agresiva cuando el sector se acerque al límite inferior del rango. De cara al futuro, la tendencia de los pedidos, los precios de venta y la evolución del flujo de caja entre los fabricantes de memorias determinarán si esta corrección puede traducirse en una oportunidad de inversión.
Artículos Recomendados


