


CoreWeave se dispara un 17% en el premercado tras sus resultados, supera las estimaciones de ingresos y eleva sus previsiones para todo el año
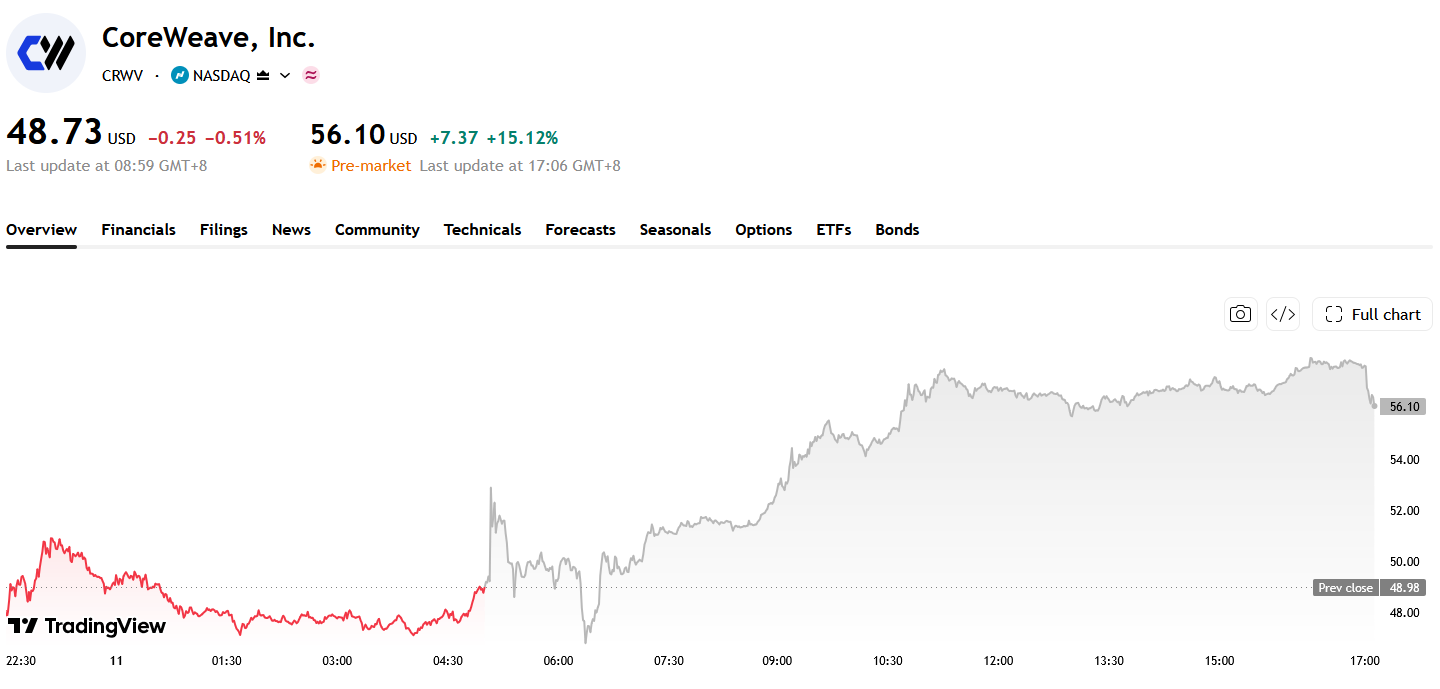
TradingKey - Las acciones de CoreWeave (CRWV) subieron hasta cerca de un 17% en las operaciones previas a la apertura del miércoles hasta rondar los 57 dólares, revirtiendo una prolongada caída anterior. El repunte se debió principalmente a que los ingresos del tercer trimestre superaron las estimaciones del mercado y a las revisiones al alza de las previsiones para todo el año 2026 de ingresos y beneficio operativo ajustado, lo que alivió la preocupación de los inversores ante una desaceleración de la demanda de potencia de cálculo para IA.
Fuente: TradingView
Según el informe de resultados, los ingresos del tercer trimestre de CoreWeave alcanzaron los 3.661 millones de dólares, lo que supone un aumento del 168% frente a los 1.365 millones de dólares del mismo periodo del año anterior, superando las expectativas del mercado de unos 35.500 millones de dólares y aumentando en aproximadamente 1.000 millones de dólares respecto al trimestre anterior. El beneficio operativo ajustado fue de 379 millones de dólares, lo que representa un margen operativo de alrededor del 10%. La cartera de ingresos pendientes de la empresa se amplió aún más hasta los 132.500 millones de dólares, un incremento interanual del 138% y por encima de los 104.000 millones de dólares registrados al cierre del segundo trimestre, lo que demuestra que la demanda de servicios en la nube de GPU e infraestructura de IA por parte de las grandes tecnológicas sigue siendo sólida.
Tomando como base los resultados del tercer trimestre y el avance en las entregas de los contratos existentes, CoreWeave elevó su previsión de ingresos para todo el año 2026 a un rango de entre 13.000 y 13.300 millones de dólares, frente al pronóstico anterior de entre 12.400 y 13.200 millones de dólares. La empresa también incrementó su objetivo de beneficio operativo ajustado a entre 1.275 y 1.375 millones de dólares, con un punto medio que sube cerca de un 26% en comparación con la previsión inicial. Al mismo tiempo, elevó su expectativa de ritmo de ingresos anualizado para finales de año a entre 20.000 y 21.000 millones de dólares.
La expansión de la cartera de pedidos y de las previsiones de ingresos indica que CoreWeave mantiene un sólido impulso de crecimiento en su negocio tras la reciente ola de ventas en el sector de la infraestructura de IA. La compañía afirmó que la demanda de los clientes para 2027 supera con creces la capacidad disponible en la actualidad, mientras que su recién lanzada plataforma de desarrollo de IA, Forge, también le está ayudando a captar más clientes de computación en la nube. A medida que los contratos firmados se van convirtiendo gradualmente en ingresos, las preocupaciones previas del mercado sobre un exceso de oferta de potencia de cálculo para IA se han mitigado temporalmente.
Al cierre del tercer trimestre, la deuda de CoreWeave se situaba en aproximadamente 46.900 millones de dólares; incluyendo los pasivos por arrendamiento, la deuda total y las obligaciones por arrendamiento alcanzaron los 66.200 millones de dólares, frente a los 51.600 millones de dólares registrados al cierre del segundo trimestre. La compañía disponía de unos 4.100 millones de dólares en efectivo, además de 2.300 millones de dólares en efectivo restringido. La continua expansión de su red de centros de datos requiere un volumen considerable de capital externo, y su elevado apalancamiento sigue siendo un riesgo primordial en las valoraciones que el mercado hace de CoreWeave.
Los gastos de capital de la compañía en el tercer trimestre alcanzaron los 14.500 millones de dólares, y ajustó su rango de capex para todo el año 2026 a entre 37.000 y 39.000 millones de dólares, en comparación con el rango previo de 35.000 a 39.000 millones de dólares. La dirección señaló que el aumento del límite inferior se debió principalmente a que ciertas infraestructuras van camino de entregarse de forma anticipada a los clientes. La empresa todavía prevé que la capacidad energética activa en funcionamiento supere los 1,85 gigavatios para finales de año.
Para reducir los costes de financiación, CoreWeave tiene previsto disminuir su dependencia de los bonos no garantizados de alto rendimiento y orientarse hacia préstamos respaldados por activos con la garantía de chips de Nvidia y otros equipos de computación. Se prevé que los préstamos alcancen miles de millones de dólares, con tipos de interés de financiación de entre el 7% y el 7,5% aproximadamente, sustancialmente más bajos que los rendimientos de mercado superiores al 16% de algunos bonos no garantizados. La compañía también prevé recibir aproximadamente 9.000 millones de dólares en anticipos y depósitos derivados de contratos firmados con clientes durante los próximos tres meses para financiar la construcción de centros de datos.
Esta estructura de financiación ha ayudado a aliviar en cierta medida las preocupaciones de los inversores respecto a la liquidez. Los pagos anticipados de los clientes reducen el capital interno que CoreWeave necesita desplegar por adelantado, mientras que el uso de GPUs y otros equipos como garantía contribuye a rebajar el coste del nuevo endeudamiento. La compañía indicó que hasta 2027 se prevé que el capital adicional necesario que deba captarse a nivel de la empresa matriz sea inferior a 5.000 millones de dólares, y que ajustará de forma flexible los gastos de capital en función de las condiciones del mercado y la demanda de los clientes.
Artículos Recomendados


