


Pronóstico del precio de las acciones de Apple: AAPL retrocede tras un repunte a corto plazo hasta los $350, perspectiva alcista para superar la marca de los $400
Revisión del precio de las acciones de Apple: el rally retrocede en una sacudida
TradingKey - En medio de las expectativas del mercado sobre la demanda del iPhone insignia y la comercialización de Apple Intelligence, las acciones de Apple (AAPL) mostraron una tendencia alcista desde alrededor de los 332 dólares a principios de octubre, repuntando hasta los 348,91 dólares el 29 de octubre, a un paso de su máximo anterior de 351,42 dólares.
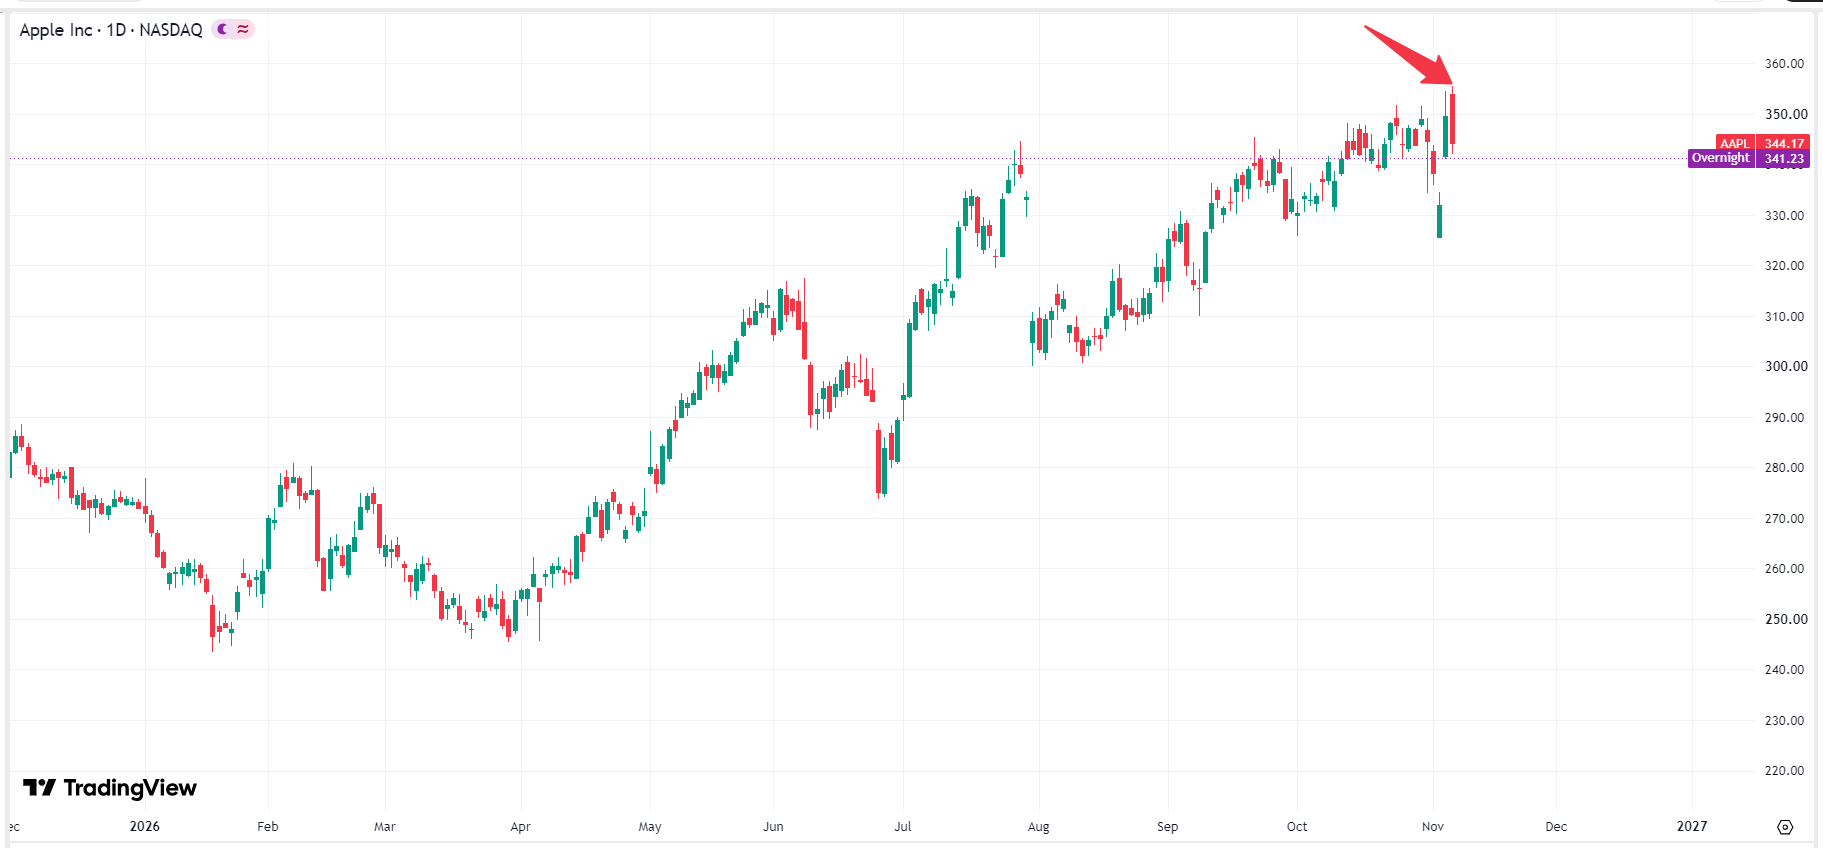 Gráfico de la cotización de Apple, Fuente: TradingView
A medida que la prima de valoración (con un PER proyectado que alcanzó 36,96x) tocaba el extremo superior de su rango histórico, entidades como Morgan Stanley y Wedbush mantuvieron sus precios objetivo cerca de los 350 dólares. La presión vendedora de opciones se concentró en el nivel de los 350 dólares y el impulso alcista se agotó, lo que provocó que la cotización retrocediera tras el repunte. A comienzos de noviembre, las acciones de Apple experimentaron un breve retroceso antes de repuntar de nuevo hasta los 355,38 dólares, marcando un nuevo máximo histórico.
¿Por qué caen las acciones de Apple?
Durante el último mes, aunque el precio de las acciones de Apple mantuvo en general una tendencia alcista, retrocedió en repetidas ocasiones tras repuntar con fuerza. Esto fue consecuencia de múltiples vientos en contra interconectados: una extrema presión sobre las valoraciones, señales de cautela en sus últimas previsiones de resultados y una intensa aversión al riesgo en el mercado. A finales de octubre, Alphabet (GOOG) se desplomó un 10% tras presentar sus resultados, mientras que Amazon (AMZN) cayó un 12%, lo que desató la preocupación colectiva del mercado por las inversiones de capital y el flujo de caja libre (FCF) de los gigantes tecnológicos. Como el líder de megacapitalización más líquido del mundo en la renta variable de Estados Unidos, Apple se llevó la peor parte y se convirtió en un vehículo de obtención de liquidez para las instituciones que buscaban protegerse frente al riesgo.
El 2 de noviembre, Apple presentó los resultados financieros de su cuarto trimestre fiscal (Q4) de 2026. Aunque los ingresos del iPhone fueron sólidos, su nuevo CEO, John Ternus, lanzó una advertencia poco habitual durante la conferencia de resultados: los chips de memoria están experimentando un aumento de precios sin precedentes a escala global. Esto significa que el fuerte encarecimiento de los chips de memoria erosionará gravemente los márgenes brutos. Apple rebajó su previsión de margen bruto para el trimestre de diciembre (el periodo navideño) a un rango del 45%–46%, por debajo del 47,9% del trimestre anterior y de la estimación del 47,1% de Wall Street.
Además, el último informe de resultados de Apple reflejó otros factores adversos. A pesar del lanzamiento del nuevo buque insignia iPhone Duo y del excelente desempeño de las suscripciones de Servicios, el ritmo con el que Apple Intelligence contribuye a los ciclos de renovación de hardware y al crecimiento de los ingresos no logró superar las expectativas más optimistas de Wall Street. Asimismo, el informe mostró un descenso intertrimestral de los ingresos en la Gran China, lo que dio munición a los bajistas para intensificar la presión.
¿Tienen las acciones de Apple todavía impulso alcista?
Tras retroceder desde su máximo histórico, Apple cotiza actualmente entre los 340 y los 350 dólares. Desde la perspectiva de los fundamentales y de la estructura accionarial a medio y largo plazo, Apple aún conserva un amplio impulso alcista. En primer lugar, el flujo de caja libre (FCF) anualizado de Apple se mantiene en el nivel de los 100.000 millones de dólares, con recompras anuales de acciones que alcanzan entre 80.000 y 100.000 millones de dólares; este agresivo programa de retorno de capital reduce de forma continua las acciones en circulación, lo que proporciona un impulso tangible al beneficio por acción (BPA).
En segundo lugar, a medida que las funciones de IA de Apple Intelligence se siguen implementando en los mercados globales y mediante actualizaciones de software, las firmas de investigación de mercado proyectan que la enorme base de usuarios que aún cuenta con modelos antiguos de iPhone impulsará un ciclo de renovación colectiva durante los próximos 1-2 años, lo que potenciará tanto el precio medio de venta (ASP) como los envíos de los modelos insignia.
Por último, los ingresos anuales y el número de suscriptores del segmento de Servicios de Apple —que incluye App Store, iCloud, Apple Pay y Apple TV+— continúan alcanzando máximos históricos. Con un elevado margen bruto del 70% al 75%, el negocio de Servicios proporciona un eficaz foso defensivo de rentabilidad frente a las fluctuaciones estacionales en las ventas de hardware, lo que respalda una elevada prima de valoración.
Previsión del precio de Apple: preparada para extender su rally por encima de los 400 dólares
A pesar de afrontar presiones a corto plazo derivadas del sentimiento de aversión al riesgo tras las elecciones de mitad de mandato en Estados Unidos en el conjunto de los valores tecnológicos y del aumento de los costes de los chips de memoria, las entidades y analistas de Wall Street, incluidos Dan Ives, analista de Wedbush, Evercore ISI y TD Cowen, siguen mostrándose sumamente optimistas con respecto a Apple y mantienen precios objetivo de hasta 380–400 dólares. Creen firmemente que, tras digerir la corrección a corto plazo, Apple todavía dispone de los fundamentos comerciales y financieros a medio y largo plazo para superar la barrera de los 400 dólares y avanzar hacia una capitalización bursátil de entre 5 y 6 billones de dólares.
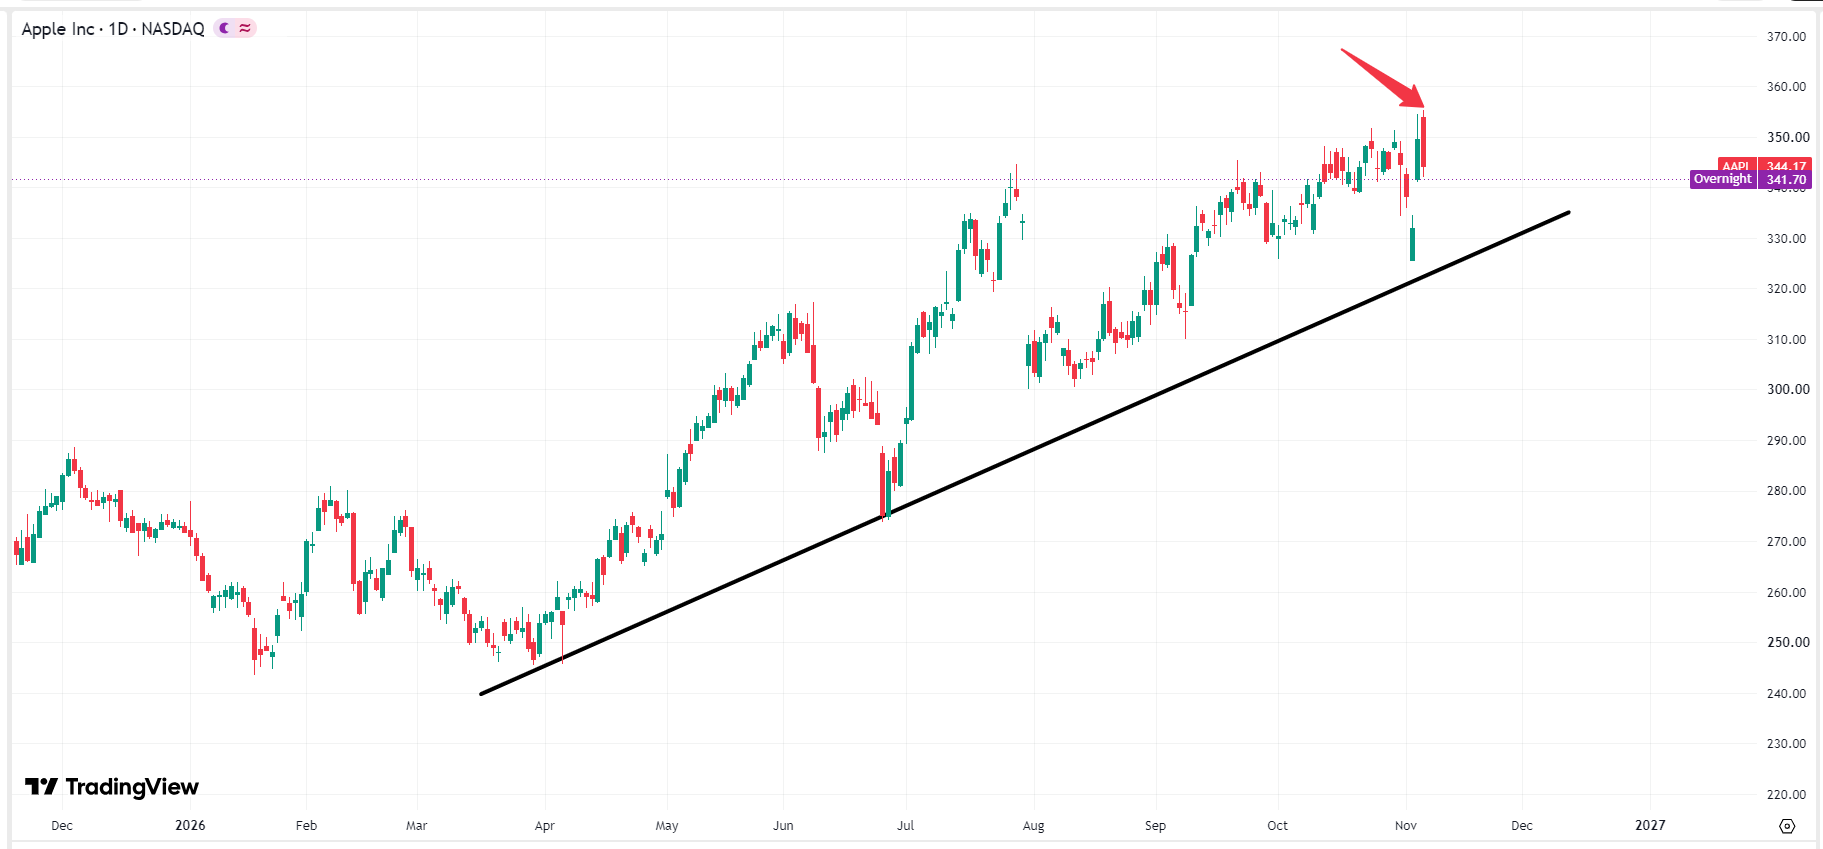 Gráfico de la cotización de Apple, Fuente: TradingView
Desde la perspectiva del análisis técnico, aunque la cotización de Apple ha experimentado notables y acusadas correcciones en múltiples ocasiones este año, ha mantenido de forma constante una tendencia alcista y su estructura alcista sigue intacta. De cara al futuro, el precio de las acciones de Apple podría registrar un retroceso a corto plazo, pero mientras no caiga por debajo de los 310,00–315,00 dólares, esto ayudará a acumular impulso para protagonizar un nuevo avance hacia los 400 dólares.
Artículos Recomendados


