


Previsión del precio de las acciones de SpaceX: El enfriamiento de las expectativas de fusión con Tesla alivia las preocupaciones por una adquisición con prima, podría respaldar un rebote por encima de los $140
TradingKey - Tras la victoria de los demócratas en ambas cámaras del Congreso de Estados Unidos, GLJ Research considera que una posible fusión entre SpaceX (SPCX) y Tesla (TSLA) sería más lenta, más costosa y menos probable.
Para los accionistas actuales de SpaceX, si la operación requería originalmente el pago de una prima elevada, una ralentización del proceso podría aliviar la preocupación por ceder demasiada participación y brindar cierto respaldo a su valoración.
El precio de adquisición es clave para comprender esta lógica. Según Reuters, RBC Capital Markets y JPMorgan estimaron previamente que los accionistas de Tesla podrían exigir una prima de adquisición de entre el 20% y el 35%. Ross Gerber, CEO de Gerber Kawasaki, firma que posee acciones en ambas compañías, señaló que, ante el continuo aumento de los gastos de SpaceX, pagar una prima de adquisición diluiría el patrimonio de sus accionistas.
En una operación íntegramente en acciones, en igualdad de condiciones, cuanto mayor sea la prima, más acciones tendría que emitir SpaceX a los accionistas de Tesla. Que los accionistas actuales puedan beneficiarse depende de si el negocio adquirido y el valor de las sinergias logran compensar la participación cedida. Si los inversores perciben que el precio de adquisición es demasiado alto, una menor probabilidad de que se cierre la operación contribuye a aliviar esta presión sobre la valoración.
Alexander Potter, analista de Piper Sandler, también señaló el 2 de noviembre que la prima de adquisición, las sinergias y los riesgos de la operación son variables clave que afectan a las cotizaciones de ambas empresas, y que los inversores podrían cuestionar si el valor de las sinergias puede alcanzar cientos de miles de millones de dólares. Por lo tanto, una prima más alta eleva el listón para que los accionistas actuales de SpaceX obtengan rentabilidades positivas.
Actualmente, persisten las presiones políticas relativas a la supervisión del Congreso y a las transferencias de terrenos. Sin embargo, si la probabilidad de una adquisición con una prima elevada disminuye mientras Starlink continúa ampliando su rentabilidad, los accionistas actuales de SpaceX podrían ver reducidas las posibles cargas de la operación y conservar un mayor potencial alcista del crecimiento del negocio independiente.
Desde una perspectiva técnica, SpaceX se encuentra actualmente en una fase de rebote con gap alcista tras una fuerte caída, con los precios todavía limitados por el nivel de retroceso de Fibonacci de 0,618 (132,35 dólares) y sin haber recuperado aún su estructura previa de consolidación.
El punto de pivote actual es la zona de 132,35–132,79 dólares formada por el nivel de retroceso mencionado y la media móvil exponencial de 5 días. Hasta que no recupere con firmeza esta área, el avance reciente debe considerarse únicamente como un rebote posterior a la ruptura bajista, lo que resulta insuficiente para confirmar que la tendencia se esté fortaleciendo.
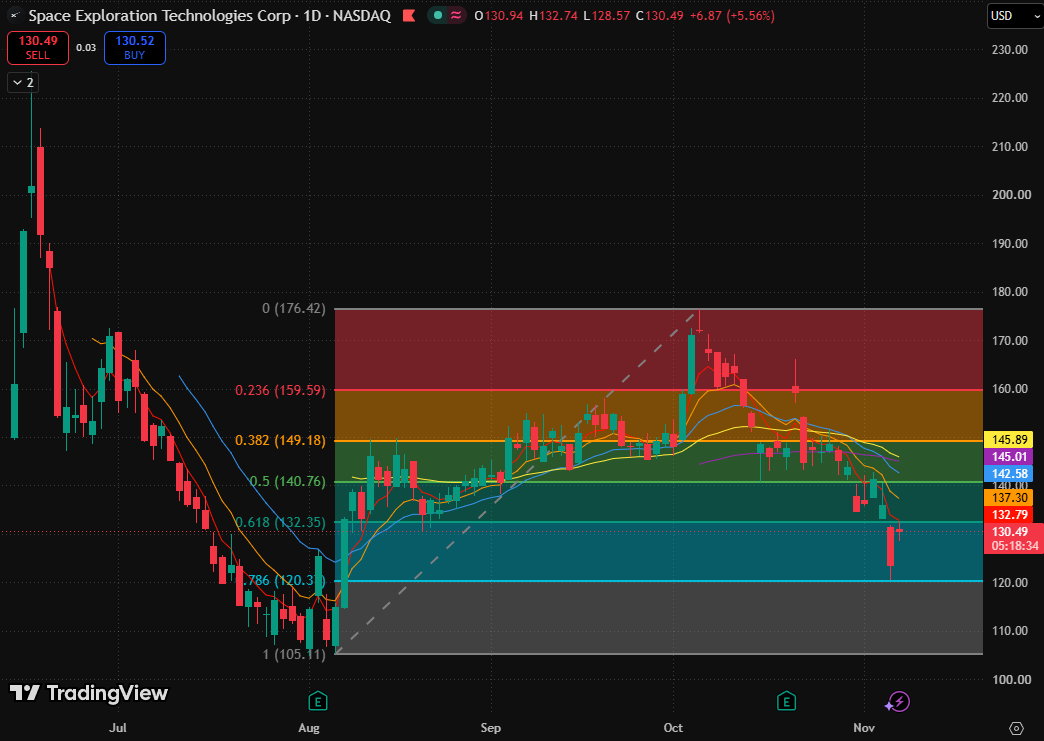
Gráfico de las acciones de SpaceX, Fuente: TradingView
De cara al futuro, solo si la acción recupera y se consolida por encima de la zona de confluencia de 132,35–132,79 dólares, encontrando soporte comprador en los retrocesos, el rebote reunirá las condiciones necesarias para continuar su recuperación. La siguiente zona objetivo es el área de 140,76–142,58 dólares, formada por el nivel de retroceso de Fibonacci de 0,5 y la media móvil exponencial de 20 días.
El mayor riesgo radica en que, tras toparse con resistencia durante el rebote, el valor vuelva a probar y perfore de forma decisiva la zona próxima al mínimo del día anterior y al nivel de retroceso de Fibonacci de 0,786. En ese caso, el soporte reciente fallaría, los precios marcarían un nuevo mínimo decreciente y aumentaría el riesgo de una mayor caída hacia el mínimo histórico de principios de agosto.
Artículos Recomendados


