


Las acciones de memoria de EE. UU. rebotan con fuerza en el premercado: SanDisk sube un 12%, Micron gana más del 9%, pero la nube de la ola de ventas de IA no se ha disipado
TradingKey - Tras una fuerte ola de ventas en la sesión anterior, el sector de almacenamiento de Estados Unidos protagonizó un rebote colectivo en las operaciones previas a la apertura del 6 de noviembre. SanDisk (SNDK) subió casi un 12%, Micron Technology (MU) avanzó más de un 9%, Western Digital (WDC) y Silicon Motion (SIMO) se dispararon más de un 8%, Seagate Technology (STX) repuntó más de un 7%, y SK Hynix (SKHY) también rebotó casi un 6%. El capital volvió a fluir hacia la cadena de suministro de hardware de IA, impulsando en conjunto a los valores de chips, equipos para semiconductores y comunicaciones ópticas.
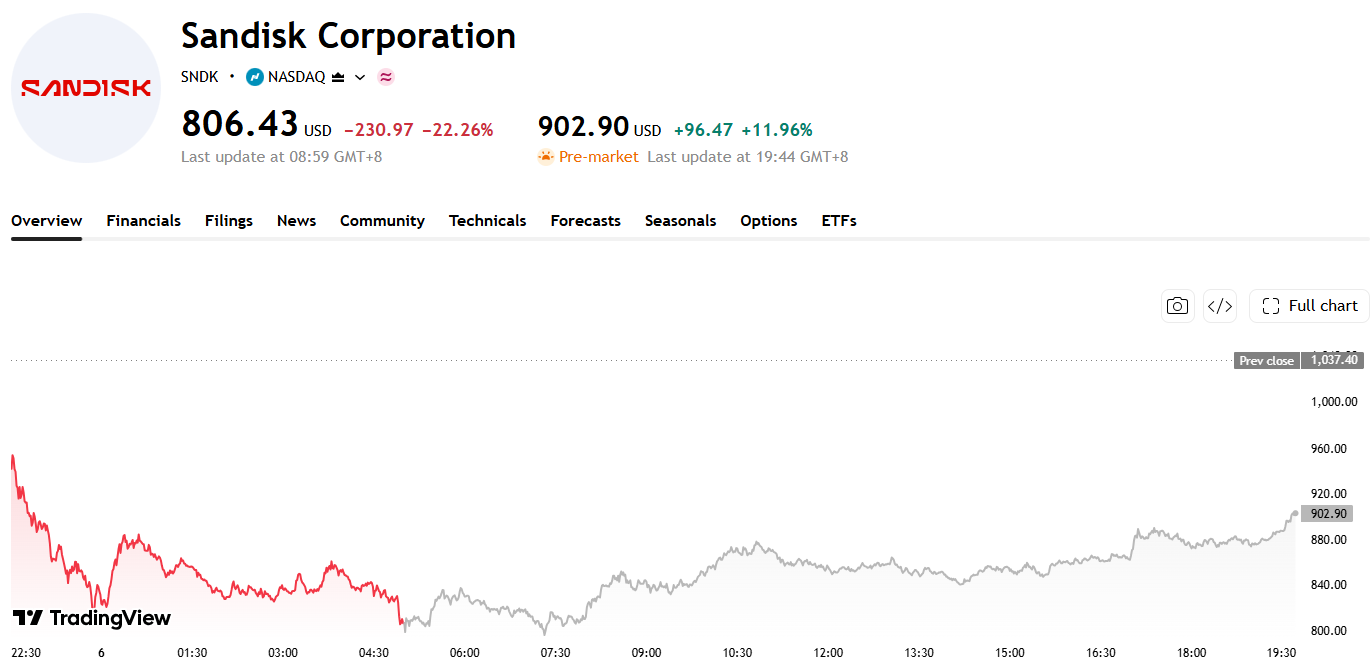
Fuente: TradingView
Este repunte fue en gran medida un rebote técnico tras varias caídas pronunciadas consecutivas. En la sesión anterior, las dudas del mercado estallaron de forma simultánea en torno a si el gasto en infraestructura de IA es sostenible, si la construcción de centros de datos afronta restricciones más severas y si las empresas pueden cumplir con los retornos de inversión previstos, lo que provocó un desplome de alrededor del 12,25% en el índice de semiconductores de Filadelfia. SanDisk se hundió un 22,26% ese día, mientras que Micron Technology y Western Digital cayeron más de un 17% cada una, y Seagate Technology también retrocedió cerca de un 16%, lo que situó a estos valores en una zona de profunda sobreventa a corto plazo. En comparación con las pérdidas previas, el rebote previo a la apertura apenas recuperó una parte del terreno perdido y sigue siendo insuficiente para confirmar un cambio de tendencia en el mercado.
Tras los avances demócratas en las elecciones de mitad de mandato de Estados Unidos, el mercado comenzó a evaluar los posibles ajustes de políticas a los que podría enfrentarse la construcción de centros de datos. A los inversores les preocupa que factores como el aumento de las tarifas eléctricas, los permisos de terrenos, el consumo de agua y el gasto energético puedan llevar a algunos estados a restringir o aplazar proyectos de centros de datos a gran escala. Dado que los chips de memoria, las unidades de estado sólido empresariales y los discos duros de alta capacidad son componentes críticos para los centros de datos de IA, cualquier ralentización en la construcción de proyectos podría afectar al crecimiento de los envíos, la fijación de precios de los productos y las expectativas de beneficios de los proveedores upstream.
Sin embargo, desde la perspectiva de los fundamentales de la industria, la demanda a largo plazo de almacenamiento de alta capacidad impulsada por el entrenamiento y la inferencia de IA no ha desaparecido debido a cambios de políticas a corto plazo. Los resultados financieros y los pedidos anunciados con anterioridad por los proveedores de almacenamiento siguen indicando que los clientes de computación en la nube mantienen una sólida demanda de adquisiciones de unidades de estado sólido empresariales, memorias para servidores y productos de almacenamiento de alto rendimiento.
Desde el punto de vista de la negociación, el volumen tras el toque de campana y la capacidad de consolidar las ganancias determinarán la calidad de este rebote. Si valores como SanDisk y Micron logran mantener la mayor parte de sus avances previos a la apertura con un volumen elevado y dejan de marcar nuevos mínimos durante las próximas sesiones, esto indicaría que las ventas motivadas por el pánico podrían haber remitido temporalmente. Por el contrario, si las cotizaciones abren al alza pero pierden fuelle, o incluso perforan los mínimos de la sesión anterior, implicaría que el repunte estuvo impulsado principalmente por el cierre de posiciones cortas y que las inquietudes del mercado sobre el gasto de capital en IA, los riesgos regulatorios y el ciclo de almacenamiento siguen sin resolverse.
Artículos Recomendados


