


Palantir cae más de un 6% antes de sus resultados; unos resultados mejores de lo esperado podrían llevar a un retorno al máximo histórico de $213
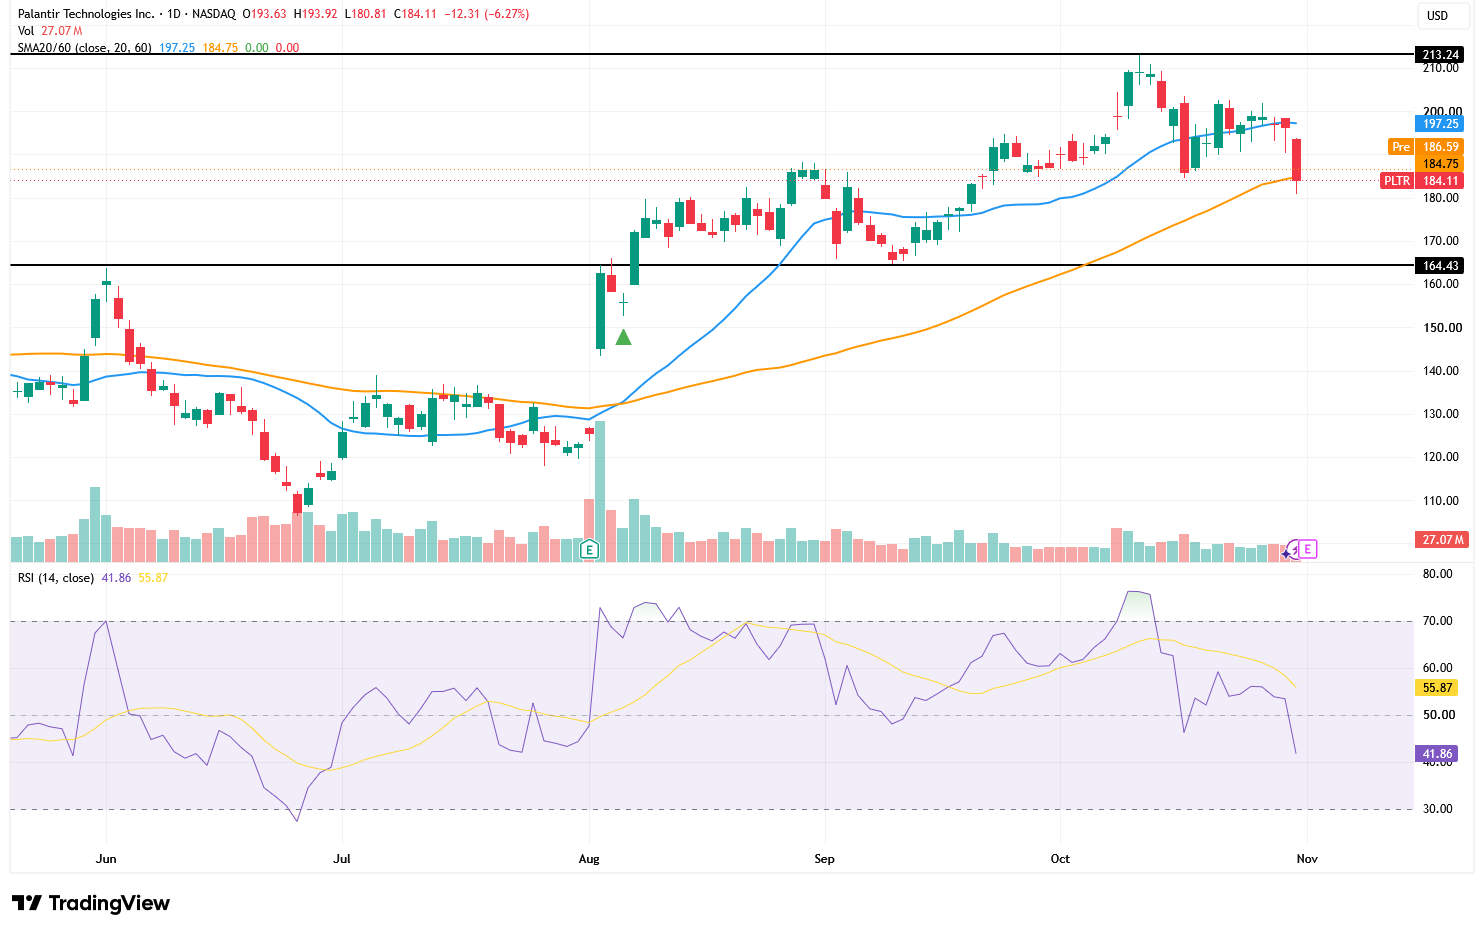
TradingKey - Palantir (PLTR) presentará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 2 de noviembre. En la última jornada bursátil previa a la presentación de resultados, la cotización de la empresa cayó un 6,27% hasta cerrar en 184,11 dólares, tras tocar un mínimo intradía de 183,19 dólares y retroceder alrededor de un 7,4% en la semana. Frente a su máximo histórico anterior, cercano a los 213 dólares, la acción se ha replegado cerca de un 14%, lo que indica que los inversores están reduciendo su exposición al riesgo en valores de IA con elevadas valoraciones antes de los resultados.
Wall Street prevé que los ingresos de Palantir en el tercer trimestre alcancen aproximadamente los 2.180 millones de dólares, lo que supone un aumento interanual de alrededor del 84%; se espera que el beneficio por acción se sitúe en 0,41 dólares, casi duplicando los 0,21 dólares del mismo periodo del año anterior. Las previsiones del consenso ya superan la estimación previa de ingresos fijada por la empresa, que oscilaba entre 2.160 millones y 2.164 millones de dólares.
La métrica más relevante del tercer trimestre sigue siendo el negocio comercial en Estados Unidos. Las elevadas expectativas actuales de crecimiento de Palantir se basan en gran medida en la aceleración del despliegue de software de IA por parte de los clientes corporativos. Si los ingresos comerciales en Estados Unidos, el número de clientes y el valor de los grandes contratos siguen superando las previsiones, se demostrará que la demanda de AIP se sigue traduciendo en ingresos reales, lo que proporcionará un respaldo fundamental al impulso alcista de la acción.
El desempeño del negocio gubernamental es igualmente importante. Las inversiones en software de IA por parte de las agencias de defensa, inteligencia y sector público de Estados Unidos proporcionan a Palantir una sólida base de cartera de pedidos a largo plazo, aunque la firma de contratos estatales y el reconocimiento de ingresos suelen presentar cierta volatilidad. Si los negocios comercial y gubernamental logran crecer a la par, la estructura de ingresos de la empresa ganará mayor estabilidad.
Antes de la presentación de resultados, Palantir cotiza a un ratio PER prospectivo de casi 97 veces, significativamente superior al de la mayoría de las grandes empresas de software y semiconductores. Con una valoración tan elevada, el mercado exige que la compañía registre de forma constante un "crecimiento por encima de lo esperado", en lugar de limitarse a mantener un rendimiento sólido habitual.
Fuente: TradingView
Desde una perspectiva técnica, Palantir ha roto a la baja su nivel de soporte a corto plazo de 185 dólares, que será la principal barrera a recuperar en un rebote posterior a la publicación de resultados. Si la cotización vuelve a superarlo, la siguiente zona de resistencia se sitúa entre los 194 y los 200 dólares; solo una ruptura con un elevado volumen por encima de los 200 dólares permitiría al mercado volver a poner a prueba el máximo histórico de unos 213 dólares.
Teniendo en cuenta el precio de cierre de 184,11 dólares, una recuperación hasta los 213 dólares requeriría un avance de aproximadamente el 15,7%. Esta magnitud es ligeramente superior a la volatilidad prevista tras los resultados, fijada en torno al 13,3% e implícita en el mercado de opciones. La empresa necesita emitir señales positivas simultáneas en ingresos, BPA, crecimiento del negocio comercial en Estados Unidos y previsiones futuras para que el capital vuelva a buscar máximos históricos.
Por el contrario, si los resultados se limitan a cumplir con lo esperado, o si los ingresos comerciales en Estados Unidos y las previsiones para todo el año no se revisan al alza, los 185 dólares podrían pasar de ser un soporte a convertirse en resistencia, y la cotización podría poner a prueba el nivel de los 180 dólares. Si este último no se mantiene, el repliegue podría extenderse al rango de entre 170 y 175 dólares.
Artículos Recomendados


