


Pronóstico del precio de las acciones de Microsoft: MSFT rebota más de un 50 % desde el mínimo de junio, unos resultados superiores a lo esperado podrían impulsarla hacia el máximo histórico de $555
TradingKey - Microsoft (MSFT) presentará sus resultados financieros del primer trimestre fiscal de 2027 tras el cierre del mercado el 28 de octubre, hora del este de Estados Unidos. A medida que el precio de sus acciones recupera los 530 dólares y se aproxima a su máximo histórico, este informe de resultados podría determinar si Microsoft puede mantener su racha alcista impulsada por Azure y la demanda de inteligencia artificial.
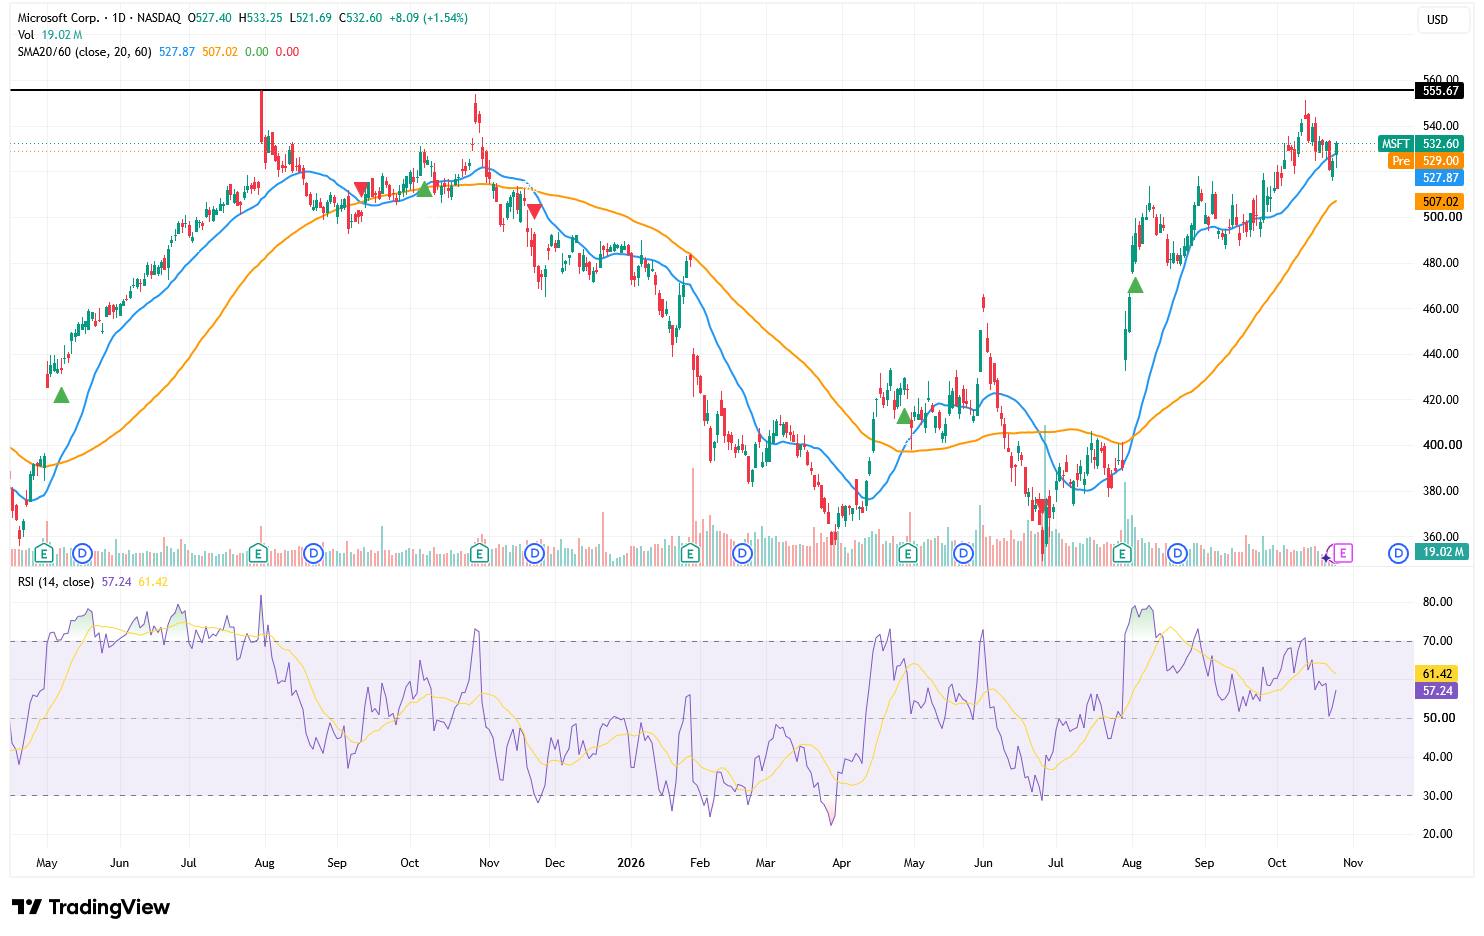
Al 26 de octubre, la cotización de Microsoft cerró en 532,60 dólares, lo que supone un avance del 1,54% en la jornada. En comparación con el mínimo de 349,20 dólares alcanzado el 25 de junio, el valor se ha revalorizado aproximadamente un 52,5% en términos acumulados y actualmente se encuentra a solo un 4% de su máximo histórico cercano a los 555 dólares. Esto significa que el mercado ya ha descontado de antemano unas expectativas de crecimiento bastante optimistas.
El mercado prevé que los ingresos de Microsoft en el primer trimestre fiscal se sitúen en aproximadamente 90.600 millones de dólares, lo que representa un aumento interanual de casi el 17%, mientras que el beneficio por acción ajustado se estima en torno a 4,72 dólares, frente a los 4,13 dólares del mismo periodo del año anterior. Microsoft ofreció previamente una previsión de ingresos de entre 89.850 millones y 90.950 millones de dólares, lo que significa que el consenso del mercado ya está cerca del límite superior del rango de previsiones de la compañía, por lo que el mero cumplimiento de las guías podría no actuar como un catalizador alcista significativo.
Azure sigue siendo la métrica más crítica en este informe de resultados. Microsoft espera que los ingresos de Azure crezcan entre un 44% y un 45% a tipo de cambio constante en el primer trimestre fiscal, lo que supone una aceleración desde el 43% aproximado del trimestre anterior. Si el crecimiento real supera el límite superior de la previsión y la directiva confirma que la demanda de los clientes continúa superando la capacidad de cómputo disponible, el mercado tendrá mayores razones para creer que el negocio en la nube de Microsoft permanece en una fase de aceleración, en lugar de depender de ajustes de precios o del reconocimiento de contratos a corto plazo para sostener el crecimiento.
Sin embargo, que la cotización de Microsoft pueda superar su máximo histórico depende no solo del crecimiento de los ingresos, sino también de si los costes de la infraestructura de IA comienzan a erosionar el flujo de caja y los márgenes de beneficio. La empresa prevé que los gastos de capital del primer trimestre superen los 50.000 millones de dólares, mientras que las inversiones de capital (capex) para el año natural 2026 alcanzarán alrededor de 175.000 millones de dólares. Aunque Microsoft todavía prevé mantener un flujo de caja libre positivo en el ejercicio fiscal 2027 y limitar la caída del margen operativo de todo el año a menos de un punto porcentual, el mercado vigilará de cerca la presión por amortización derivada de las inversiones en centros de datos, GPUs y equipos de red.
Fuente: TradingView
Desde una perspectiva técnica, el precio de la acción ha recuperado su media móvil de 20 días en los 527,87 dólares y sigue cotizando por encima de su media móvil de 60 días de 507,02 dólares. Con la media móvil de 20 días por encima de la media móvil de 60 días y ambas en tendencia ascendente, la estructura alcista a medio plazo se mantiene intacta.
A corto plazo, la resistencia inmediata a vigilar se encuentra en la zona de 540-545 dólares. Si el informe de resultados impulsa al valor a superar esta zona con un elevado volumen y recibe confirmación al cierre diario, el siguiente objetivo apuntará hacia el máximo histórico de 555 dólares, lo que representa un potencial alcista de aproximadamente el 4% desde los precios actuales. Una ruptura adicional por encima de los 555 dólares podría abrir un nuevo margen de subida.
El RSI se sitúa actualmente en torno a 57,24. Aunque se encuentra por debajo de su línea de señal suavizada de 61,42, se mantiene por encima de la divisoria alcista-bajista de los 50 puntos, lo que indica que el impulso alcista se ha enfriado en cierta medida pero no ha pasado a ser bajista. A la baja, el soporte inicial se localiza entre los 527 y los 530 dólares; una ruptura por debajo de este nivel podría poner a prueba los 515 dólares, situándose el soporte clave cerca de la media móvil de 60 días en torno a los 507 dólares.
Artículos Recomendados


