


Previa de resultados del T3 de Netflix: ¿pueden los ingresos publicitarios compensar la caída en la participación de los usuarios? El precio objetivo más alto de Wall Street se sitúa en $135
TradingKey - Netflix (NFLX) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 20 de octubre, hora del Este. Ante presiones como la disminución del tiempo de visualización de los usuarios, la intensificación de la competencia por los contenidos y un continuo retroceso en el precio de las acciones, el mercado observa con atención si el gigante del streaming logrará encontrar nuevos motores de crecimiento.
Según las previsiones publicadas anteriormente por la empresa, Netflix espera que los ingresos del tercer trimestre alcancen los 12.860 millones de dólares, lo que supone un aumento interanual del 11,7%, con un margen operativo del 33,2%. El consenso del mercado estima los ingresos en aproximadamente 12.870 millones de dólares y el beneficio por acción en torno a los 0,82 dólares. En comparación con el crecimiento de los ingresos de alrededor del 13% registrado en el segundo trimestre, la expansión en el tercer trimestre podría desacelerarse aún más, aunque se prevé que la contribución a los ingresos derivada de las subidas de precios respalde el rendimiento de los beneficios.
Los aumentos de precios respaldan los márgenes mientras el crecimiento de los ingresos continúa desacelerándose
Desde la perspectiva de los resultados financieros, se prevé que Netflix siga presentando unos resultados relativamente sólidos en el tercer trimestre. Los ajustes de precios implementados anteriormente en mercados como Estados Unidos, México y España se reflejarán de forma más completa en los ingresos de este trimestre; la realización por parte de la empresa de aproximadamente 4.700 millones de dólares en recompras de acciones durante el segundo trimestre también brindará cierto respaldo al beneficio por acción.
Sin embargo, el crecimiento proyectado de los ingresos, de alrededor del 11,7%, será inferior al del segundo trimestre y podría marcar el nivel más bajo para el mismo periodo en casi tres años. Esto implica que, aunque Netflix aún puede confiar en las subidas de precios, la publicidad y la escala de suscriptores para mantener un crecimiento de dos dígitos, su negocio tradicional de suscripción ha entrado en una etapa más madura.
En estas circunstancias, el margen operativo del 33,2% podría atraer más atención que los datos de ingresos. Si el margen cumple o supera las previsiones, indicará que las subidas de precios, el control de costes y las economías de escala siguen surtiendo efecto; si el crecimiento del beneficio depende principalmente de los despidos y los recortes de gastos mientras la demanda de audiencia continúa debilitándose, el mercado podría cuestionar si esta mejora es sostenible.
Netflix anunció recientemente el despido de unos 1.000 empleados, que representan aproximadamente el 6% de su plantilla global total, lo que supone la mayor ronda de ajustes de personal de la empresa desde 2022. Los despidos afectan principalmente a departamentos como producto, tecnología, legal y recursos humanos, lo que refleja la continua reasignación de recursos por parte de la dirección y un mayor cambio del enfoque operativo hacia la eficiencia de la rentabilidad y el contenido principal.
Crecimiento publicitario y tiempo de visualización en un tira y afloja
A medida que su base de suscriptores madura, la publicidad se está convirtiendo en la nueva fuente de ingresos más importante de Netflix. El mercado prevé que los ingresos publicitarios de la compañía alcancen aproximadamente 3.000 millones de dólares en 2026, lo que duplicaría la cifra del año anterior. La expansión de las ventas publicitarias anticipadas, la mejora de las herramientas de compra programática y una creciente base de suscriptores en los planes con anuncios respaldan este objetivo.
Sin embargo, que los ingresos publicitarios puedan mantener el crecimiento depende en última instancia del tiempo de visualización de los usuarios. Si la frecuencia de uso de la plataforma disminuye, el inventario publicitario y el valor de los anuncios que Netflix puede vender también se verán limitados. Según estimaciones de empresas de investigación independientes, en la primera mitad de 2026, los suscriptores de Netflix pasaron un promedio de aproximadamente 49 horas al mes viendo contenido, cifra significativamente inferior a las 66 horas del mismo periodo de 2023; durante el mismo periodo, el tiempo total de visualización de la plataforma solo creció alrededor de un 2%.
Las métricas de usuarios en los mercados maduros también empiezan a mostrar presión. Datos de aplicaciones de terceros muestran que la tasa de cancelación de suscriptores de Netflix en EE. UU. aumentó un 16,6% interanual en el tercer trimestre, mientras que las descargas de la aplicación en EE. UU. y Canadá cayeron cerca de un 20%. Aunque Netflix aún conserva una tasa global de cancelación baja y una enorme base de suscriptores en todo el mundo, la brecha entre las cifras de suscriptores y el nivel de interacción de los usuarios se está convirtiendo en un factor que los inversores no pueden ignorar al evaluar su negocio publicitario.
Netflix ya no solo compite con las plataformas de streaming tradicionales como Disney+ y Amazon Prime Video; YouTube, TikTok y otros contenidos de video corto liderados por creadores también disputan el tiempo de los usuarios. En comparación con las costosas series de televisión y películas, este tipo de contenido se actualiza con mayor rapidez y se ofrece de forma más abundante, lo que plantea un desafío para el modelo de inversión en contenido original de Netflix.
Por lo tanto, la programación en directo se ha convertido en una vía prioritaria para la dirección en su búsqueda de nueva demanda de visualización. Netflix está ampliando su oferta de eventos deportivos y contenido de entretenimiento en directo, tras haber asegurado los derechos de emisión del Mundial de 2030 en España y Andorra. Sin embargo, el contenido en directo suele implicar elevados costes de derechos y actualmente realiza una contribución limitada al tiempo total de visualización. La dirección debe demostrar que el aumento de suscriptores, los ingresos publicitarios y la influencia de marca aportados por la programación en directo son suficientes para cubrir las inversiones vinculadas, y no solo para generar revuelo a corto plazo.
El equipo de contenido se reestructura mientras cae el precio objetivo promedio de Wall Street
En medio de la desaceleración en la interacción de los usuarios, Netflix también está reestructurando la arquitectura de su gestión de contenidos. Bela Bajaria, quien durante mucho tiempo supervisó el negocio global de contenidos, deja su cargo, y Peter Rice, exejecutivo de Disney y Fox, asumirá como director de contenidos (Chief Content Officer) el 26 de octubre; posteriormente, Dan Lin, responsable de la división de cine, también abandonó la empresa. Rice supervisará de manera temporal el departamento de cine mientras gestiona el masivo presupuesto global de contenidos de Netflix.
Esta serie de cambios indica que Netflix busca aumentar la tasa de éxito de sus inversiones en contenido y recrear títulos populares que puedan impulsar de manera constante las horas de visualización. La empresa está reduciendo la asignación de recursos a proyectos con bajo rendimiento, al tiempo que explora estrenos en cines, deportes en directo, pódcasts y diferentes modelos de lanzamiento de series. Sin embargo, aún queda por evaluar a lo largo de varios trimestres si estas estrategias lograrán mejorar la interacción de los usuarios.
Los mercados de capitales ya han descontado parte de estas preocupaciones: las acciones de Netflix cotizaban recientemente cerca de los 70 dólares, lo que supone una caída de más del 40% desde su máximo de 52 semanas. En un contexto marcado por el descenso de las horas de visualización, despidos y la reestructuración del equipo de contenidos, el mercado de opciones prevé que la cotización del valor podría oscilar casi un 10% tras la publicación de los resultados trimestrales.
Wall Street también se encuentra algo dividido en sus perspectivas sobre Netflix.
Según datos de TipRanks, el precio objetivo medio de los analistas a 12 meses se sitúa en aproximadamente 87,91 dólares, con una estimación máxima de 125 dólares y una mínima de 57 dólares. Algunas entidades consideran que la monetización publicitaria, las subidas de precios y la mejora de los márgenes aún pueden impulsar la recuperación de la acción, mientras que las opiniones más cautas temen que el menor atractivo del contenido debilite gradualmente el crecimiento de suscriptores y el poder de fijación de precios.
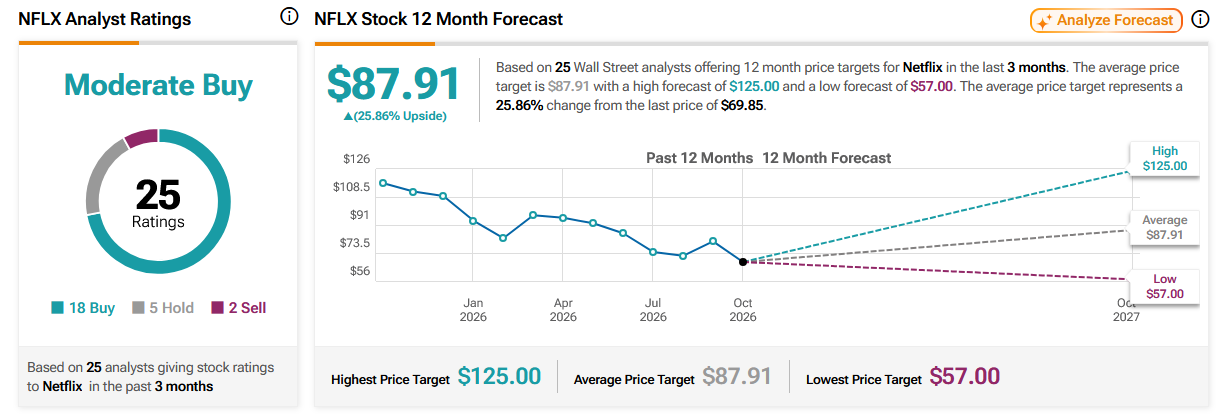
Fuente: TipRanks
Artículos Recomendados


