


El oro no tiene ratio PER: ¿cómo saber si está caro?
El oro ha caído una cuarta parte. ¿Está barato ahora?
En enero, el oro se disparó hasta alcanzar un máximo histórico de 5.608 dólares la onza. Nueve meses después, cotiza de nuevo en torno a los 4.160 dólares, aproximadamente un 26% por debajo de su máximo.
Para muchos inversores en oro, ese precio resulta tentador. El cálculo mental es sencillo: la misma onza de oro cuesta ahora casi 1.500 dólares menos que a principios de año, así que ¿no es esto una ganga? El problema es que «barato» siempre es una comparación. En comparación con enero, el oro es, en efecto, más barato. Pero ¿qué ocurre si cambiamos la vara de medir?
Los compradores de acciones se fijan en el ratio precio-beneficio (PER); los compradores de viviendas, en la relación precio-alquiler. Todas estas métricas responden a la misma pregunta: ¿el precio que estoy pagando es alto o bajo en relación con el valor intrínseco del activo? El problema con el oro es que no paga dividendos, ni intereses, ni alquileres, por lo que parece no tener un valor intrínseco con el que compararse. Como resultado, la mayoría de la gente solo puede comparar el precio de hoy con el de ayer y dejar que las variaciones de precio sustituyan a la valoración.
En realidad, el oro sí cuenta con una vara de medir para su valoración. Proviene de una serie de estudios del profesor de finanzas de la Universidad de Duke, Campbell Harvey, y del gestor de activos Claude Erb, y se conoce como la «constante dorada». Si medimos el oro actual con esta referencia, obtenemos un resultado que sorprende a muchos: incluso tras haber caído una cuarta parte, el oro sigue siendo más caro en términos de poder adquisitivo que durante el famoso pico de la burbuja de 1980.
Este artículo explica cómo se construye esta vara de medir, qué precisión ha tenido en el pasado, por qué a veces falla y cómo podemos utilizarla los inversores en oro.
La vara de medir: el precio real del oro y la «constante dorada»
Para valorar el oro, primero debemos tener claro qué es lo que el oro realmente protege.
El motivo más antiguo por el que la gente posee oro es que protege contra la inflación: el dinero de papel pierde valor, el oro no. Si esto es cierto, a largo plazo el precio del oro debería subir aproximadamente al mismo ritmo que los precios de consumo, y una onza de oro debería comprar más o menos la misma cesta de bienes a lo largo de décadas e incluso siglos.
Erb y Harvey ofrecen un ejemplo elocuente en su investigación. Compararon la paga de un legionario romano con la de un soldado estadounidense moderno y descubrieron que, convertidas a oro, ambas cifras no están muy alejadas. En otras palabras, a lo largo de dos mil años, el oro ha conservado a grandes rasgos su poder adquisitivo. Esto suena como un elogio al oro, pero conlleva otra implicación: si el oro solo conserva el poder adquisitivo, su rentabilidad real a largo plazo es cercana a cero. El oro es un depósito de valor, no una máquina de acumular riqueza.
Siguiendo esta lógica, se puede construir la vara de medir. Divida el precio nominal del oro entre el índice de precios al consumo (IPC) de Estados Unidos y obtendrá el «precio real del oro», es decir, el precio del oro descontando la inflación. Si el oro solo conserva su valor a largo plazo sin hacerlo crecer, el precio real del oro debería fluctuar en torno a una media a largo plazo. Esa media es lo que Erb y Harvey denominan la «constante dorada».
Tomando como base el IPC de Estados Unidos (promedio de 1982-84 = 100), estiman que el precio real medio del oro desde 1975 es de aproximadamente 3,46. Por sí solo, el número no tiene un significado intuitivo. Funciona de manera muy similar a un ratio PER: hay que situarlo en su rango histórico para saber si hoy está caro o barato. El propio Harvey establece exactamente esa analogía con el ratio PER.
El cálculo es lo suficientemente sencillo como para que cualquiera pueda realizarlo: se toma el precio del oro en dólares estadounidenses y se divide entre la última lectura del IPC de Estados Unidos. Con un IPC en septiembre de 336,3 y un precio reciente del oro de unos 4.160 dólares, el precio real del oro en la actualidad se sitúa en torno a 12,4, es decir, 3,6 veces su promedio histórico. Utilizamos el precio del oro en dólares y el IPC de EE. UU. porque el oro cotiza internacionalmente sobre todo en dólares y la investigación subyacente se basa en datos estadounidenses. Sin embargo, el múltiplo por sí solo no basta. Para juzgar qué significa esta lectura, debemos observar qué ocurrió después de que el precio real del oro alcanzara niveles extremos en el pasado.
¿Ha medido con precisión esta vara de medir en el pasado?
Al repasar los momentos en que el precio real del oro alcanzó sus niveles más extremos, emerge un patrón claro: cuanto más caro es el punto de partida, peor es la rentabilidad real durante la década siguiente; cuanto más barato es el punto de partida, mejor es la rentabilidad.
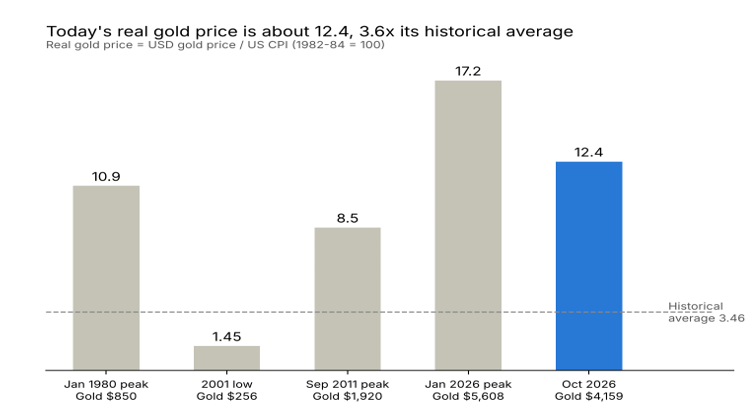
En enero de 1980, el oro se disparó hasta los 850 dólares la onza y su precio real marcó lo que en aquel momento fue un récord absoluto. Era una época aterrorizada por la inflación: tras dos crisis del petróleo, la inflación en EE. UU. superó el 13% en un momento dado y la gente hacía cola para comprar oro. Entonces, el presidente de la Reserva Federal, Paul Volcker, elevó los tipos de interés hacia el 20%, la inflación fue aplastada y el oro perdió el motivo para subir. Durante la década siguiente, el oro bajó de forma constante y su precio nominal se redujo a la mitad, mientras que los precios de consumo en EE. UU. subieron más de un 60%. En conjunto, sus tenedores perdieron aproximadamente el 70% de su poder adquisitivo real.
2001 fue el extremo opuesto. Tras dos décadas de mercado bajista, casi todo el mundo había abandonado el oro: las acciones de internet estaban de moda y bancos centrales como el Banco de Inglaterra seguían vendiendo sus reservas de oro. El oro tocó fondo en torno a los 256 dólares y su precio real se situaba en menos de la mitad de su promedio histórico. El momento en que nadie quería oro fue exactamente cuando la vara de medir indicó que estaba en su nivel más barato. La década siguiente fue el mercado alcista más glorioso del oro: tras ajustar por inflación, el poder adquisitivo se multiplicó por más de cuatro.
En septiembre de 2011, el oro subió hasta situarse en torno a los 1.920 dólares y el precio real del oro volvió a estar muy por encima del promedio. La crisis financiera acababa de terminar, la Fed estaba aplicando ronda tras ronda de flexibilización cuantitativa, los mercados temían ampliamente que el dólar se diluyera por la impresión de dinero y el «oro por encima de los 2.000 dólares» era un tema candente de conversación. Sin embargo, a medida que la economía se recuperaba y crecían las expectativas del fin del estímulo, el oro entró en un mercado bajista que duró varios años. Diez años después, el oro todavía no había vuelto a su máximo de 2011 y, tras la inflación, registraba una pérdida real de aproximadamente una cuarta parte.
Punto de partida | Precio del oro 10 años después | Variación del nivel de precios en EE. UU. | Rentabilidad real a 10 años |
Pico de ene. de 1980 | ≈ 410 $ (ene. de 1990) | ≈ +64% | ≈ -70% |
Mínimo de 2001 | ≈ 1.480 $ (abr. de 2011) | ≈ +27% | ≈ +350% |
Pico de sep. de 2011 | ≈ 1.760 $ (sep. de 2021) | ≈ +21% | ≈ -24% |
Erb y Harvey analizaron esto de forma más sistemática y llegaron a la misma conclusión: cuando el precio real del oro está por encima del promedio, las rentabilidades reales posteriores tienden a ser inferiores a la media. Esto es la reversión a la media. Asimismo, advierten de que este patrón es casi inútil a corto plazo. A lo largo de uno o dos años, el impulso domina el precio del oro: lo que sube sigue subiendo y lo que cae sigue cayendo. Solo en un horizonte de unos diez años se hace evidente la fuerza de la reversión. Y debemos ser honestos sobre un detalle más: contando desde 1975, solo existen unos cinco periodos no superpuestos de diez años. La muestra es pequeña y la estadística no es sólida. Por tanto, esta vara de medir es más una indicación orientativa que una ley precisa.
Si realmente funciona, entonces, ¿qué fuerza empuja al precio real del oro de vuelta a la media?
Por qué se produce la reversión: los precios altos generan sus propios vendedores
Lo que hace retroceder el precio real del oro es la fuerza más elemental de la oferta y la demanda: cuando los precios son demasiado altos, más gente quiere vender y menos quiere comprar.
Comencemos por la oferta. Cuanto mayor es el precio del oro, más holgados son los márgenes de las mineras, más fuerte es su incentivo para ampliar la producción y las minas marginales que antes no eran rentables vuelven a estar operativas. Metals Focus prevé que la producción minera mundial crezca un 2,4% en 2026 hasta alcanzar un récord de 3.907 toneladas.
El reciclaje responde más rápido que las minas. Una nueva mina tarda años en construirse, pero las joyas y los lingotes guardados en casa se pueden vender en cualquier momento. El reciclaje mundial alcanzó las 1.404 toneladas en 2025, el nivel más alto en 13 años. Después de que el oro retrocediera desde su máximo este año, los hogares indios vendieron casi 50 toneladas de oro usado solo en el segundo trimestre, un 43% más que un año antes. El funcionamiento del reciclaje de oro es, en realidad, bastante complejo y, a veces, unos precios más altos hacen que la gente sea más reacia a vender. Trataremos ese tema por separado en un artículo futuro.
Pasemos ahora a la demanda. La joyería es una de las mayores fuentes de demanda de oro físico en el mundo y es altamente sensible al precio. En 2025, a medida que el oro se disparaba, la fabricación de joyería sufrió una fuerte presión, registrando India y China las mayores caídas y muchos consumidores cambiando a lingotes y monedas.
Por el contrario, la demanda de inversión a menudo se mueve en sentido opuesto. La subida de precios atrae dinero impulsado por la inercia; las entradas en los ETF de oro muestran una fuerte correlación positiva con los movimientos de su cotización, por lo que cuanto más sube el oro, más gente compra. Este tipo de compras amplifica a corto plazo la desviación del precio real del oro respecto a su promedio, razón por la cual el precio real del oro puede mantenerse elevado durante años en lugar de darse la vuelta en cuanto alcanza un máximo.
Sin embargo, hay una cifra que garantiza que esta reversión sea lenta. De todo el oro extraído por el ser humano a lo largo de la historia, unas 210.000 toneladas permanecen sobre la superficie, y la nueva oferta minera anual representa menos del 2% de ese stock. Las variaciones en la oferta son como añadir agua a un gran embalse: se necesita mucho tiempo para que el nivel del agua varíe de forma visible. Esto también explica por qué el patrón de la sección anterior se desarrolla a lo largo de décadas y no de meses.
Lo que es más importante, este mecanismo de reversión descansa sobre un supuesto implícito: que el comportamiento del comprador se mantenga a grandes rasgos constante, de modo que cuando los precios son altos, menos gente compra. Una vez que aparece un nuevo tipo de comprador insensible al precio y con una escala lo suficientemente grande, la fuerza de reversión puede quedar sofocada. Esta es precisamente la razón por la que la vara de medir falló durante la última década.
La década en la que falló la vara de medir
Si aplicamos la constante dorada de forma mecánica al momento actual, obtenemos una respuesta sorprendente: 3,46 multiplicado por el IPC de septiembre (336,3) da un supuesto «precio constante del oro» de solo unos 1.160 dólares, menos del 30% de su precio actual.
Los propios Erb y Harvey hicieron este tipo de proyección, y les pasó factura. En 2013, basándose en lo que entonces era un precio real del oro elevado, estimaron que la rentabilidad real del oro durante la década siguiente podría situarse en torno a un -10% anual. En 2015, Harvey fue más allá: si el precio real del oro regresara a la constante, el oro valdría unos 825 dólares; si se produjera una sobrecorrección, podría caer incluso hasta los 350 dólares.
Al principio, el mercado les dio la razón. El oro cayó desde unos 1.400 dólares a mediados de 2013 hasta unos 1.050 dólares a finales de 2015. Sin embargo, después el guion cambió por completo: a partir de ahí, el oro subió hasta los 5.600 dólares en el transcurso de la década posterior. Lejos de regresar a 3,46, el precio real del oro se disparó hasta 17,2 en enero de este año, muy por encima del récord marcado en 1980.
Desde el punto de vista del inversor, este episodio resulta especialmente ilustrativo. Quien hubiera vendido todo su oro en 2013 basándose en esta proyección se habría sentido respaldado durante los dos primeros años, mientras el oro caía una cuarta parte. Pero si hubiera esperado a que el oro regresara a los 825 dólares para volver a comprar, se habría perdido todo el repunte posterior, que multiplicó el precio por más de cinco. La vara de medir indicaba que el oro estaba caro, pero no podía predecir cuánto tiempo se mantendría caro, y mucho menos si la estructura del mercado cambiaría. Asimismo, demuestra que juzgar el valor y juzgar el momento oportuno son dos habilidades totalmente distintas. La valoración indica qué nivel de riesgo se está asumiendo; el momento oportuno depende de cuándo cambie de dirección el dinero. Confundir ambas cosas facilita perder dinero aun habiendo acertado en el diagnóstico.
El problema radica en el supuesto planteado en la sección anterior. En los últimos años, el mercado del oro ha acogido a un grupo de nuevos compradores a gran escala: desde 2022, los bancos centrales de todo el mundo han comprado una media de unas 1.000 toneladas de oro al año, lo que equivale a una cuarta parte de la producción minera anual. Los bancos centrales no compran oro porque esté barato; lo compran para diversificar sus reservas exteriores y reducir su dependencia de los activos en dólares. Este tipo de compradores son insensibles al precio y continúan comprando incluso cuando el oro está caro, por lo que la fuerza de reversión de que «los precios altos atraen a los vendedores y ahuyentan a los compradores» ha sido absorbida una y otra vez por sus adquisiciones.
El mercado de este año confirma este punto desde la perspectiva opuesta. Según datos revisados del Consejo Mundial del Oro, los bancos centrales compraron solo 57 toneladas de oro en el primer trimestre de este año, el primer trimestre más débil en más de una década. Tan pronto como estos nuevos compradores desaceleraron el ritmo, la atracción de la vara de medir volvió a manifestarse: junto con el giro de la Fed de recortes a subidas de tipos, el oro cayó una cuarta parte desde su pico de enero y el precio real del oro bajó de 17,2 a situarse en torno a 12,4. Esto no demuestra que la reversión haya comenzado, pero nos recuerda hasta qué punto la elevada lectura actual depende de que esos nuevos compradores sigan adquiriendo oro.
Curiosamente, Erb y Harvey ya anticiparon esta posibilidad en su trabajo de 2013. Escribieron que si los países emergentes quisieran elevar sus reservas de oro a los niveles per cápita de los países desarrollados, tendrían que comprar grandes cantidades de oro a sus actuales tenedores y, para convencerlos de vender, tendrían que ofrecer un precio lo suficientemente alto. Por lo tanto, el precio real del oro podría acabar muy por encima del nivel de aquel momento. Denominaron a esto el «dilema dorado»: por un lado, la atracción de la media histórica; por el otro, la nueva demanda estructural. Nadie puede saber de antemano qué fuerza prevalecerá.
La lección de este episodio es que la constante dorada no es un objetivo de precio para el oro, y mucho menos un «valor justo». Es una regla de medir que le indica en qué punto de la historia se encuentra hoy y qué tipo de argumento necesita creer para justificar el precio actual.
Cómo pueden utilizar los operadores esta vara de medir
Si la vara de medir puede fallar, ¿sigue siendo útil? Sí, pero solo si se utiliza en el contexto adecuado. A continuación, se presentan cuatro formas de utilizarla.
En primer lugar, separe los horizontes temporales. El precio real del oro apenas tiene capacidad predictiva sobre los movimientos a uno o dos años; a corto plazo, el oro se mueve por los flujos de capitales y el sentimiento de mercado. Si utiliza la constante dorada para adivinar si el oro subirá o bajará el próximo mes, se llevará una decepción. Donde resulta verdaderamente útil es al establecer expectativas a largo plazo, entre cinco y diez años.
En segundo lugar, utilícela para calcular rentabilidades a largo plazo, no para anticipar el momento del mercado. Introduzca la lectura actual en distintos escenarios para observar cómo serían las rentabilidades de la próxima década bajo diferentes supuestos. Asumiendo que la inflación en EE. UU. alcance una media del 3% anual durante los próximos diez años, el IPC subiría a unos 452 para 2036, con los siguientes resultados:
Precio real del oro en 10 años | Precio implícito del oro (USD/oz) | Rentabilidad anualizada desde hoy |
Cae a 8 (cerca del máximo de 2011) | ≈ 3.600 | ≈ -1,4% |
Se mantiene en 12,4 (nivel actual) | ≈ 5.600 | ≈ +3,0% |
Vuelve a 17,2 (máximo de ene. de 2026) | ≈ 7.800 | ≈ +6,5% |
El mensaje de esta tabla es sencillo. Si el precio real del oro simplemente se mantiene en el elevado nivel actual, la rentabilidad a largo plazo del oro avanzará a la par que la inflación. Para obtener rentabilidades claramente por encima de la inflación, el precio real del oro tiene que seguir aumentando, lo que implica que nuevos compradores como los bancos centrales deben seguir acumulando. Y si el precio real del oro desciende en parte hacia su promedio histórico, aunque sea solo hasta el nivel del pico de 2011, el oro podría ser más barato dentro de diez años que hoy. Antes de comprar, debe tener claro a qué escenario está apostando.
En tercer lugar, utilícela para fijar un límite al tamaño de la posición. Cuando el precio real del oro se encuentra en mínimos históricos, como en 2001, el oro tiene un recorrido bajista limitado y un gran potencial alcista, por lo que se puede asignar capital de forma más agresiva. Cuando el precio real del oro es elevado, el oro aún puede servir como seguro en una cartera, pero no es adecuado para una apuesta concentrada y mucho menos para el apalancamiento. La lectura actual es 3,6 veces el promedio histórico, lo que nos sitúa en el segundo caso.
Por ejemplo, supongamos que planeaba asignar un 10% de sus activos al oro. En años en que el precio real del oro se sitúa solo en torno a 2, podría elevar esa cifra al 15%; con la elevada lectura actual, podría mantenerla en el 10% o incluso reducirla ligeramente, tratando al oro como un elemento estabilizador de la cartera en lugar de su principal fuente de rentabilidad. El porcentaje adecuado varía según la persona; la clave reside en ajustar la posición en sentido inverso a la lectura de la vara de medir: cuanto más caro esté el oro, más prudente se debe ser.
En cuarto lugar, realice mediciones periódicas y observe la tendencia, no un dato aislado. Cada trimestre, divida el precio del oro entre el IPC más reciente y registre el resultado. Si el oro cotiza de forma lateral mientras los precios de consumo siguen subiendo, el precio real del oro bajará lentamente, lo que significa que el carácter «caro» de la vara de medir se va digiriendo con el tiempo y no necesariamente a través de una caída en el precio del oro. Veamos un ejemplo práctico. En septiembre, el oro cotizaba a 4.160 dólares y el IPC era de 336,3, lo que arroja una lectura de 12,4. Si dentro de un año el oro se mantiene sin cambios mientras que el IPC sube un 3% hasta unos 346, la lectura baja a 12,0: el oro se vuelve un poco más barato sin que su precio haya caído un solo centavo. Por el contrario, si el oro sube un 10% en un año mientras los precios solo suben un 3%, la lectura se eleva a 13,2, lo que indica que el oro se ha encarecido.
Un seguro nunca es barato
Volviendo a la pregunta con la que empezamos: ahora que el oro ha caído una cuarta parte, ¿está barato?
En comparación con enero, sí. Medido en función del poder adquisitivo que el oro ha preservado a lo largo de dos mil años, el oro actual sigue estando muy caro, más caro que en 1980 y más caro que en 2011. Estas dos conclusiones no se contradicen entre sí; responden a preguntas en diferentes escalas temporales.
Este conjunto de investigaciones conduce a una conclusión algo incómoda: el oro tiende a ofrecer sus rentabilidades esperadas más bajas precisamente cuando es más popular. Eso puede sonar como un consejo para mantenerse alejado del oro, pero no lo es. La función del oro en una cartera es servir de seguro, y el seguro siempre es más caro cuando la gente está más preocupada. Pagar un precio alto hoy compra protección contra la deuda, la inflación y los conflictos geopolíticos. Esa protección tiene un valor; simplemente no debemos esperar que ofrezca elevadas rentabilidades al mismo tiempo.
Véase de otra manera: que la prima sea cara no significa que no se deba contratar un seguro. La probabilidad de que su casa se incendie no disminuye porque la prima haya subido. Lo que realmente se debe ponderar es a cuánto riesgo se enfrenta y a cuánta rentabilidad potencial está dispuesto a renunciar a cambio de esa protección. Para un inversor preocupado por la devaluación monetaria y los conflictos geopolíticos, mantener algo de oro tiene sentido incluso a precios elevados. Para quien simplemente busca ganar dinero rápido con el oro, la lectura actual representa una advertencia contundente.
Así pues, la pregunta más importante no es «¿puedo comprar ahora?», sino cuánta prima está dispuesto a pagar por este seguro y qué proporción de sus activos está preparado para destinarle. La vara de medir no tomará la decisión por usted, pero se asegurará de que, cuando decida, sepa exactamente en qué punto de la historia se encuentra.
Artículos Recomendados


