


Se espera que el Banco Central Europeo mantenga las tasas de interés pese a las elevadas presiones inflacionarias
- Se espera que el Banco Central Europeo mantenga estable su tasa de interés de referencia en el 2.50% después de dos subidas de tasas en lo que va de 2026.
- Es probable que la presidenta del BCE, Lagarde, insinúe un mayor endurecimiento monetario, ante las elevadas presiones sobre los precios.
- El riesgo para el Euro sigue sesgado a la baja ante los elevados precios del Petróleo y las tensiones en Francia.
El Banco Central Europeo (BCE) concluye su reunión de política monetaria de dos días el jueves y anunciará su decisión a las 13:15 GMT. Se espera ampliamente que el banco mantenga sin cambios la tasa de interés de las operaciones principales de refinanciación (MRO) y la facilidad de depósito en el 2.65% y el 2.50%, respectivamente, después de haber aumentado ambas en 25 puntos básicos (pb) en septiembre.
Junto con la decisión, el banco publicará su Declaración de Política Monetaria, aunque el principal foco del evento será la conferencia de prensa de la presidenta del BCE, Christine Lagarde, prevista para las 13:45 GMT. Sus comentarios a los periodistas serán analizados detenidamente para confirmar las expectativas del mercado de una tercera subida de tasas en diciembre.
Es probable que el Euro (EUR) reciba cierto apoyo de un mensaje inequívocamente de línea dura del BCE el jueves, pero el riesgo está fuertemente sesgado a la baja. Los elevados precios del Petróleo y las preocupaciones de los inversores sobre la salud fiscal de Francia representan una pesada carga para la moneda común, que podría sufrir un golpe significativo si Lagarde enfría las esperanzas del mercado de una subida en diciembre.
¿Qué esperar de la decisión sobre las tasas de interés del BCE?
Los mercados están valorando prácticamente en su totalidad una pausa de política monetaria por parte del Banco Central Europeo el jueves. El BCE subió las tasas en un cuarto de punto en septiembre, tras una subida anterior en junio, y querrá evaluar el impacto de la última medida antes de volver a aumentar los costes de los préstamos, aunque las elevadas presiones inflacionarias descartan cualquier gesto acomodaticio.
La inflación de los consumidores de la eurozona se aceleró hasta una tasa interanual del 3.8% en septiembre, su nivel más alto en tres años, desde el 3.2% de agosto, impulsada por un aumento interanual de casi el 19% en los precios de la energía. El Petróleo, el principal impulsor de la inflación, se encuentra aproximadamente un 50% por encima de los mínimos de julio y probablemente se mantendrá en niveles elevados durante algún tiempo, considerando la situación incierta y volátil en Oriente Medio.
La inflación subyacente, por otro lado, se ha mantenido estable, proporcionando cierto margen de maniobra al BCE. El banco también ha negado la existencia de indicios de fuertes efectos inflacionarios de segunda ronda, lo que refuerza los argumentos a favor de una pausa, pero el pronunciado aumento de la inflación general debe haber puesto en alerta a los responsables de política monetaria.
Sin embargo, la inflación no será el único tema en la reunión del comité del BCE el jueves. El aumento de los costes de los préstamos en Francia ha hecho saltar todas las alarmas en los mercados de bonos, ampliando el diferencial con el Bund alemán hasta niveles no vistos desde la crisis financiera de 2009-2011. En este contexto, ha surgido la especulación sobre una herramienta de compra de bonos del BCE, concretamente el Instrumento de Protección de la Transmisión (TPI), aunque las probabilidades de que se active esta semana son remotas
Considerando todos estos factores, la presidenta del BCE, Christine Lagarde, tendrá que afinar su lenguaje para contentar a todos. Mantener anclada la inflación es el principal objetivo del banco y, en ese sentido, se verá obligada a insinuar nuevas subidas de las tasas de interés en los próximos meses. Dicho esto, los datos recientes de la eurozona sugieren que el crecimiento económico sigue siendo frágil, mientras que el repunte de los rendimientos de los bonos ya está endureciendo las condiciones financieras y reduciendo la presión para subir las tasas de interés de inmediato.
Los analistas de Brown Brothers Harriman señalan que la encuesta del BCE de octubre "mostró un nuevo endurecimiento neto de los estándares crediticios y una menor demanda de préstamos en el tercer trimestre", una combinación que "es un lastre para la actividad económica de la eurozona y pone en duda las casi 75 pb de subidas del BCE que los mercados están descontando durante los próximos doce meses."
Con los mercados de futuros descontando una probabilidad superior al 80% de una subida de tasas de 25 puntos básicos en diciembre, el riesgo está en una Lagarde demasiado moderada, lo que podría socavar aún más el soporte especulativo de un Euro ya débil.
¿Cómo podría afectar la reunión del BCE al EUR/USD?
El Euro ha estado cayendo frente a sus principales pares durante las últimas semanas. Las preocupaciones sobre las posibles consecuencias de unos precios del petróleo por encima de 100$ durante un periodo prolongado, junto con los problemas de deuda de Francia y el malestar social que se extiende por el país, han ahuyentado a los inversores de la moneda común en octubre.
El par EUR/USD ha caído casi un 5% durante los últimos dos meses, alcanzando mínimos de 17 meses justo por encima de 1.1100; el EUR/GBP se depreció alrededor de un 2.8% en el mismo periodo, mientras que el EUR/JPY perdió aproximadamente un 6% de su valor.
Estas cifras ponen de relieve la importancia de una postura de línea dura del BCE en la reunión del jueves. Es poco probable que las expectativas de política monetaria impulsen por sí solas al Euro, pero podrían ayudar a aliviar la presión bajista, especialmente si van acompañadas de un compromiso claro de apoyar a Francia.
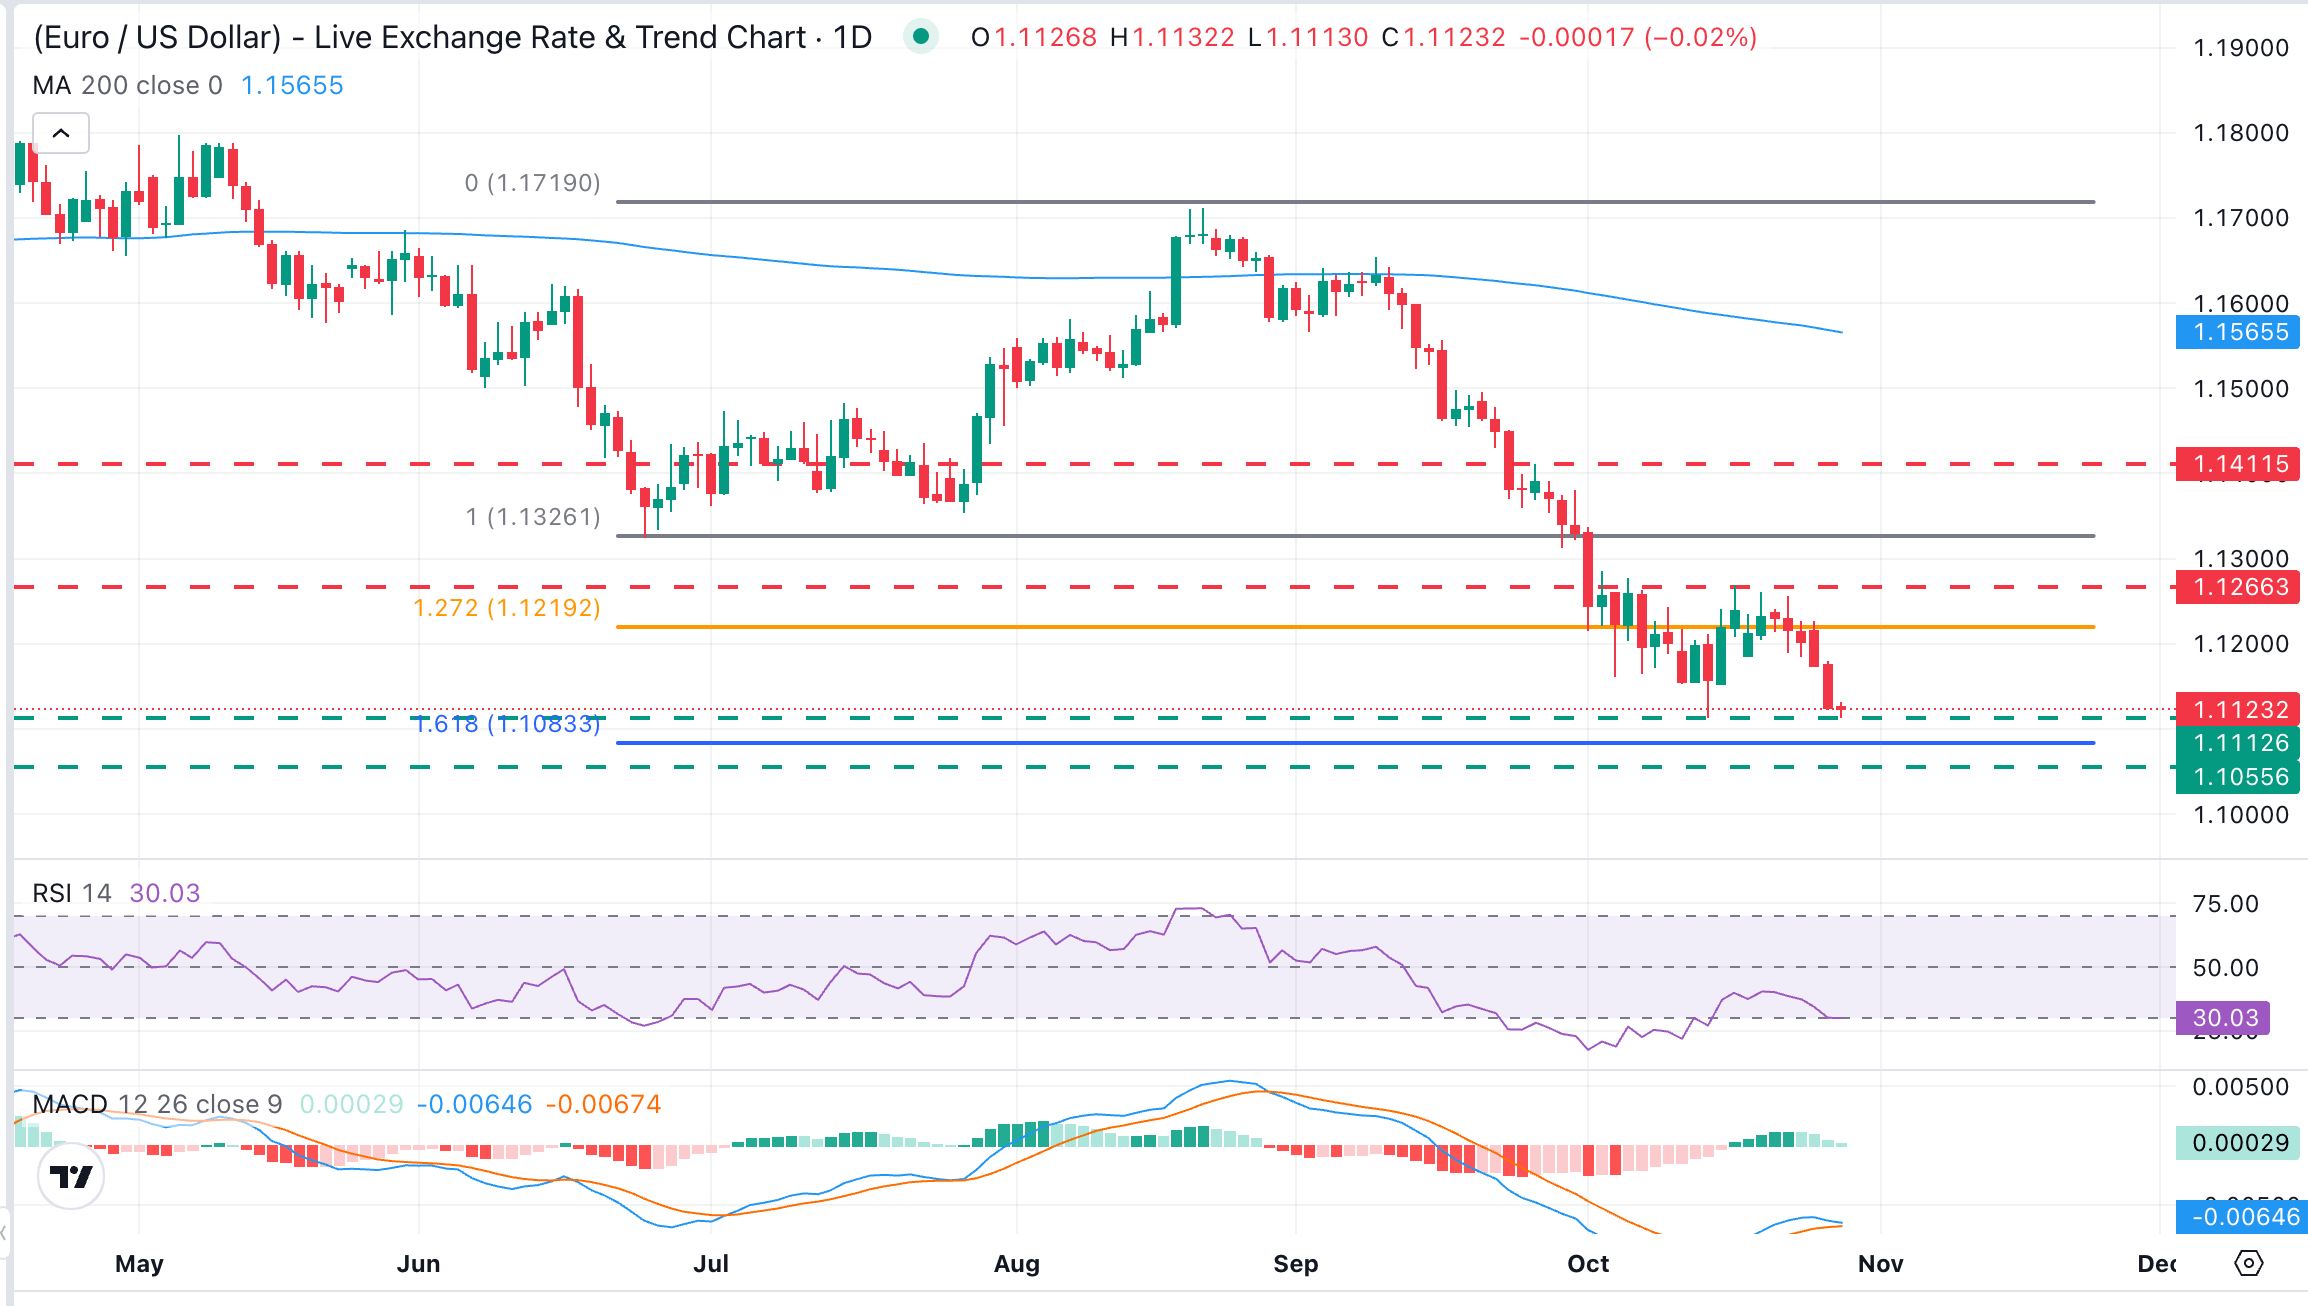
Desde una perspectiva técnica, Guillermo Alcalá, analista de divisas de FXStreet, considera que el ciclo bajista del Euro está sobreextendido, pero observa que "la incapacidad del par EUR/USD para regresar a la zona alta de 1.1200 mantiene plenamente vigente la tendencia negativa".
El gráfico diario muestra primeras señales de que el impulso bajista está perdiendo fuerza, pero el Índice de Fuerza Relativa (RSI) se mantiene por debajo de 40, lo que sugiere que los alcistas están ausentes, aunque el histograma de la Convergencia/Divergencia de Medias Móviles (MACD) ha subido por encima de cero.
"Los alcistas deberían romper el área de resistencia en 1.1255, que ha frenado los intentos de subida en octubre, y centrar la atención en los mínimos de finales de junio, cerca de 1.1325, para confirmar una reversión de la tendencia", afirma Alcalá.
Si no lo consiguen, según el experto de FXStreet, aumentaría la presión hacia el mínimo del año en 1.1113 y el retroceso de Fibonacci del 61.8% del repunte de junio-agosto, en 1.1095, antes de los mínimos de finales de mayo de 2025 en 1.1050.
Tasas de interés de EE.UU. - Preguntas Frecuentes
Las instituciones financieras cobran los tipos de interés sobre los préstamos a los prestatarios y los pagan como intereses a los ahorradores y depositantes. En ellos influyen los tipos básicos de interés, que fijan los bancos centrales en función de la evolución de la economía. Normalmente, los bancos centrales tienen el mandato de garantizar la estabilidad de los precios, lo que en la mayoría de los casos significa fijar como objetivo una tasa de inflación subyacente en torno al 2%.
Si la inflación cae por debajo del objetivo, el banco central puede recortar los tipos básicos de interés, con el fin de estimular el crédito e impulsar la economía. Si la inflación aumenta sustancialmente por encima del 2%, el banco central suele subir los tipos de interés de los préstamos básicos para intentar reducir la inflación.
En general, unos tipos de interés más elevados contribuyen a reforzar la moneda de un país, ya que lo convierten en un lugar más atractivo para que los inversores mundiales aparquen su dinero.
Los tipos de interés más altos influyen en el precio del Oro porque aumentan el coste de oportunidad de mantener Oro en lugar de invertir en un activo que devengue intereses o depositar efectivo en el banco.
Si los tipos de interés son altos, el precio del Dólar estadounidense (USD) suele subir y, como el Oro cotiza en dólares, el precio del Oro baja.
La tasa de los fondos federales es el tipo a un día al que los bancos estadounidenses se prestan entre sí. Es el tipo de interés oficial que suele fijar la Reserva Federal en sus reuniones del FOMC. Se fija en una horquilla, por ejemplo 4.75%-5.00%, aunque el límite superior (en este caso 5.00%) es la cifra citada.
Las expectativas del mercado sobre el tipo de interés de los fondos de la Reserva Federal son seguidas por la herramienta FedWatch del CME, que determina el comportamiento de muchos mercados financieros en previsión de futuras decisiones de política monetaria de la Reserva Federal.
Indicador económico
Tasa del BCE en la Facilidad de Depósito
Una de las tres tasas de interés clave del Banco Central Europeo (BCE), la tasa de la facilidad de depósito, es la tasa a la que los bancos ganan intereses cuando depositan fondos en el BCE. Es anunciada por el Banco Central Europeo en cada una de sus ocho reuniones anuales programadas.
Leer más.Próxima publicación: jue oct 29, 2026 13:15
Frecuencia: Irregular
Estimado: 2.5%
Previo: 2.5%
Fuente: European Central Bank
Artículos Recomendados


