


Se espera que los datos del IPC estadounidense aumenten en septiembre mientras los mercados reevalúan las perspectivas de tasas de la Fed
- Se espera que el Índice de Precios al Consumo de Estados Unidos suba un 3.6% interanual en septiembre.
- Se espera que la inflación subyacente anual del IPC aumente ligeramente hasta el 2.5% desde el 2.4% de agosto.
- El informe de inflación podría influir en las perspectivas de política monetaria de la Fed e impulsar la valoración del Dólar estadounidense a corto plazo.
La Oficina de Estadísticas Laborales de Estados Unidos (BLS) publicará el miércoles los datos del Índice de Precios al Consumo (IPC) de septiembre. Se espera que el informe muestre un nuevo aumento de los precios generales y un ligero repunte de la inflación subyacente anual. Cualquier divergencia respecto a las estimaciones de los analistas podría influir en las perspectivas de política monetaria de la Reserva Federal (Fed) y afectar a la valoración del Dólar estadounidense (USD).
Se prevé que el IPC mensual suba un 0.6%, tras el aumento del 0.4% registrado en agosto, mientras que la lectura anual aumentaría ligeramente hasta el 3.6% desde el 3.4%. Se espera que las cifras del IPC subyacente, que excluyen los volátiles precios de los alimentos y la energía, suban un 0.2% y un 2.5%, sobre una base mensual y anual, respectivamente.
Los precios del petróleo crudo subieron con fuerza en la primera mitad de septiembre antes de corregir a la baja en la segunda mitad. Aun así, el West Texas Intermediate (WTI) ganó alrededor de un 5% durante el mes. En este periodo, los precios del diésel por galón en Estados Unidos aumentaron de 5.6$ a 6.38$, lo que supone una subida de aproximadamente el 14%.
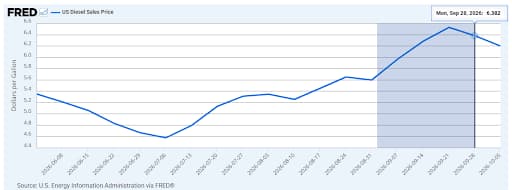
Gráfico: https://fred.stlouisfed.org/series/GASDESW
Los analistas de Societe Generale destacan el papel desproporcionado del diésel en la configuración de la dinámica inflacionaria de Estados Unidos, señalando que "pocos combustibles están tan profundamente integrados en la economía estadounidense como el diésel, cuya importancia abarca el transporte de mercancías, la agricultura, la construcción y la industria". Esta profunda integración crea "un claro canal de transmisión de los precios del diésel a la inflación general", y el banco subraya que "la relación empírica es sorprendente: los cambios en los precios del diésel explican aproximadamente el 70% de la variación de las sorpresas inflacionarias en Estados Unidos". Societe Generale calcula que "un aumento interanual del 1% en los precios del diésel está asociado con un incremento de 0.06 puntos porcentuales en la sorpresa inflacionaria", lo que pone de relieve cómo los movimientos de este único combustible pueden influir materialmente en los resultados de la inflación general.
¿Cómo podría afectar el informe del Índice de Precios al Consumo de Estados Unidos al EUR/USD?
Algunos comentarios relativamente cautelosos de los responsables de la política monetaria de la Fed sobre un mayor endurecimiento de la política monetaria y el decepcionante mercado laboral de septiembre hicieron que los inversores redujeran sus expectativas de una subida de las tasas de interés de 25 puntos básicos (pb) en octubre. Según la herramienta FedWatch de CME, los mercados están valorando actualmente en torno a un 80% la probabilidad de que se mantengan las tasas en la próxima reunión.
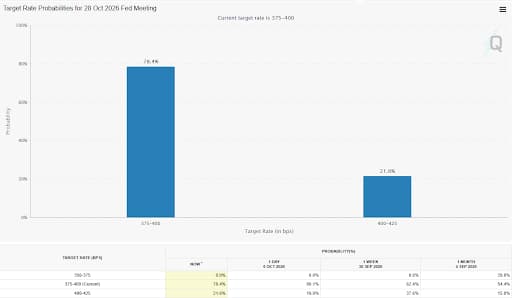
La vicepresidenta de la Fed para Supervisión, Michelle Bowman, dijo que "no hay una necesidad urgente de realizar más movimientos de tasas este año", mientras que el presidente de la Fed de Minneapolis, Neel Kashkari, declaró a Bloomberg que, si siguen subiendo las tasas, ejercerán una presión diferente sobre distintas partes de la economía. En una línea igualmente cautelosa, el gobernador de la Fed, Christopher Waller, dijo que necesitan subir aún más la tasa de política, pero añadió que también deben ser flexibles con el ritmo. Mientras tanto, la Oficina de Estadísticas Laborales informó que las Nóminas no Agrícolas aumentaron en 29.000 en septiembre, incumpliendo ampliamente la expectativa del mercado de 90.000, y que la Tasa de Desempleo subió ligeramente al 4.2% desde el 4.1% de agosto.
En este punto, una sorpresa alcista significativa, al menos una lectura del 0.7% o superior, en el dato mensual del IPC podría reavivar las expectativas de una subida de tasas en octubre o confirmar que la tasa de los fondos federales será superior al nivel actual en diciembre, cuya probabilidad actualmente es de alrededor del 85%, ya que apuntaría a un contagio de los elevados precios de la energía a la economía en general y a la inflación de los consumidores. En este escenario, el USD podría fortalecerse con la reacción inmediata y hacer que el EUR/USD vuelva a sufrir presión vendedora.
Por el contrario, un dato mensual de inflación moderado del 0.4% o inferior podría reafirmar una pausa de política monetaria en octubre. Aunque es probable que una lectura de este tipo pese sobre el USD y ayude al EUR/USD a estabilizarse a corto plazo, podría no ser suficiente para desencadenar una recuperación sostenida, dada la menor confianza de los mercados en la capacidad del Banco Central Europeo (BCE) para endurecer la política monetaria en medio de la creciente incertidumbre en torno a las perspectivas fiscales de Francia y el diferencial cada vez mayor entre los bonos públicos alemanes y franceses, también denominados Obligations Assimilables du Trésor (OAT).
Por último, un dato mensual del IPC que coincida con el consenso del mercado, o que se sitúe apenas 0.1 puntos porcentuales por debajo de este, podría no alterar materialmente la valoración del mercado sobre las perspectivas de las tasas de la Fed y tener un impacto limitado en el comportamiento del USD.
Los analistas de MUFG/BTMU sostienen que es poco probable que los planes fiscales de Marine Le Pen, líder del principal partido de la oposición en Francia, alteren materialmente las perspectivas de los bonos públicos franceses antes de que los votantes acudan a las urnas, y afirman que "es poco probable que este presupuesto alternativo modifique significativamente los riesgos asociados a los OAT antes de las elecciones del próximo año, especialmente ante un escenario plausible de una segunda vuelta presidencial entre Le Pen y el candidato de la extrema izquierda Jean-Luc Melechon, quien actualmente suele ocupar el segundo lugar en las encuestas con alrededor del 20%, frente a aproximadamente el 30% de Le Pen". En este contexto de persistente incertidumbre política y sensibilidad a los movimientos de las tasas globales, MUFG/BTMU concluye que "los riesgos bajistas del EUR/USD están llamados a prevalecer".
Valeria Bednarik, analista jefe de FXStreet, señala: "El par EUR/USD sigue deprimido cerca de su nivel más bajo desde mayo de 2025, en la zona de precios de 1.1150, y desde un punto de vista técnico apunta a extender su caída. El gráfico diario muestra al par cotizando por debajo de todas las medias móviles bajistas, mientras que la media móvil simple (SMA) de 20 días cobra un fuerte impulso bajista en 1.1325. Los indicadores técnicos están girando ligeramente al alza después de alcanzar lecturas de sobreventa, lo que refleja el rebote a corto plazo, en lugar de sugerir que el par haya encontrado un suelo provisional."
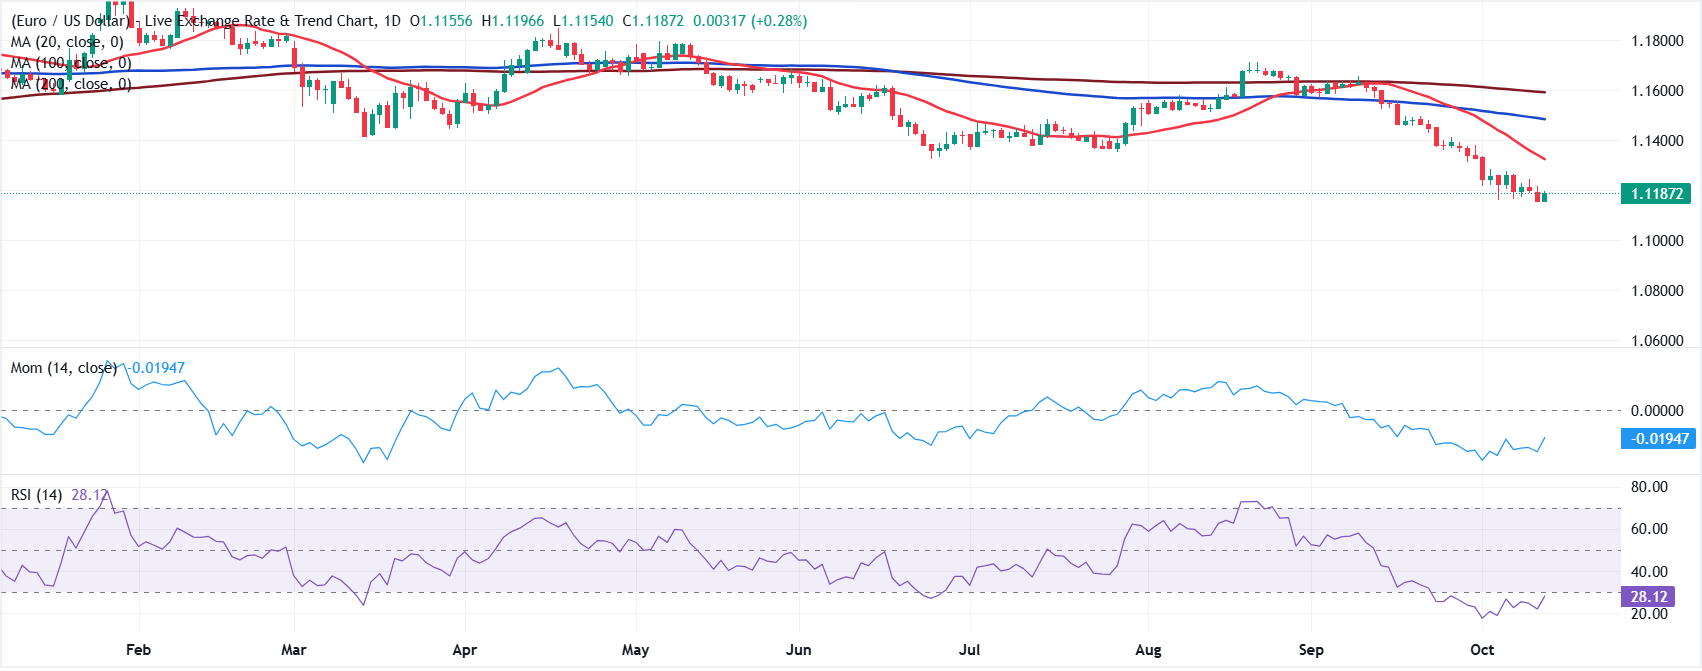
Bednarik añade: "Una vez que se pierda el mínimo de octubre cerca de 1.1150, el EUR/USD puede extender inicialmente su caída hacia la zona de 1.1100 y, posteriormente, hacia 1.1060. El siguiente soporte relevante es el umbral psicológico de 1.1000, aunque parece poco probable que el par alcance ese nivel únicamente con la publicación del IPC. Por el contrario, una extensión de la recuperación en curso encontraría una resistencia inicial en torno a 1.1260, mientras que, una vez superada esa zona, el repunte podría continuar hacia la zona de precios de 1.1320."
Inflación - Preguntas Frecuentes
La inflación mide la subida de los precios de una cesta representativa de bienes y servicios. La inflación general suele expresarse como variación porcentual intermensual e interanual. La inflación subyacente excluye elementos más volátiles, como los alimentos y el combustible, que pueden fluctuar debido a factores geopolíticos y estacionales. La inflación subyacente es la cifra en la que se centran los economistas y es el nivel objetivo de los bancos centrales, que tienen el mandato de mantener la inflación en un nivel manejable, normalmente en torno al 2%.
El Índice de Precios al Consumo (IPC) mide la variación de los precios de una cesta de bienes y servicios a lo largo de un periodo de tiempo. Suele expresarse en porcentaje de variación intermensual e interanual. El IPC subyacente es el objetivo de los bancos centrales, ya que excluye la volatilidad de los alimentos y los combustibles. Cuando el IPC subyacente supera el 2%, los tipos de interés suelen subir, y viceversa cuando cae por debajo del 2%. Dado que unos tipos de interés más altos son positivos para una divisa, una inflación más alta suele traducirse en una divisa más fuerte. Lo contrario ocurre cuando la inflación cae.
Aunque pueda parecer contrario a la intuición, una inflación elevada en un país hace subir el valor de su divisa y viceversa en el caso de una inflación más baja. Esto se debe a que el banco central normalmente subirá las tasas de interés para combatir la mayor inflación, lo que atrae más entradas de capital mundial de inversores que buscan un lugar lucrativo donde aparcar su dinero.
Antiguamente, el Oro era el activo al que recurrían los inversores en épocas de alta inflación porque preservaba su valor, y aunque los inversores a menudo siguen comprando Oro por sus propiedades de refugio en épocas de extrema agitación en los mercados, este no es el caso la mayor parte del tiempo. Esto se debe a que cuando la inflación es alta, los bancos centrales suben las tasas de interés para combatirla. Unas tasas de interés más altas son negativas para el Oro porque aumentan el coste de oportunidad de mantener Oro frente a un activo que devenga intereses o de colocar el dinero en una cuenta de depósito en efectivo. Por el contrario, una menor inflación tiende a ser positiva para el Oro, ya que reduce las tasas de interés, haciendo del metal brillante una alternativa de inversión más viable.
Indicador económico
Índice de Precios al Consumo (Mensual)
Las tendencias inflacionarias o deflacionarias se miden sumando periódicamente los precios de una cesta de bienes y servicios representativos y presentando los datos como el Índice de Precios al Consumo (IPC). Los datos del IPC se recopilan mensualmente y son publicados por la Oficina de Estadísticas Laborales de EE.UU. La cifra intermensual compara los precios de los bienes en el mes de referencia con el mes anterior. El IPC es un indicador clave para medir la inflación y los cambios en las tendencias de consumo. Generalmente, una lectura alta se considera alcista para el Dólar estadounidense (USD), mientras que una lectura baja se considera bajista.
Leer más.Próxima publicación: mié oct 14, 2026 12:30
Frecuencia: Mensual
Estimado: 0.6%
Previo: 0.4%
Fuente: US Bureau of Labor Statistics
La Reserva Federal de EE.UU. (Fed) tiene un doble mandato de mantener la estabilidad de precios y el máximo empleo. De acuerdo con dicho mandato, la inflación debería estar alrededor del 2% interanual y se ha convertido en el pilar más débil de la directiva del banco central desde que el mundo sufrió una pandemia, que se extiende hasta estos días. Las presiones de precios siguen aumentando en medio de problemas en la cadena de suministro y cuellos de botella, con el Índice de Precios al Consumidor (IPC) en niveles máximos de varias décadas. La Fed ya ha tomado medidas para domar la inflación y se espera que mantenga una postura agresiva en el futuro previsible.
Artículos Recomendados


