


Ni una ruptura ni una reversión: Qué esperan OCBC, Commerzbank e ING del Dólar estadounidense
Tres bancos coinciden en que el Dólar estadounidense (USD) se mantiene firme por ahora, pero ninguno espera una ruptura decisiva o una reversión brusca próximamente. OCBC, Commerzbank e ING atribuyen el soporte del Dólar a los mayores precios del petróleo, los firmes rendimientos estadounidenses y las persistentes expectativas de endurecimiento de la Reserva Federal (Fed). También advierten que la recuperación parece extendida y que el próximo gran movimiento necesitará un catalizador claro. La prueba más inmediata serán los próximos datos de inflación del Índice de Precios al Consumo (IPC) subyacente de Estados Unidos.
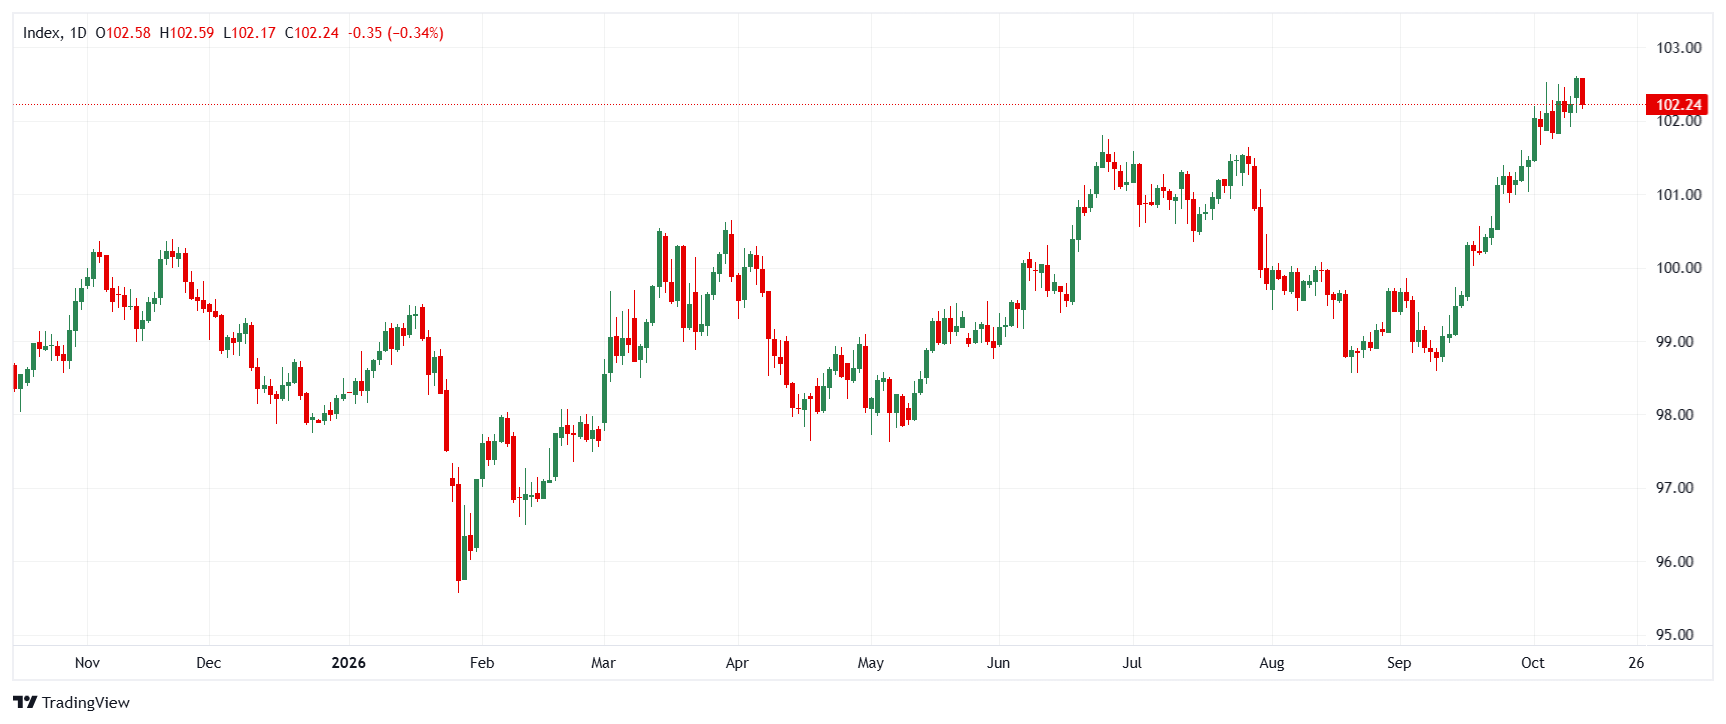
Con soporte, pero limitado: Cómo ven los bancos el próximo movimiento del Dólar estadounidense
Los tres bancos coinciden en líneas generales en que la caída del USD parece limitada, pero que su subida está limitada por ahora. El escenario base de OCBC es un USD con un sólido soporte, pero dentro de un rango, y afirma que solo una lectura del IPC subyacente del 0.4% intermensual o superior cambiaría esa situación. Commerzbank afirma que la credibilidad de la Fed, reforzada por la subida de tasas del mes pasado, es el ancla detrás de la recuperación del Dólar estadounidense. ING reconoce que el USD está sobrevalorado frente a la mayoría de las divisas del G10 y que el posicionamiento está extendido, pero no ve ningún catalizador para una reversión.
OCBC: El IPC subyacente tiene la clave para una ruptura del Dólar estadounidense
Los estrategas de OCBC, Sim Moh Siong y Christopher Wong, señalan que los mercados esperan que la Fed mantenga las tasas sin cambios en octubre antes de una subida de 25 puntos básicos (pb) totalmente descontada en diciembre. Las previsiones de consenso apuntan a una inflación general más firme debido a los mayores costes de la energía, mientras que se espera que la inflación subyacente se mantenga relativamente contenida. Esta combinación reduciría las expectativas de un mayor endurecimiento y limitaría el margen para nuevas ganancias del USD.
"Si la inflación subyacente se modera como se espera, los mercados podrían reducir aún más las expectativas de un endurecimiento adicional de la Fed, limitando el margen para nuevas ganancias del USD. En nuestra opinión, probablemente sería necesaria una lectura del IPC subyacente del 0.4% intermensual o superior para cambiar materialmente la valoración del mercado y reforzar el argumento a favor de una actuación más temprana de la Fed. Hasta entonces, es probable que el USD se mantenga soportado, pero sin romper decisivamente al alza."
Commerzbank: La credibilidad de la Fed importa más que el cambio en la orientación de Warsh
Thu Lan Nguyen, de Commerzbank, señala que el Dólar estadounidense estuvo bajo presión durante el verano, cuando el presidente de la Fed, Kevin Warsh, dejó deliberadamente de ofrecer una orientación clara sobre la trayectoria de las tasas de interés. Ese movimiento probablemente alimentó las preocupaciones de que la administración estadounidense estuviera influyendo en el banco central estadounidense. Desde entonces, las expectativas sobre las tasas estadounidenses han subido notablemente y el Dólar estadounidense se ha recuperado, aunque Warsh no ha cambiado su postura sobre la orientación futura. En opinión de Nguyen, la moneda depende más de la credibilidad del banco central que de sus herramientas de comunicación.
"La Fed reforzó precisamente esta confianza con la subida de tasas del mes pasado. Cabe destacar que el propio Warsh apoyó la decisión. Mientras los mercados crean que la Fed tomará la decisión de política monetaria correcta cuando más importe, parecen dispuestos a pasar por alto el hecho de que el presidente es reacio a comprometerse con una trayectoria futura específica para las tasas de interés."
ING: Un rally extendido que aún carece de un catalizador de reversión
Los estrategas de ING, Francesco Pesole, Frantisek Taborsky y Chris Turner, señalan que la firmeza de los precios del petróleo, tras el aumento de la actividad militar en el Golfo, mantuvo al USD sobre una base sólida al comienzo de la semana. Su modelo de valoración a corto plazo muestra que el Dólar estadounidense está sobrevalorado frente a todas las divisas del G10, excepto la Libra esterlina (GBP), frente a la cual se encuentra en su valor razonable. Sobre una base ponderada por igual, el USD está sobrevalorado un 1.1% frente al G10. Aun así, recuerdan que en marzo de 2025 se necesitó un shock de venta de Estados Unidos para descarrilar a un USD sobrecomprado.
"Se necesita un catalizador macroeconómico o de mercado claro para una reversión, y no vemos ninguno. Las expectativas de endurecimiento de la Fed siguen siendo más persistentes que las de la mayoría de los demás bancos centrales, limitando la caída del USD incluso si los precios del petróleo retroceden. Al mismo tiempo, la debilidad en los mercados mundiales de bonos continúa respaldando la demanda de una moneda defensiva y líquida."
La conclusión
El sesgo a corto plazo para el Dólar estadounidense sigue siendo favorable, pero una ruptura no es el escenario base. El próximo catalizador que habrá que vigilar es el IPC subyacente de Estados Unidos. Una lectura igual o superior al umbral intermensual del 0.4% de OCBC podría adelantar las expectativas de endurecimiento de la Fed y sacar al USD de su rango. Una lectura más débil limitaría las ganancias sin necesariamente desencadenar una reversión. Más adelante, ING señala las elecciones legislativas de mitad de mandato en Estados Unidos como un riesgo algo subestimado para el USD. Añade que los mercados llevan tiempo descontando una posible pérdida del control del Congreso por parte de los republicanos, y que el posicionamiento preventivo que podría pesar sobre el USD podría no aparecer hasta finales de octubre.
(Este artículo se creó con la ayuda de una herramienta de Inteligencia Artificial y fue revisado por un editor. Más información.)
Artículos Recomendados


