


Los precios del azúcar superan al S&P 500 en 2026: ¿puede continuar el mercado alcista del azúcar?
TradingKey - Desde 2026, el azúcar ha sido uno de los activos más destacados del mercado de materias primas. A 30 de septiembre, los precios al contado del azúcar acumulan una subida de más del 22% en lo que va de año, superando con creces el avance de aproximadamente el 12% del índice S&P 500 durante el mismo periodo. En agosto, en particular, los precios del azúcar se dispararon un 22,9% en un solo mes, registrando uno de sus mejores comportamientos mensuales desde octubre de 2010.
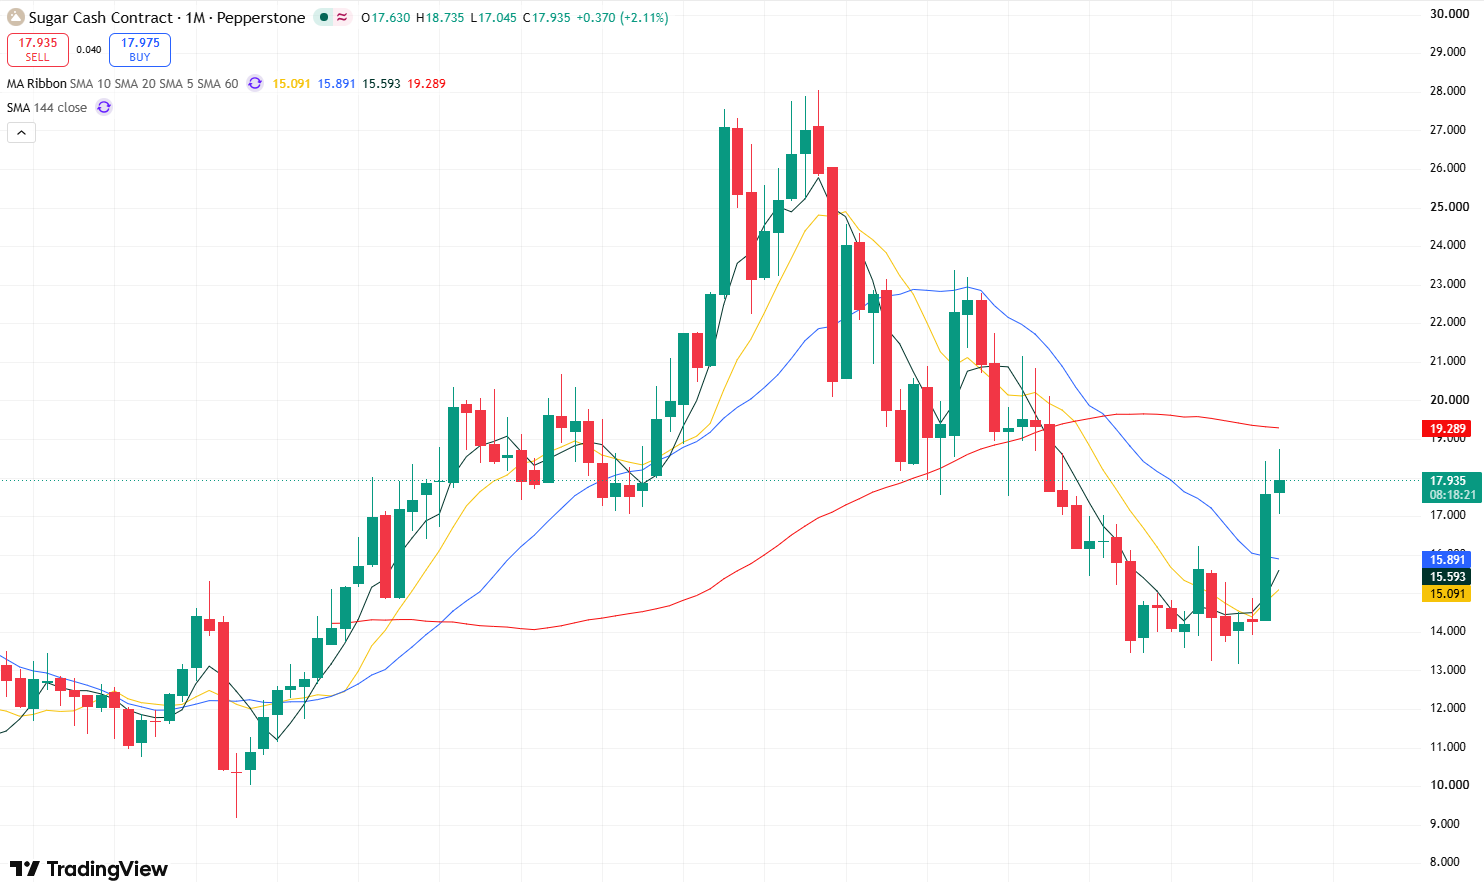
Gráfico mensual del precio del azúcar, Fuente: TradingView
¿Por qué están subiendo los precios del azúcar blanco?
El cambio fundamental que impulsa esta ronda de alzas en el precio del azúcar es la perspectiva del mercado de un rápido estrechamiento en el balance entre la oferta y la demanda global de azúcar para la campaña comercial 2026/27.
En primer lugar, la producción europea de azúcar se ha reducido significativamente. Europa registró múltiples olas de calor este año, lo que afectó a los rendimientos de la remolacha azucarera. Según la última previsión de oferta y demanda de azúcar de la Comisión Europea, la producción de azúcar de la UE para la temporada 2026/27 podría caer desde unos 16,6 millones de toneladas métricas el año anterior a 13,4 millones de toneladas métricas, una disminución de cerca del 19%. Esto significa que solo en Europa podría haber una reducción de más de 3 millones de toneladas métricas en el suministro de azúcar.
Mientras tanto, Brasil, el mayor productor y exportador de azúcar del mundo, no ha cubierto por completo esta brecha. La FAO señaló que la disminución de la producción azucarera en el Centro-Sur de Brasil fue la razón principal de la acusada subida de los precios internacionales del azúcar en agosto. El índice de precios del azúcar de la FAO aumentó un 11,9% intermensual en agosto y alcanzó su nivel más alto en un año.
Cabe destacar que el fenómeno de El Niño podría aumentar aún más los riesgos para el suministro. La Organización Meteorológica Mundial declaró recientemente que este episodio de El Niño podría ser uno de los más intensos registrados y es muy probable que persista hasta principios de 2027. Un fenómeno fuerte de El Niño altera la distribución global de las precipitaciones, con un impacto especialmente acusado en el azúcar: la India y Tailandia suelen afrontar mayores riesgos de calor extremo y sequía, mientras que Brasil podría registrar precipitaciones anómalas.
Los datos muestran que Brasil, la India y Tailandia representan juntos alrededor del 70% de las exportaciones mundiales de azúcar. Por lo tanto, incluso una reducción significativa de las cosechas en solo una de las principales regiones productoras podría alterar rápidamente el balance de la oferta en los mercados internacionales.
La India ya ha mostrado claras señales de alerta. En junio de este año, las precipitaciones en la India estuvieron cerca de un 35% por debajo de los niveles normales, y en agosto también se situaron por debajo de la media. Si el déficit de lluvias persiste en septiembre, no solo afectará a los rendimientos actuales de la caña de azúcar, sino que también podría reducir los niveles de los embalses, perjudicando la siembra y el rendimiento de este cultivo con un elevado consumo de agua en la siguiente temporada.
El Gobierno indio aprobó recientemente una cuota de importación libre de aranceles de 1 millón de toneladas métricas de azúcar sin refinar, de las cuales ya se han solicitado casi 800.000 toneladas métricas. Para un importante productor mundial de azúcar, pasar de restringir las exportaciones a aumentar las importaciones refleja intrínsecamente un estrechamiento de la oferta interna.
El Niño podría agravar aún más este problema. Reuters, citando análisis sobre el clima y los mercados de materias primas, señaló que la sequía provocada por un fuerte fenómeno de El Niño podría reducir la producción de azúcar de la India en alrededor de 1 millón de toneladas métricas. Al mismo tiempo, si Tailandia también sufre por la escasez de lluvias, la oferta de azúcar disponible para el mercado internacional de exportación se reducirá aún más.
¿Puede continuar el mercado alcista del azúcar?
En la actualidad, los fundamentos del azúcar blanco mantienen las condiciones para continuar fortaleciéndose, pero existe una clara divergencia en el mercado con respecto a la magnitud real del déficit de oferta.
El último pronóstico de agosto de la Organización Internacional del Azúcar (ISO) mostró que el organismo prevé, por primera vez, un leve déficit de oferta de 262.000 toneladas en el mercado global del azúcar para la temporada 2026/27. Más importante aún, la ISO declaró explícitamente que el fenómeno de El Niño representa la mayor amenaza para las previsiones de producción mundial de azúcar en los próximos meses.
Actualmente, partiendo de supuestos de producción relativamente normales, el mercado global del azúcar solo enfrenta un leve déficit sin llegar a una crisis de oferta grave. Sin embargo, si India, Tailandia o Brasil se ven significativamente afectados por un fenómeno de El Niño de gran intensidad, este balance entre oferta y demanda podría cambiar rápidamente.
Según datos citados por CNBC, Citi proyecta que el déficit global de oferta de azúcar en la temporada 2026/27 podría alcanzar aproximadamente 1,3 millones de toneladas, mientras que Green Pool prevé que podría llegar incluso a los 3,2 millones de toneladas. En consecuencia, Citi elevó su precio objetivo para el azúcar a tres meses hasta los 19 centavos por libra.
Desde la perspectiva del mercado, el que los precios del azúcar blanco puedan mantener la tendencia alcista dependerá de dos escenarios.
El primero es un escenario moderado. La producción brasileña vuelve a la normalidad y, aunque India y Tailandia se ven afectadas por El Niño, sus recortes de producción siguen siendo limitados, al tiempo que los precios más altos del azúcar incentivan a los ingenios brasileños a aumentar la proporción destinada a la producción de azúcar. Bajo este escenario, la previsión actual de la ISO de un déficit de oferta cercano a las 200.000 toneladas podría aproximarse a la realidad. Aunque el mercado global del azúcar pase de un superávit a un leve déficit, resultaría difícil sostener un incremento de precios rápido y prolongado.
El segundo es un escenario de deterioro significativo de la oferta. Si un fenómeno de El Niño intenso provoca una mayor caída en la producción de caña de azúcar en India y Tailandia, mientras que Brasil enfrenta interrupciones en la molienda debido a precipitaciones atípicas o los elevados precios del petróleo impulsan a los ingenios a incrementar la producción de etanol, el déficit global de oferta podría ampliarse rápidamente desde unas pocas cientos de miles de toneladas a más de 1 millón o incluso 3 millones de toneladas. En este escenario, los precios del azúcar crudo, actualmente en torno a los 18 centavos por libra, podrían continuar revalorizándose al alza.
En general, El Niño actuará como la variable clave para evaluar la sostenibilidad del mercado alcista del azúcar blanco durante los próximos seis meses.
Artículos Recomendados


