


La Rupia india gana aún más tras las nuevas medidas del RBI para reducir la demanda del Dólar estadounidense
- La Rupia india avanza aún más frente al Dólar estadounidense ante las nuevas medidas del RBI.
- El IPC minorista de India creció más rápido de lo esperado en septiembre, reforzando los argumentos a favor de otra subida de tasas del RBI.
- Los funcionarios de la Fed abogan por más subidas de tasas de interés para contener la inflación.
La Rupia india (INR) extiende el avance del lunes frente al Dólar estadounidense (USD) el martes, impulsada por el anuncio de nuevas medidas del Banco de la Reserva de la India (RBI) relacionadas con el Dólar estadounidense para apuntalar la moneda nacional. En la sesión de apertura, el par USD/INR se desploma un 0.6% hasta cerca de 95.00, el nivel más bajo visto en más de un mes.
El RBI presenta un amplio paquete de apoyo al mercado de divisas
Los analistas de MUFG destacan que el RBI ha presentado un "amplio paquete de medidas" para aliviar la presión sobre el INR, incluida "una ventanilla especial de Dólares para satisfacer las necesidades de Dólares de tres compañías petroleras estatales." Añaden que el banco central ha "detenido la renovación de cualquier contrato de derivados de divisas que implique a la Rupia y que hubiera sido cancelado," al tiempo que "ha introducido un requisito de reserva para el riesgo cambiario en las transacciones que superen los 2mn$," lo que subraya un enfoque más estricto para gestionar el riesgo cambiario.
Un informe de Reuters ha mostrado que las autoridades chinas también utilizaron anteriormente herramientas similares para desalentar las apuestas unidireccionales contra el Yuan chino (CNY).
Los elevados datos del IPC minorista de India refuerzan los argumentos a favor de más subidas del RBI
Los datos del Índice de Precios al Consumidor (IPC) minorista de India correspondientes a septiembre mostraron el lunes que las presiones inflacionarias crecieron a un ritmo más rápido de lo esperado. Los datos del IPC se situaron en el 5.54% interanual, por encima de las estimaciones del 5.4% y de la lectura anterior del 4.83%. Las presiones inflacionarias han aumentado significativamente debido a un incremento considerable de los precios de los alimentos, pero todavía se encuentran dentro de la banda de tolerancia del RBI del 2%-6%.
Los economistas de Societe Generale señalan que "la inflación ha subido todos los meses desde enero y se ha mantenido por encima del objetivo del RBI del 4% durante cuatro meses consecutivos," subrayando que el reciente repunte "ya no es simplemente una perturbación temporal de los precios de los alimentos." Añaden que "más preocupante, sin embargo, es la evidencia de que la inflación se está volviendo cada vez más generalizada," con presiones sobre los precios que se extienden más allá de los componentes volátiles de los alimentos. En este contexto, Societe Generale señala que "dado que el RBI proyecta una inflación del 6.0% en el 3T del ejercicio fiscal 27 y del 5.7% en el 4T del ejercicio fiscal 27, el dato de septiembre refuerza los argumentos a favor de que la subida de tasas de octubre marque el inicio, en lugar del final, del ciclo de endurecimiento."
Los datos del IPC estadounidense, en el punto de mira
Esta semana, se espera que los datos del IPC estadounidense de septiembre tengan una influencia significativa sobre el Dólar estadounidense. Los datos del miércoles probablemente mostrarán que la inflación general subió al 3.7% interanual desde el 3.4% de agosto. Se prevé que el IPC subyacente –que excluye los alimentos y la energía, cuyos precios son volátiles– se sitúe en el 2.5% interanual, por encima de la lectura anterior del 2.4%.
Se espera que los datos de inflación afecten a las expectativas de tasas de interés de la Reserva Federal (Fed). Los funcionarios de la Fed ya han señalado más subidas de tasas de interés, advirtiendo de riesgos de inflación persistente.
Hammack adopta una postura de línea dura mientras los temores sobre una mentalidad inflacionaria impulsan al Dólar
Hammack, de la Fed, ofreció un tono notablemente más de línea dura, con una puntuación de 8.4/10 en el FXS Speechtracker, muy por encima del promedio histórico de 7.5/10, lo que subraya un impulso mayor de lo habitual hacia una política más restrictiva. El énfasis en la necesidad de tasas de interés más altas, una postura restrictiva para asegurar el objetivo del 2%, y la preocupación de que una mentalidad inflacionaria se esté arraigando—en un contexto de condiciones financieras neutrales y amplias presiones sobre los precios impulsadas por la demanda, incluidas las provenientes de la IA—señala una preferencia por movimientos rápidos y de menor magnitud en las tasas para reforzar la credibilidad antiinflacionaria de la Fed. El enfoque de Hammack en aclarar la función de reacción y su advertencia de que las empresas están planeando subidas de precios que van más allá de los aumentos de costes apuntan a un sesgo de la Fed hacia un mayor endurecimiento, un trasfondo que normalmente ofrece soporte al Dólar y resulta negativo para las divisas sensibles al riesgo.
El Índice de Sentimiento de la Fed de FXS subió 0.59 puntos hasta 138.92, lo que refuerza que el tono general de la Fed se mantiene firmemente en territorio de línea dura, muy por encima del umbral neutral de 100. La combinación de un nivel elevado del índice y una puntuación del FXS Speechtracker por encima de la línea de base sugiere que la comunicación reciente de la Fed, ejemplificada por Hammack, continúa inclinándose hacia una política más restrictiva, una configuración que tiende a apuntalar al Dólar mientras pesa sobre el Euro y otros pares principales.
Análisis Técnico del USD/INR
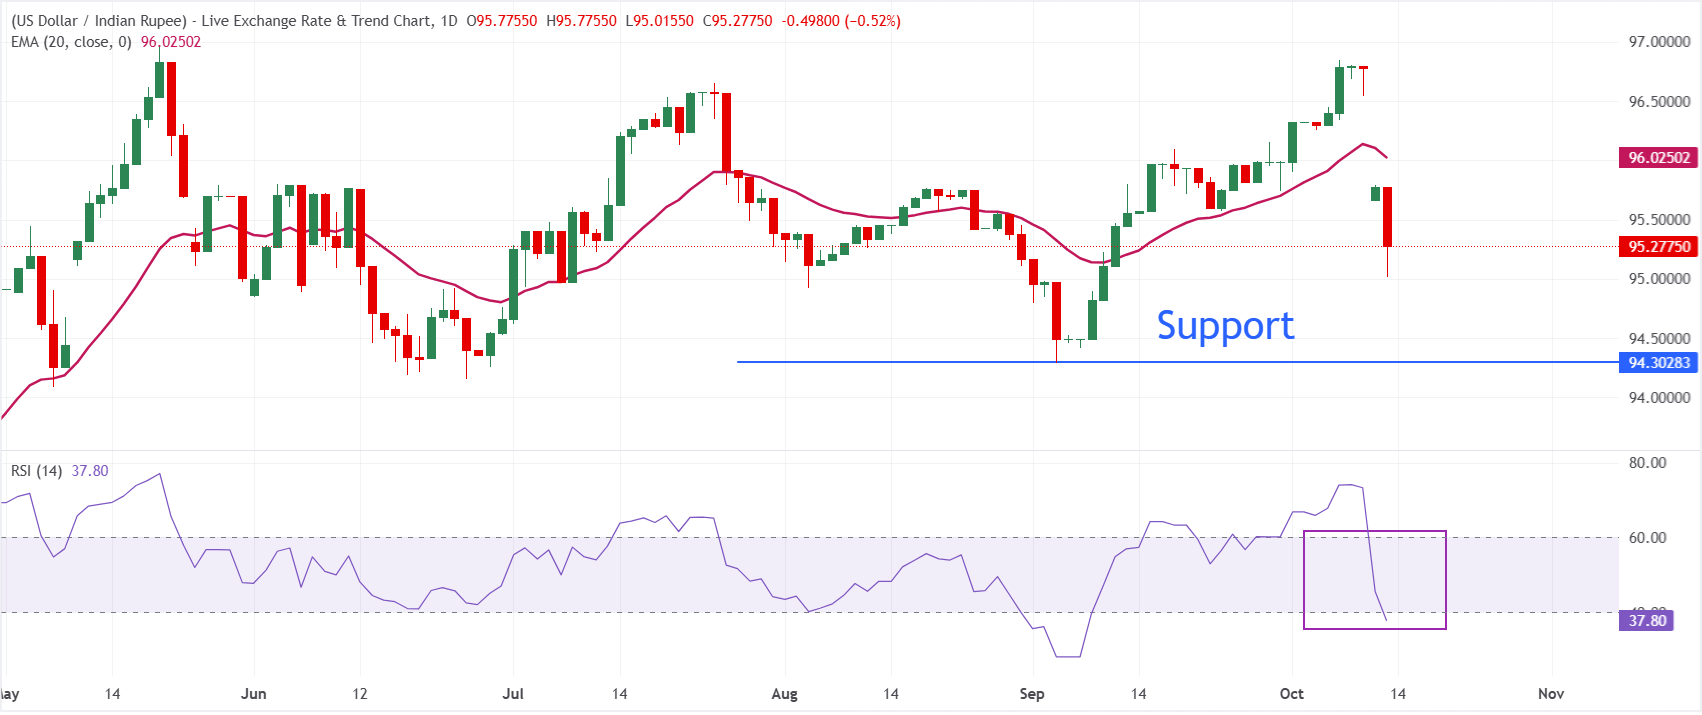
En el gráfico diario, el USD/INR cotiza en 95.28. El par sigue bajo presión bajista a corto plazo, ya que el precio se mantiene por debajo de la media móvil exponencial (EMA) de 20 períodos en 96.02, manteniendo limitado el movimiento a corto plazo.
El Índice de Fuerza Relativa (RSI) en 37.8 se mantiene por debajo de la línea neutral de 50, lo que sugiere que el impulso bajista sigue vigente, aunque el mercado todavía no se encuentra en territorio de sobreventa.
Al alza, la resistencia inmediata se sitúa en la EMA de 20 períodos cerca de 96.03, y sería necesaria una ruptura sostenida por encima de esta barrera para aliviar el sesgo bajista actual y abrir el camino hacia una mayor recuperación. A la baja, el par podría extender su descenso hacia el mínimo de septiembre cerca de 94.30.
(El análisis técnico de esta historia se redactó con la ayuda de una herramienta de IA. Más información.)
Rupia india - Preguntas Frecuentes
La Rupia india (INR) es una de las monedas más sensibles a los factores externos. El precio del petróleo crudo (el país depende en gran medida del petróleo importado), el valor del Dólar estadounidense (la mayor parte del comercio se realiza en dólares estadounidenses) y el nivel de inversión extranjera son todos factores influyentes. La intervención directa del Banco de la Reserva de la India (RBI) en los mercados de divisas para mantener estable el tipo de cambio, así como el nivel de los tipos de interés fijados por el RBI, son otros factores importantes que influyen en la Rupia.
El Banco de la Reserva de la India (RBI) interviene activamente en los mercados de divisas para mantener un tipo de cambio estable y ayudar a facilitar el comercio. Además, el RBI intenta mantener la tasa de inflación en su objetivo del 4% ajustando las tasas de interés. Los tipos de interés más altos suelen fortalecer la Rupia. Esto se debe al papel del “carry trade”, en el que los inversores piden prestado en países con tasas de interés más bajas para colocar su dinero en países que ofrecen tasas de interés relativamente más altas y beneficiarse de la diferencia.
Los factores macroeconómicos que influyen en el valor de la Rupia incluyen la inflación, las tasas de interés, la tasa de crecimiento económico (PIB), la balanza comercial y las entradas de inversión extranjera. Una tasa de crecimiento más alta puede conducir a una mayor inversión en el extranjero, aumentando la demanda de la Rupia. Una balanza comercial menos negativa eventualmente conducirá a una Rupia más fuerte. Los tipos de interés más altos, especialmente los tipos reales (tipos de interés menos inflación) también son positivos para la Rupia. Un entorno de riesgo puede generar mayores entradas de inversión extranjera directa e indirecta (IED y FII), que también benefician a la Rupia.
Una inflación más alta, en particular si es comparativamente más alta que otros países, es generalmente negativa para la moneda, ya que refleja una devaluación a través del exceso de oferta. La inflación también aumenta el costo de las exportaciones, lo que lleva a que se vendan más rupias para comprar importaciones extranjeras, lo que es negativo para la Rupia india. Al mismo tiempo, una inflación más alta suele llevar al Banco de la Reserva de la India (RBI) a subir los tipos de interés y esto puede ser positivo para la Rupia, debido al aumento de la demanda de los inversores internacionales. El efecto contrario se aplica a una inflación más baja.
Artículos Recomendados


