


Las acciones de Meta se acercan a un máximo histórico: las expectativas de monetización de la IA respaldan su valoración, y los resultados del T3 y el capex serán una prueba clave
TradingKey - El 13 de octubre, hora del Este de Estados Unidos, Meta Platforms (META) cotizaba en torno a los 760 dólares, a solo un 2,54% de su máximo reciente de 779,8 dólares y a apenas un 4,7% de su máximo histórico.
Si los alcistas logran superar de forma efectiva esta zona de resistencia histórica, los 800 dólares podrían convertirse en el siguiente nivel psicológico; sin embargo, si el precio de la acción vuelve a encontrar resistencia cerca de su máximo anterior, también podría concentrarse la toma de beneficios acumulada recientemente.
Esta racha alza en el precio de la acción no se debe únicamente a un rebote técnico; detrás de ella se encuentra la expectativa de que Meta refuerce de manera continua sus productos de IA y sus capacidades de comercialización. Meta anunció que Muse Wonder se ha abierto a desarrolladores y usuarios a través de la API Meta Model y Muse Code, mientras que Muse Wonder Full está disponible en primer lugar para los suscriptores de Muse Code. El mercado interpretó esto como una aceleración por parte de Meta en la comercialización de sus capacidades de IA y un intento de establecer nuevas vías de ingresos en agentes personales, aplicaciones empresariales y servicios de suscripción.
El negocio publicitario existente de Meta también proporciona un apoyo fundamental para esta recuperación de la valoración. Los ingresos de la empresa en el segundo trimestre alcanzaron los 60.801 millones de dólares, un 28% más en comparación con el mismo periodo del año anterior; a fecha de junio, las personas activas diarias en su familia de aplicaciones alcanzaron los 3.600 millones, un 3% más interanual. Sin embargo, las inversiones en infraestructura de IA impulsaron simultáneamente los costes al alza: el margen operativo del segundo trimestre cayó del 43% del mismo periodo del año anterior al 31%, y los gastos de capital alcanzaron los 31.080 millones de dólares.
Sin embargo, el verdadero riesgo radica en si Meta puede empezar a convertir las inversiones en IA en mayores ingresos, beneficios y flujo de caja. El flujo de caja libre de la empresa en el segundo trimestre cayó a aproximadamente 784 millones de dólares, lo que supone un descenso significativo respecto a los 8.550 millones de dólares del mismo periodo del año anterior, mientras que sus previsiones de gastos de capital para todo el año alcanzaron entre 130.000 millones y 145.000 millones de dólares. En otras palabras, actualmente el mercado está dispuesto a descontar por adelantado la capacidad de monetización futura de la IA de Meta, pero si el gasto sigue aumentando y los márgenes permanecen bajo presión, la volatilidad del precio de la acción cerca de máximos históricos también se amplificará de manera significativa.
De cara al futuro, los inversores se centrarán en gran medida en los resultados del tercer trimestre de Meta, que se publicarán tras el cierre del mercado de Estados Unidos el 21 de octubre, así como en si la dirección ofrece más detalles sobre el avance en la comercialización de los productos de IA, las mejoras de la eficiencia publicitaria y el ciclo de retorno de los gastos de capital.
Desde una perspectiva técnica, si los resultados demuestran que las inversiones en IA están impulsando la monetización de la publicidad y los ingresos por nuevos negocios, no es descartable que el precio de la acción supere la zona de los 787 dólares y vuelva a desafiar el nivel de los 800 dólares; sin embargo, si los resultados o las previsiones no alcanzan las expectativas y el precio de la acción retrocede al rango de entre 730 y 750 dólares, la tendencia alcista a corto plazo podría transformarse en una consolidación en niveles altos.
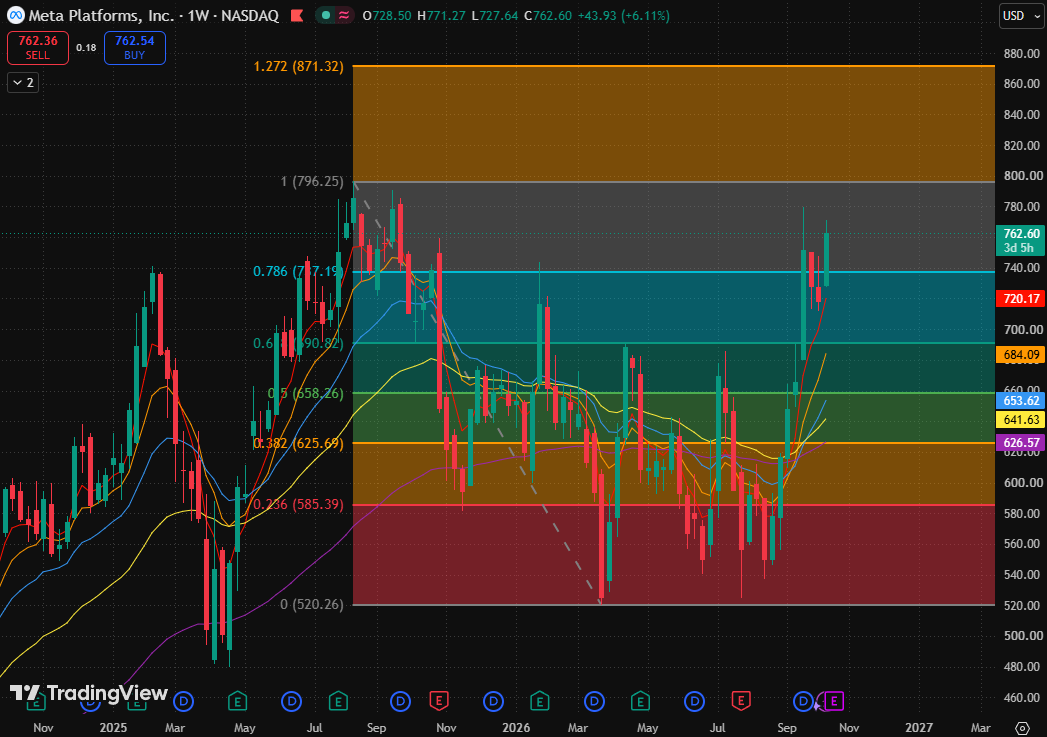
Gráfico semanal de META, Fuente: TradingView
Artículos Recomendados


