

纳斯达克100较历史高点回撤近20%:历史数据显示60个交易日后有80%概率上涨
TradingKey - 美东时间11月20日,纳斯达克100指数收跌5.61%,报25,028.98点。以10月6日创下的历史收盘高点31,224.69点计算,指数盘中最低跌至24,910.48点,回撤一度达到20.22%;按收盘点位计算,回撤幅度则由前一日的15.08%扩大至19.84%。
按本文历史回测的收盘口径,11月19日已触发15%回撤门槛。过去,纳斯达克100指数首次收盘回撤超过15%后,首周涨跌参半;约一个月后,多数样本已回到触发日收盘点位之上;约三个月后,平均涨幅进一步扩大。这次指数在触发门槛后的下一个交易日继续大跌,也说明短线仍有下探风险。历史样本中较明显的反弹,更多出现在随后一至三个月。
10月财报暴露盈利压力,11月数据中心审批担忧拖累芯片股
回顾这轮纳斯达克100指数回调的因素,首先是大型科技公司的财报让投资者重新审视两件事:原有业务还能增长多快,AI扩张又要花多少钱。以谷歌母公司Alphabet为例,第三季度搜索及其他业务收入为633.5亿美元,低于市场预期的648.95亿美元。与此同时,公司维持全年资本开支指引,并预计2027年支出将进一步大幅增加。
搜索业务一直是谷歌投入AI的重要资金来源。搜索收入低于预期,而数据中心和芯片支出继续增加,意味着在新增投资带来足够收入之前,公司可用于回购或其他用途的现金可能少于投资者此前的估计。对于谷歌这样的纳斯达克100权重股,即便收入仍在增长,只要盈利和现金流前景低于预期,估值回落就会拖累指数。
进入11月,中期选举又给AI供应链带来了另一层压力。得州等地部分候任州长曾主张暂停或收紧数据中心建设。市场担心的并非云厂商立即削减预算,而是即使资金已经到位,审批拖延也可能推迟机房建设,进而把芯片、光模块和电力设备供应商原定当季交付的订单推到以后。
这一担忧在11月5日的交易中尤为突出:芯片和数据中心相关股票领跌,纳斯达克100收于26,629.81点,较10月6日的收盘高点回撤14.72%。从10月财报季到选举后,投资者先是担心云厂商花得多、回报来得慢,随后又开始担心上游供应商原本预期的收入能否按期兑现。
到11月中旬,黄仁勋离任增加了英伟达的接班不确定性,美国扩大先进芯片出口许可要求又给部分海外订单的交付添了变数,两者进一步限制了科技股的反弹力度。
现在是买入纳指100的好时机吗?
按1986年1月以来的日收盘数据统计,纳斯达克100共有15轮符合条件的回撤。每轮只统计第一次收盘较此前历史收盘高点下跌超过15%的交易日;只有收复前高后,才重新计数。
从首次回撤超15%的收盘日起算 | 上涨次数/样本数 | 上涨比例 | 平均累计涨跌幅 | 累计涨跌幅中位数 |
持有5个交易日 | 8/15 | 53.30% | -0.73% | 2.96% |
持有20个交易日 | 12/15 | 80.00% | 3.46% | 3.41% |
持有60个交易日 | 12/15 | 80.00% | 9.53% | 7.64% |
短线看,跌超15%没有带来明显的反弹优势。随后5个交易日仅有8次上涨,比例略低于普通交易日起算的57.7%。虽然首周收益中位数为正,但少数几次急跌足以将平均收益拉低至-0.73%。
持有期拉长到60个交易日后,15次中有12次上涨,收益中位数为7.64%,高于普通交易日起算的4.47%。但期末盈利不代表中途不会继续下跌:2020年3月触发后,指数一度较触发日收盘再跌12%,到第60个交易日却已上涨22.10%;2000年4月触发后,指数一度再跌24.38%,到第60个交易日仍下跌5.12%。
对本轮行情而言,15%更适合作为衡量中期回报的历史参照,而非判断短线底部的价位。过去15轮中,有4轮在触发后的60个交易日内又跌了超过10%;投资者即使最终等到了反弹,也可能先经历一段明显亏损。
纳斯达克100指数技术分析
从技术面来看,纳斯达克100指数创近期新低,目前跌至0.618斐波那契回撤位(26,096.04点)下方,逼近25,000点附近,走势已从反复测试前低转为向下扩展。
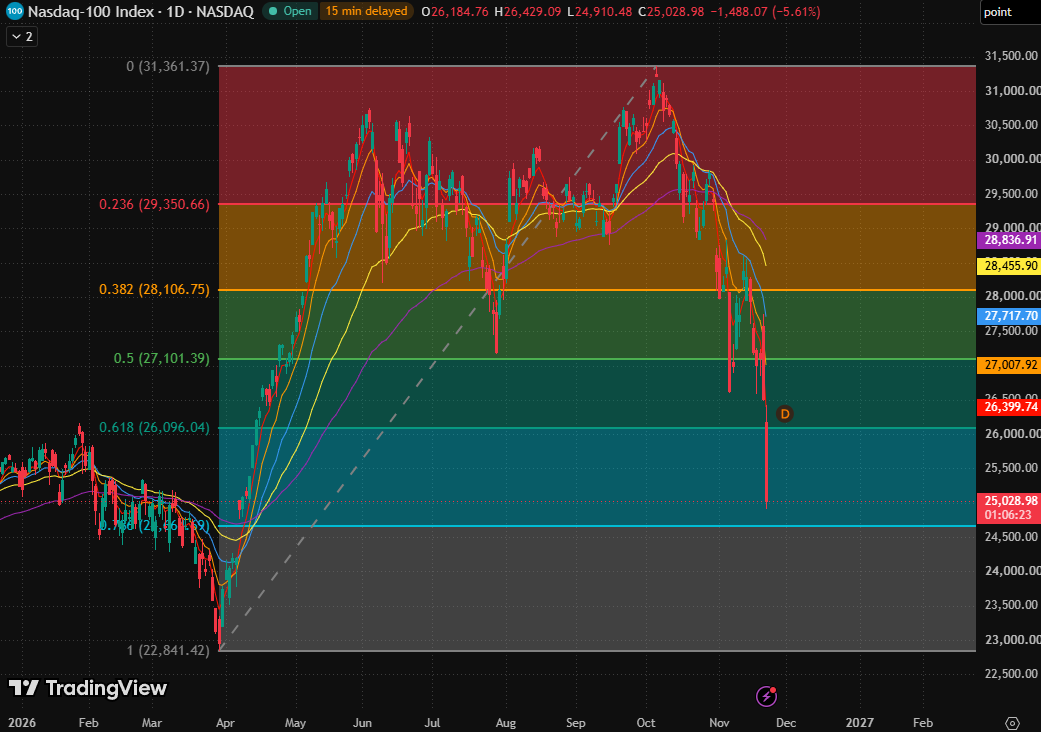
纳斯达克100指数,来源:TradingView
均线方面,5日、10日、20日、80日、160日指数指数移动平均线均向下运行。指数低于全部五条均线,五线保持完整空头排列,短线与中期方向一致偏弱。
反弹空间来看,上方先看0.618斐波那契回撤位(26,096.04点),其后是5日指数移动平均线与当日高点相邻的26,399.74—26,429.09点区域。更主要的阻力是10日指数移动平均线与0.5斐波那契回撤位构成的27,007.92—27,101.39点区域。
风险是指数跌破本次盘中低点后,连0.786斐波那契回撤位附近也无法形成承接。届时回撤将进入原上涨波段的最后一段,更下方的结构参照是春季低点(22,841.42点)。
推荐文章


