

【百强透视】亏损显著扩大!中国新零售供应链(03928.HK)股价承压
11月17日,中国新零售供应链(03928.HK)股价小幅震荡,截至发稿报28.32港元,下跌1.12%,总市值140.47亿港元。该股前期依托新业务转型预期走出一轮上涨行情。本次盈警披露后市场情绪趋于谨慎,关注点集中于建筑主业的盈利修复节奏与潮玩新业务的投入产出周期。
中国新零售供应链发布盈警,预期截至2026年9月30日止十二个月,公司归母净亏损不多于1750万新元;而上年同期亏损约为88万新元,亏损规模同比显著扩大。
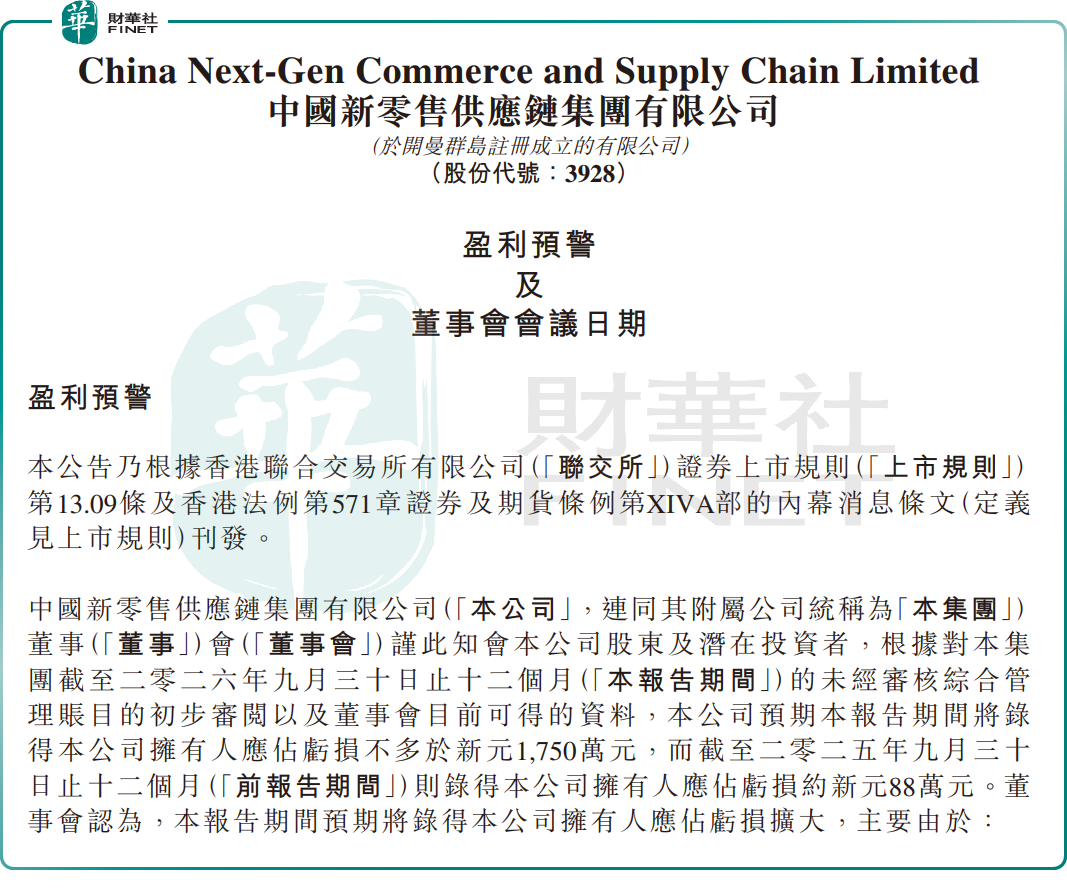
中国新零售供应链认为,本期亏损扩大主要由两大因素共同导致:
其一,新加坡建筑服务分部毛利大幅收缩,是亏损扩大的核心来源。报告期内,该分部毛利由前报告期约450万新元下降约310万新元至约140万新元,直接拖累整体盈利水平。
细分来看,收益端显著收缩:分部收益由约6110万新元减少约2360万新元至约3750万新元,同比降幅达38.6%,核心原因是前期积极施工的若干大型土木工程已完工或进入收尾阶段,当期承接的其他项目也处于收尾期,工程进度整体放缓。
毛利率同步下行:分部毛利率由约7.3%降至约3.8%,主要受部分项目重大成本超支影响,其中码头拆除项目因工程性质复杂、遭遇未预见的现场状况,导致成本显著增加,进一步压缩了盈利空间。
其二,潮玩新业务处于初始发展阶段,前期投入形成阶段性亏损。集团自2025年12月起在中国新增潮玩业务,聚焦打造自有知识产权IP产品,树立米塔集(MIITAKI)品牌形象,逐步拓展新业务分部。尽管潮玩业务已录得商品及服务销售收益,但为支撑业务拓展,行政开支及销售、营销推广开支大幅增加约1800万新元;同时相关IP仍处培育阶段,销售收入尚处起步期,暂未形成规模效应,致使潮玩业务分部出现亏损。公司表示,潮玩业务分部的初始投入及发展情况符合预期。
当前,市场对中国新零售供应链的分歧集中于新业务的成长弹性与主业的盈利压力。乐观逻辑认为,新加坡建筑市场仍有基建需求支撑,后续订单补充后主业有望边际修复;潮玩赛道具备消费成长属性,自有IP孵化成功后可打开长期成长空间,当前投入期的亏损属于战略性投入,待品牌起量后有望贡献业绩增量。
谨慎观点则提示,建筑分部收益下滑、毛利率承压的态势尚未扭转,项目成本超支的风险仍需警惕;潮玩行业竞争激烈,自有IP孵化存在不确定性,前期大额投入能否顺利转化为收入与利润仍待验证,短期业绩亏损可能持续扩大,压制估值表现。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。中国新零售供应链布局建筑服务与潮玩消费双赛道,具备转型成长属性,契合港股100强对多元业务转型企业的评估维度;但本期全年亏损预期扩大,新业务尚处投入期,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,中国新零售供应链今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
推荐文章


