

【百强透视】Q3收入创新高,Q4指引亮眼!小鹏集团(09868.HK)迎增长拐点?
11月16日盘后,小鹏集团2026年第三季度业绩报告出炉。其营收与交付双双刷新历史纪录;亏损同比大幅扩大,但环比收窄;汽车毛利率环比改善及现金储备增加。同时,公司对四季度指引超市场预期,进一步提振市场信心。
财报披露后,美东时间11月16日,小鹏汽车(XPEV.US)美股上涨3.2%,报9.67美元/股;11月17日,小鹏集团-W(09868.HK)港股同步走高,截至发稿上涨5.19%,报38.48港元/股。市场对公司新车型周期启动、规模效应释放、盈利边际改善的预期持续升温。
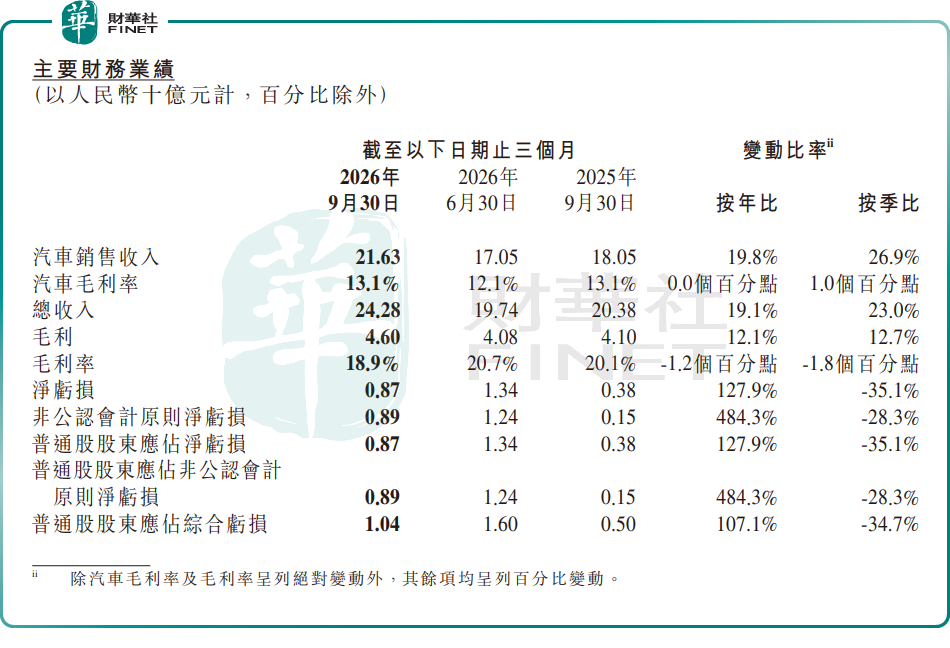
具体来看,2026年第三季度,小鹏汽车实现收入242.8亿元(单位人民币,下同),同比增长19.1%,环比增长23.0%,创单季度营收历史新高。
小鹏收入大增,与其汽车销量表现息息相关。2026年第三季度,汽车总交付量11.84万辆,同比增长2.1%,环比增长14.6%,落在此前给出的11.5万至12.1万辆的指引区间内,交付爬坡节奏符合预期。对应汽车销售收入216.3亿元,同比增长19.8%,环比增长26.9%。
盈利端呈现分化特征。2026年第三季度,综合毛利率18.9%,同比下降1.2个百分点,环比下降1.8个百分点;但汽车毛利率达13.1%,同比持平,环比上升1.0个百分点,整车端盈利出现边际改善。
净亏损8.7亿元,同比扩大127.9%,环比收窄35.1%。亏损同比扩大主要受研发投入持续加码、股份为基础的薪酬开支增加等因素影响,环比则受益于规模效应释放,亏损幅度持续收窄。
现金流层面,截至2026年9月30日,小鹏在手现金及等价物合计454.1亿元,较6月末的404.8亿元有所回升,财务安全垫进一步夯实,能够支撑智驾研发、新车型投放、海外布局以及人形机器人等前沿业务的持续投入。
此外,当前小鹏正加速向物理AI企业转型,人形机器人业务成为市场关注的第二成长曲线,但尚未贡献实质营收。
管理层表示,汽车板块已开启由多款明星产品和全球扩张驱动的高速增长期,规模效应将持续显现;小鹏Robotaxi已获批广州L4级示范运营资质,新一代人形机器人正向年底规模量产里程碑加速推进,物理AI技术领先将带来更多高毛利商业化机会。
经营亮点同步释放,10月份,小鹏交付量达到50237辆,同比增长20%,创下单月纪录。其中海外交付13326辆,同比增长166%。年内累计交付334604辆,交付节奏持续提速。
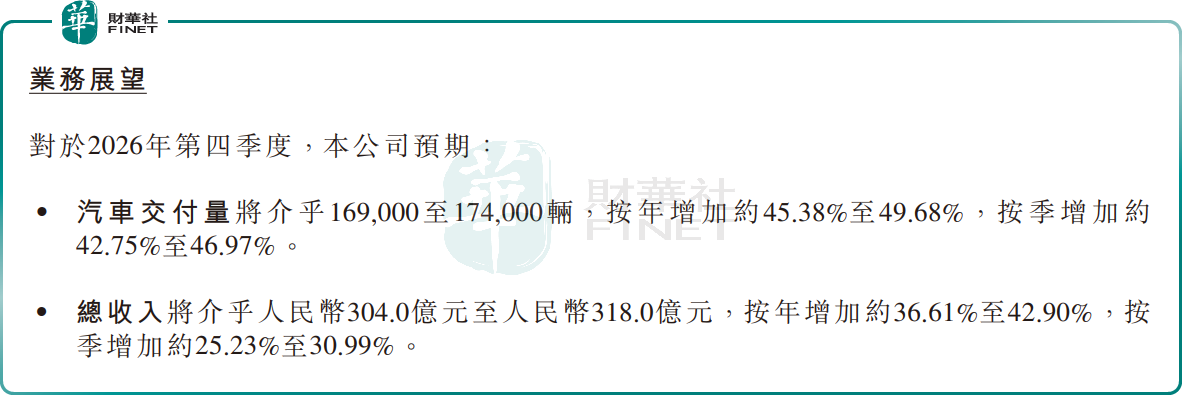
更受关注的是前瞻指引:展望第四季度,预计汽车交付量16.9万至17.4万辆,同比增长45.38%至49.68%,环比增长42.75%至46.97%;预计总收入304.0亿元至318.0亿元,同比增长36.61%至42.90%,环比增长25.23%至30.99%。四季度指引增速显著抬升,标志着新车型周期全面启动,增长动能明显增强。
当前市场关注点正从前期的交付承压,转向新车型周期下的增长弹性与盈利修复节奏。
乐观逻辑认为,小鹏多款新车型进入交付周期,四季度指引大幅提速,增长拐点已现;汽车毛利率环比持续改善,规模效应下盈利修复路径清晰;智驾、Robotaxi、人形机器人构建技术壁垒,物理AI打开长期成长空间;现金储备充足,财务风险可控。
也有谨慎观点指出,目前国内新能源汽车行业价格战激烈,整车销售仍面临较大竞争压力,低价车型占比提升或持续压制综合毛利率;智驾、人形机器人等前沿业务持续大额投入,短期难以贡献实质盈利;亏损同比仍然扩大,盈利转正尚需时日;海外拓展面临本地化运营、关税政策、地缘等多重不确定性。后续需要持续跟踪月度交付数据、整车毛利率走势、研发投入效率以及海外业务进展,评判企业中长期成长成色。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。小鹏集团作为国内智能驾驶标杆车企,技术壁垒突出,海外业务与技术授权持续突破,物理AI布局前瞻,契合港股100强对科技制造企业技术创新、全球化拓展能力的评估标准,有望进入相关榜单候选名单;但当前仍处亏损状态、行业竞争加剧带来的盈利压力,或将对综合评分形成一定制约。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,小鹏今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
推荐文章


