

Arm Q2财报前瞻:数据中心版税能否延续翻倍增长?华尔街最高目标价480美元
TradingKey - Arm Holdings(ARM)将于美东时间11月4日美股收盘后公布2027财年第二季度业绩。随着AI数据中心持续扩张,市场对Arm处理器架构的需求正从智能手机领域延伸至云计算、服务器和AI基础设施,公司也因此迎来新的增长机会。不过,在股价经历近期回调、估值仍处于高位的背景下,投资者不仅关注营收能否达到预期,还将重点审视数据中心版税增长、授权业务表现以及新推出的AGI CPU能否形成实际收入。
目前,华尔街预计Arm第二季度营收约为13.7亿至13.8亿美元,同比增长约21%;调整后每股收益预期约为0.48美元,较去年同期增长约23%。Arm此前给出的业绩指引为营收13.8亿美元,上下浮动5000万美元,非GAAP每股收益为0.47美元,上下浮动0.04美元。
数据中心版税能否继续高速增长
理解Arm的业绩,首先需要区分其两项传统收入来源:授权收入和版税收入。前者主要来自客户获得Arm处理器架构及相关知识产权使用权时支付的费用,收入确认通常取决于合同金额、交付进度和协议安排。后者则与采用Arm技术的芯片出货量挂钩,客户每销售一批相关芯片,Arm便按照约定费率获得版税。
两项业务反映的市场周期并不完全相同,授权收入更能体现客户当前的芯片设计投入和未来产品规划,而版税收入则与已经进入生产、销售阶段的芯片联系更紧密。因此,授权业务可以帮助判断客户未来的设计需求,版税业务则更直接反映Arm技术在终端产品中的实际应用规模。
Arm上一季度实现营收12.89亿美元,同比增长22%,创下第一财季历史新高。其中,版税收入增长22%至7.15亿美元,授权及其他收入增长23%至5.74亿美元。数据中心版税收入同比增长超过一倍,成为业绩中最突出的部分。
与直接销售芯片的AMD或英特尔不同,Arm主要依靠授权费和版税获得收入。这种模式意味着,Arm的数据中心增长不仅取决于芯片出货量,还受到每颗芯片版税水平的影响。随着客户由旧架构升级至Armv9,并进一步采用计算子系统(CSS),Arm能够在出货量没有同步翻倍的情况下,提高单颗芯片带来的收入。
公司披露,Armv9目前约占版税收入的三分之一,意味着多数存量产品仍运行在费率较低的旧架构上。计算子系统的版税率约为独立Armv9处理器授权的两倍,后续产品甚至可能达到三倍。只要架构升级继续推进,产品组合改善便有望成为未来数年版税增长的重要动力。
不过,Arm已经预计2027财年版税收入增速处于15%至20%的高位区间,略低于公司面向2031财年提出的约20%长期复合增长目标。
Arm AGI CPU开启新增长领域
除传统IP授权和版税业务外,Arm正在尝试进一步向芯片产品领域延伸。2026年3月,公司推出首款面向智能体AI工作负载的Arm AGI CPU,意味着其商业模式不再局限于向客户提供架构授权和收取芯片版税,也开始通过销售自有处理器产品获取更直接的芯片收入。
这一转变具有重要意义,传统授权和版税模式具有较高毛利率,但Arm只能分享芯片价值链中的一部分收益。如果直接销售处理器,公司有机会获得更高的单颗芯片收入,同时也需要承担产品开发、供应链协调和市场拓展等额外任务。
目前,Arm AGI CPU已经向多家客户交付初期产品。公司在2027财年第一季度披露,该产品在2027和2028财年合计获得的客户需求已经超过20亿美元,较此前预计的10亿美元机会规模有所提升。Arm也表示,正在与制造及供应链合作伙伴扩大产能,以支持客户后续部署。不过,客户需求和潜在订单并不等同于已经确认的销售收入,实际贡献仍取决于产品交付、客户部署以及产能爬坡进度。
2031年收入目标仍需新业务兑现
Arm长期计划在2031财年实现约250亿美元收入,但这一目标不能只依靠现有版税业务完成。按照上一季度营收年化计算,公司目前规模约为52亿美元,要达到250亿美元,未来数年需要维持远高于传统IP业务增速的扩张。
公司预计,IP授权和计算子系统未来可能贡献约100亿美元收入,其增长路径主要建立在Armv9渗透率提升、CSS采用扩大以及数据中心份额增长之上。其余约150亿美元则需要Arm AGI处理器等新业务提供。
Arm此前披露,2027及2028财年来自AGI处理器的潜在客户需求已超过20亿美元,但产品出货、供应能力及商业模式仍需验证。因此,本次电话会议中,管理层对处理器业务订单、产能准备和收入确认时间的说明,可能比本季度盈利是否小幅超出预期更具长期意义。
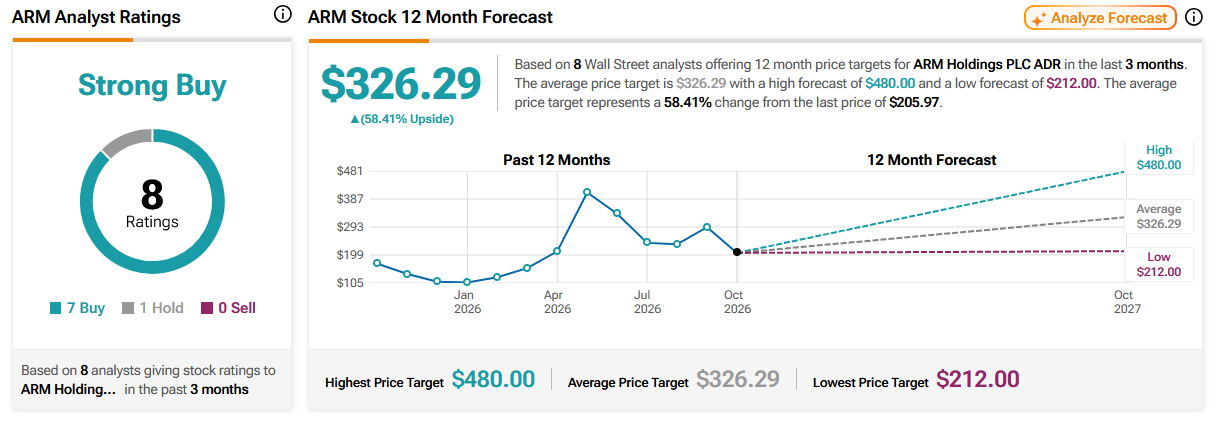
根据TipRanks统计,过去三个月覆盖Arm的8位华尔街分析师给出的12个月平均目标价为326.29美元,最高预测为480美元,最低为212美元。目标价区间较为分散,反映出市场一方面认可Arm在AI服务器、移动设备和边缘计算领域的架构优势,另一方面仍对其高估值以及新处理器业务的兑现速度保持谨慎。
来源:TipRanks
推荐文章


