

【IPO前哨】存储器厂商宏芯宇通过聆讯:四个月赚38亿,高毛利能撑多久?
10月20日,深圳宏芯宇电子股份有限公司(以下简称“宏芯宇”)在港交所披露聆讯后资料集,上市进程取得新进展。
公司是一家采用轻资产、无晶圆厂模式的存储器厂商,赶上了存储价格上行的窗口。2026年前4个月,公司收入80.12亿元(人民币,下同),同比增逾1.8倍;期内利润38.41亿元,较上年同期的1.23亿元显著放大;毛利率由上年同期的13.8%跃升至62.0%。
但同一时期,公司经营活动现金净流出26.91亿元,期末存货升至108.87亿元。利润表与现金流量表呈现的反差,构成其通过聆讯后最值得关注的主线:涨价周期给了公司多大的业绩弹性,这种弹性又有多少能够沉淀为产品、技术与客户结构的长期改善。
全球排名第12,轻资产模式把竞争焦点推向技术平台
宏芯宇围绕主控芯片设计与开发、固件算法开发、测试系统开发及存储介质特性分析四项技术平台,开发、制造及销售存储解决方案。产品覆盖嵌入式存储、固态硬盘、DRAM、移动存储及存储颗粒,应用场景包括智能手机、平板电脑、可穿戴设备、个人电脑、服务器、数据中心和车载领域。
按照弗若斯特沙利文统计,以2025年收入计,宏芯宇约占全球存储产品市场0.6%,在全球所有存储器厂商中排名第12位。这个位置说明公司已具备一定经营规模,但0.6%的份额也揭示了其与全球头部存储原厂之间的体量差距。对宏芯宇而言,市场关注点不应停留在排名本身,而应落到其能否在不直接拥有晶圆制造能力的情况下,通过主控芯片、固件与测试能力形成差异化。
公司的生产组织方式具有典型轻资产特征,其自主开展主控芯片设计、固件算法、测试系统、存储介质分析、封装设计及最终测试,晶圆加工以及大部分组装、封装和测试则委托第三方晶圆制造商与封测厂完成。该模式降低了固定资产投入,使资源更集中于研发和产品定义。
除已进入量产阶段的主控芯片外,截至2026年6月25日,公司另有8款自主设计研发的主控芯片处于送样、流片、后端设计或前端设计阶段。公司亦已将业务从消费电子向汽车及企业级场景延伸,2023年进入汽车一级供应商供应链,企业级产品实现量产。新产品能否通过客户验证并形成稳定收入,将决定技术储备能否真正转化为更强的议价能力。
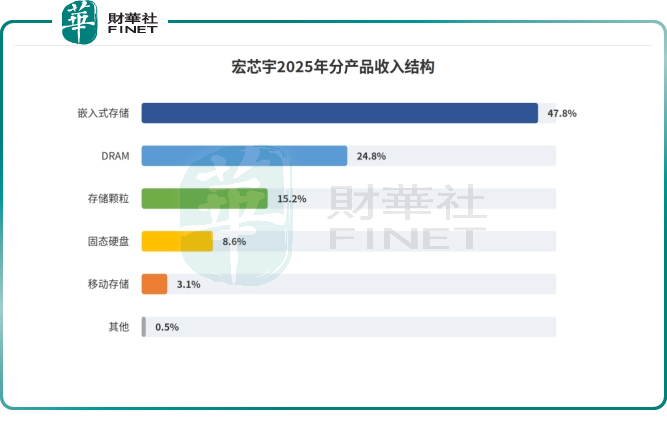
从各产品演进看,DRAM收入由2023年的1.12亿元增至2024年的10.63亿元,2025年进一步升至27.84亿元,显示公司在嵌入式存储之外形成了新的规模品类;同期固态硬盘收入则由19.32亿元降至7.76亿元,2025年回升至9.64亿元。不同品类的增减并不同步,说明公司的成长既来自市场价格,也来自资源在产品线之间的重新配置。持续扩张的产品矩阵有助于分散单一市场风险,但也考验研发、采购、库存和客户认证的协同效率。
三年扭亏之后,2026年利润曲线陡峭得更需要审视
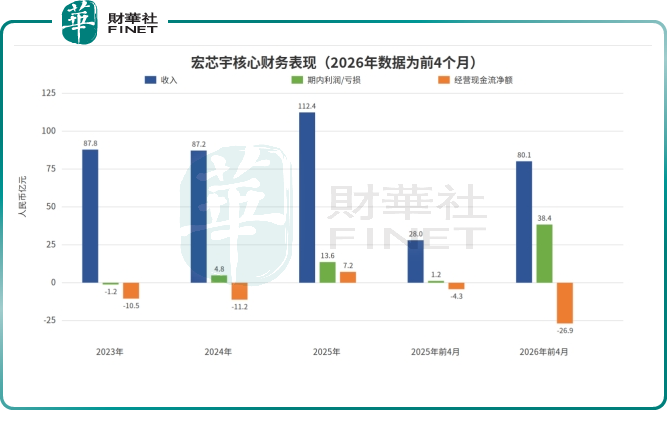
宏芯宇的业绩在过去三年逐步改善。2023年至2025年,公司收入分别为87.81亿元、87.18亿元和112.38亿元;同期由亏损1.17亿元转为盈利4.83亿元和13.64亿元,毛利率也由4.8%升至16.1%和21.8%。这一阶段既有产品组合调整,也受存储市场供需与价格变化影响。
到2026年前4个月,业绩斜率突然变陡。收入同比由28.05亿元升至80.12亿元,毛利由3.87亿元升至49.69亿元,期内利润由1.23亿元升至38.41亿元。嵌入式存储是最主要增量来源,同期收入54.33亿元,占总收入67.8%。
公司毛利率急升,主要归因于存储产品市场价格上涨,原材料单位成本增加抵销了部分增益。存储器行业的特殊之处在于,价格上涨可以迅速放大利润,但需求转弱、供给恢复或库存周期反转,同样可能令盈利回吐。2026年前4个月62.0%的毛利率远高于此前三年,公司也在风险因素中提示,产品平均售价波动可能对业绩造成重大影响。因而,这组利润更适合作为周期弹性的展示,而非简单外推为常态盈利水平。
账面利润与现金流背离,108亿元存货是另一面镜子
利润大增并未同步转化为经营现金流。公司2023年、2024年经营活动分别净流出10.48亿元和11.22亿元,2025年转为净流入7.17亿元,但2026年前4个月再度净流出26.91亿元。
此外,公司存货金额、预付款项及其他应收款和资产逐年攀升,贸易应收款亦波动上升,均占用了大量营运资金。
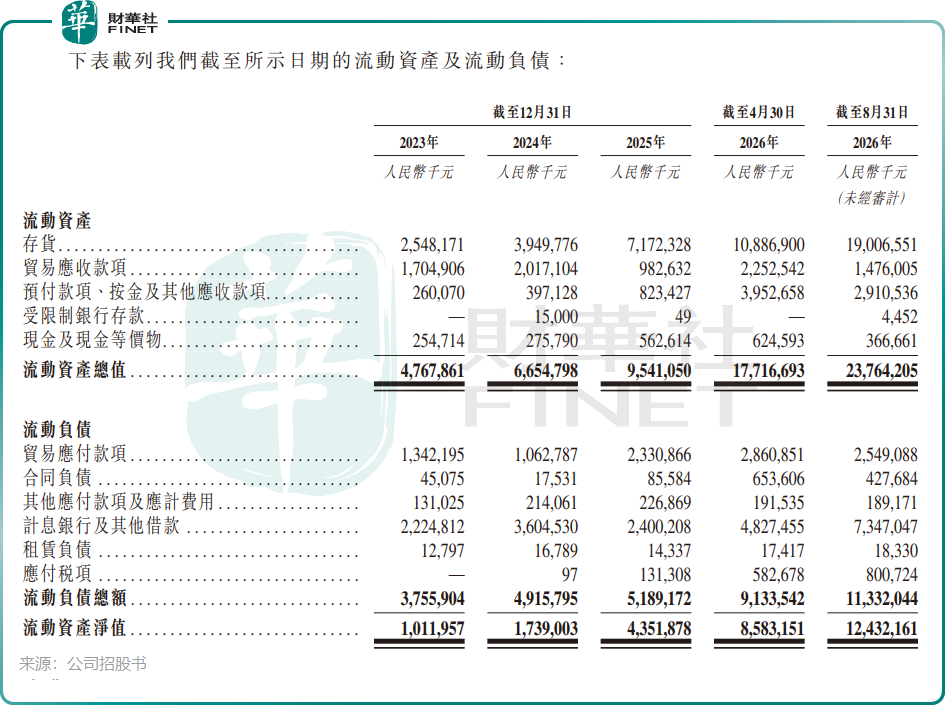
截至2026年4月底,宏芯宇存货达到108.87亿元,预付款项为36.82亿元,存货周转天数于2026年前四月为356天。存储企业在备货与涨价阶段扩大库存,可以满足客户交付并分享价格上行收益,但库存也是周期反转时最敏感的资产:一旦市场价格下跌或需求不及预期,库存积压、折价销售与减值可能更快侵蚀利润。
现金转换压力还会反过来影响采购策略。上游存储晶圆具有供应集中、价格变化快的特征,公司若要保障客户交付,往往需要提前锁定货源并支付预付款;但越是在涨价期扩大采购,越需要判断后续需求能否消化库存。2026年前4个月,公司账面利润达到38.41亿元,却出现更大规模经营现金净流出,正说明盈利确认、备货与资金回笼并不同步。后续库存绝对额、周转天数和经营现金流能否同步改善,将比单季毛利率更能检验经营质量。
供应链集中度也在上升。公司前五大供应商采购占比由2023年的43.5%增至2024年的49.4%、2025年的55.5%,2026年前4个月进一步升至63.0%;最大供应商占同期采购额19.8%。相比之下,前五大客户收入占比由2024年的65.7%降至2025年的46.6%和2026年前4个月的40.8%,客户集中风险有所缓和,但并未消失。
值得留意的是,公司自2024年起与客户G实施由客户提供晶圆、再向公司回购嵌入式存储产品的安排。2026年前4个月,该安排占嵌入式存储销量75.2%。这类协同有助于锁定业务规模,却使晶圆供应、采购计划和商业条款更紧密地绑定于单一客户安排。若合作节奏或条款发生变化,公司收入、采购及营运资金需求都可能受到影响。
募资投向研发与验证能力,港股要看的仍是穿越周期
宏芯宇计划将募集资金用于存储产品开发及商业化、主控芯片研发迭代、提升晶圆及主控芯片验证测试能力,以及补充营运资金和一般公司用途。
这些投向与公司的轻资产模式相匹配。宏芯宇无需复制存储原厂的重资产晶圆制造路径,而是要强化主控芯片、固件算法及验证测试能力,并让研发项目更快进入量产和客户供应链。与此同时,公司仍需应对第三方制造依赖、出口管制、知识产权争议和快速技术迭代等风险。其全资附属公司合肥兆芯于2022年12月被美国商务部工业与安全局列入实体清单,为降低风险,公司计划在2026年底停止其销售活动。
对港股市场而言,宏芯宇并非一个只看收入增速的项目。公司在存储价格上行阶段展现出很强的利润弹性,也具备自主主控芯片和固件平台等技术底座;但经营现金流、库存规模、供应商集中度和客户G安排,共同考验盈利质量与抗周期能力。
通过聆讯意味着公司距离公开发行更近一步,却没有消除这些问题。宏芯宇后续能否获得市场认可,关键不在于把2026年前4个月的高利润再放大,而在于证明当价格红利逐步消退时,自研芯片、产品升级、车载与企业级拓展能够接过增长,并把账面盈利转化为更稳定的现金回报。
风险提示
宏芯宇仍处于港股上市流程中,最终能否完成上市、发行规模、发行价格及时间表均存在不确定性。公司经营表现受存储产品价格周期、下游需求、存货及减值、客户与供应商集中度、第三方制造安排、客户G合作安排、技术迭代、知识产权、出口管制及国际贸易政策等因素影响。2026年前4个月业绩不代表全年或未来表现。
推荐文章


