
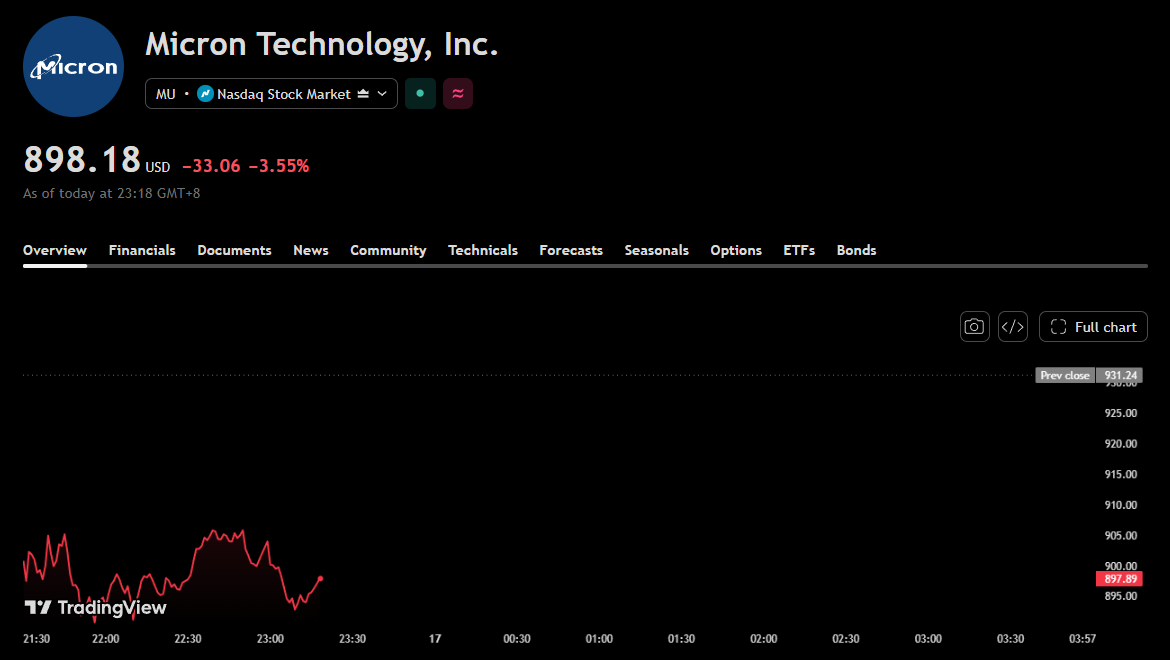
记忆体股周五再度受挫,美光跌超3%,惟高盛称市场高估CXMT带来的技术冲击

来源 Tradingkey

TradingKey - 10月16日,记忆体股周五再度受挫:SK海力士(SKHY)跌超5%,闪迪(SNDK)跌超4%,美光(MU)跌超3%;三者本周累计回撤分别达到18%、15%和13%。市场担心,长鑫存储(CXMT)公布的4F2架构进展,可能缓解存储芯片的紧缺局面,进而压低价格和厂商利润。

这场回调背后有两个不同时间的问题:眼前的供应是否仍然紧张,以及长鑫未来的扩产会带来多大冲击。
5-462a6ff1f9c44af2b9c85aff4b095365

美光股价图,来源:TradingView

眼前供给仍紧,数据中心需求推高涨价预期

KeyBanc Capital Markets分析师John Vinh在亚洲调研后指出,供应商正把更多存储产能转向数据中心。他预计,这将使2027年面向PC和智能手机的存储供应量减少20%至30%。

基于AI需求和产能分配的变化,Vinh预计,2026年第四季度DRAM价格将环比上涨15%至20%,NAND上涨约20%;2027年第一季度,HBM价格可能环比上涨80%至100%。这些是尚待兑现的预测,但解释了市场为何仍关注存储芯片的涨价空间:数据中心吸收更多产能,其他市场可获得的供应随之收紧。

客户也在提前锁定货源。惠普和戴尔已将供应协议延长至2031年,谷歌正在洽谈覆盖至2035年的协议。长期协议的增加,使供应商对未来需求有了更明确的预期。

长鑫扩产是风险,HBM追赶仍有技术门槛

长鑫的产能增长不可忽视。高盛预测其DRAM晶圆月产能将从2026年底的29万片增至2028年底的51.3万片,增幅约77%。高盛认为,市场担忧这部分新增供给有其依据。

但高盛同时认为,市场高估了4F²架构进展带来的技术冲击。长鑫在先进制程DRAM和HBM方面仍与韩国厂商存在差距;HBM竞争不仅取决于DRAM技术,也取决于封装和先进基础裸片的制造能力。出口管制限制中国本土代工厂获取EUV光刻机,进一步增加了追赶难度。

产能扩张也不等于能够填满本土市场。高盛预计,到2028年,长鑫仍仅能满足中国国内约50%的DRAM需求和40%的HBM需求。高盛据此认为,三星电子和SK海力士低于1倍的市净率,已反映了对2028年下行周期过于悲观的预期,其风险回报比具有吸引力。

美光、闪迪与SK海力士,受益的环节各不相同

三家公司面对的是同一轮存储周期,受益环节却各不相同。

美光处于DRAM和HBM需求主线。Vinh认为,此次调研结果对美光最为正面;其战略客户协议数量也已从二季度的16份增至三季度的26份。

闪迪更直接对应NAND市场。除NAND涨价预期外,公司已与八家客户签订长期协议,其中包括多家大型科技公司。

SK海力士的焦点是HBM需求及长鑫带来的长期竞争风险。公司已与主要客户完成长期协议签署。对其而言,眼前需要观察的是HBM涨价预测能否兑现;更远期的变量,则是长鑫扩产能以多快的速度转化为有效供应。

因此,长鑫的进展值得跟踪,但不能把2028年的扩产预测直接等同于当前供需逆转。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
美CPI强劲提振加息预期,黄金价格跌破4100美元,未来走势如何?接下来关注美联储主席沃什谈话,若其释放鹰派信号,金价或跌破4000美元/盎司。
作者  Alison Ho
10 月 15 日 周四
接下来关注美联储主席沃什谈话,若其释放鹰派信号,金价或跌破4000美元/盎司。
placeholder
【财经纵览】:WTI原油六连涨!黄金、美债走强,美国三大股指转涨,费半指数七连跌!周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
作者  Insights
10 月 16 日 周五
周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
placeholder
黄金走势:10年期美债收益率回探5%、黄金上攻4200,市场信号如何解读?10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
作者  Insights
10 月 16 日 周五
10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
placeholder
美元指数跌破102创两周新低!黄金、欧元/美元、英镑/美元,澳元/美元技术分析周五(10月16日)美元指数时段内跌至低位101.72,一举跌穿102.0水平,创下自10月2日以来两周新低。美国中期选举临近,鉴于10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。因此不排除美债收益率后市进一步回落,美债、黄金开启阶段性上涨。
作者  Insights
10 月 16 日 周五
周五(10月16日)美元指数时段内跌至低位101.72,一举跌穿102.0水平,创下自10月2日以来两周新低。美国中期选举临近,鉴于10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。因此不排除美债收益率后市进一步回落,美债、黄金开启阶段性上涨。
placeholder
美国中期选举在即,美联储10月加息无望?美元、美股、黄金走势一览Polymarket数据显示,目前民主党横扫两院的概率为63%,共和党保参议院、民主党赢众议院的概率为29%,共和党横扫两院的概率仅为9%。
作者  Alison Ho
10 月 16 日 周五
Polymarket数据显示,目前民主党横扫两院的概率为63%,共和党保参议院、民主党赢众议院的概率为29%,共和党横扫两院的概率仅为9%。
goTop
quote