


印度卢比连续第五个交易日兑美元上涨
- 印度卢比延续对美元的涨势,因后者表现不佳。
- 美联储的沃什强调价格稳定和人工智能驱动的需求。
- 在印度央行措施支撑下,印度卢比的强势可能只是昙花一现。
由于美元走弱,以及印度储备银行(RBI)采取强有力措施遏制石油营销公司(OMCs)对美元的需求,印度卢比(INR)继续跑赢美元(USD)。
周五开盘交易中,美元/印度卢比(USD/INR)一度刷新逾五周低点至94.69。亚洲时段,追踪美元兑六种主要货币价值的美元指数(DXY)刷新10日低点至101.80附近。
周五,美元延续跌势,此前美联储(Fed)主席凯文-沃什(Kevin Warsh)在与国际货币基金组织(IMF)总裁克里斯塔利娜-格奥尔基耶娃(Kristalina Georgieva)的炉边谈话中强调了实现价格稳定、投资激增以及人工智能(AI)引领的结构性增长。
沃什提及投资激增和人工智能风险,美联储在年底前保持政策选项开放
在FXS Speechtracker上,美联储主席沃什的讲话得分为5.6/10,较历史平均值6.1/10略偏温和,反映出尽管他对结构性增长和投资激增发表了乐观评论,但整体语气仍较为谨慎。其承认自己“对全球金融危机过度留下阴影”凸显出其对金融稳定和尾部风险保持警惕的倾向,尽管沃什强调近期发展总体符合美联储预期,且关键政策决定将在10月和12月会议上明朗化。沃什将人工智能视为需求端力量,并强调外地听证会和工作组,表明在采取更明确的政策路径之前,美联储正努力积累新的思想资本,这使美元交易员继续关注产出、就业和通胀方面的最新数据。
FXS美联储情绪指数保持不变,维持在127.51的高位,较前值变动0.00点,这与FXS Speechtracker上略偏温和的讲话评分一致。该指数未发生变化表明,尽管沃什强调了对人工智能和尾部风险的谨慎与不确定性,但其言论并未实质性改变市场对美联储在2026年剩余会议中整体鹰派立场的看法。
一如既往,美联储主席沃什并未就货币政策前景发表任何实质性评论。沃什此前已明确表示,在当前情况下,“所谓的前瞻性指引”并不合适。
与此同时,根据CME FedWatch工具,金融市场仍然相信美联储将在10月会议上维持利率不变,但会在12月加息。
本周,推动印度货币大幅升值的主要催化剂仍是印度央行遏制美元需求的措施。然而,市场专家对印度卢比强势的可持续性表示怀疑。
印度央行稳住印度卢比,但渣打银行警告反弹可能转瞬即逝
华侨银行(OCBC)策略师指出,印度央行限制某些印度卢比无本金交割衍生品仅用于对冲用途、将 20% 现金准备金要求扩大至银行自身符合条件的外汇对冲,以及为石油公司设立的特殊美元窗口,这些措施仅仅是将货币需求从即期市场转移,而非减少印度潜在的美元需求。
华侨银行得出结论称,“我们仍可能看到印度卢比在短期内还有一定上行空间,但这一走势的可持续性将取决于投资组合资金外流是否放缓,以及来自油价和美国收益率的外部压力是否缓解。”目前,他们认为最新的政策举措“可能有助于为印度卢比在短期内奠定更稳固的基础,而不是标志着其更广泛贬值趋势的决定性逆转。”
美元/印度卢比技术分析
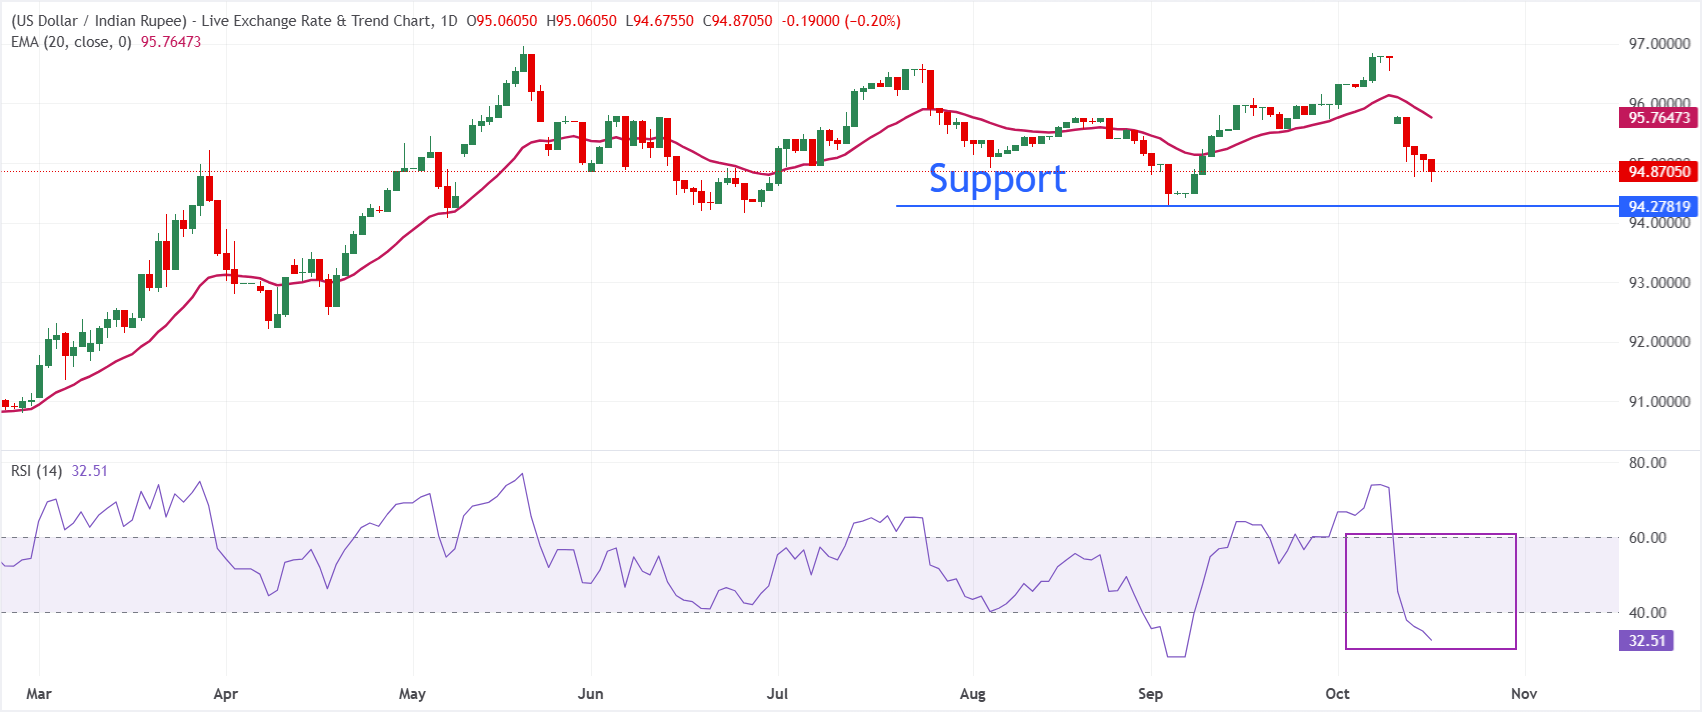
在日线图上,美元/印度卢比交投于 95.00 下方,因其仍低于 20 周期指数移动均线(EMA)95.76,短期偏向维持看跌。
位于这一关键动态阻力下方的走势表明,近期跌势仍在延续,而相对强弱指数(RSI)位于 32.51,徘徊在超卖区域上方不远处,暗示下行动能正在放缓,但尚未逆转。
上行方面,初步阻力位位于 20 周期 EMA 附近的 95.76,任何反弹都可能首先面临卖压。下行方面,9 月 3 日低点 94.29 是关键支撑位。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。
推荐文章


