

【百強透視】登臨科技(09917.HK)前三季收入暴增近6倍,卻難擋股價走弱
11月19日,剛登陸港股的國產GPU企業登臨科技-P(09917.HK)股價承壓,截至發稿,報187.4港元,下跌2.9%。
消息面,11月18日,登臨科技發佈自願公告,披露截至2026年9月30日止九個月最新業務發展情況。具體來看,該公司實現未經審核收入超5億元(單位人民幣,下同),同比增長約592%。
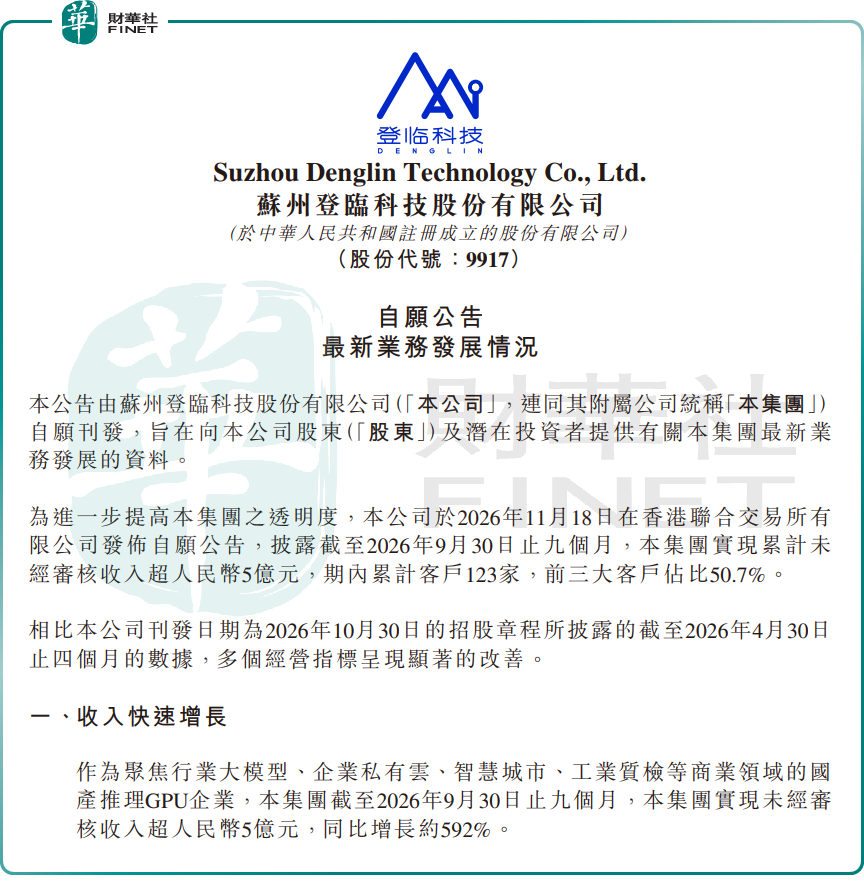
增長核心動力來自國產推理GPU業務的快速放量,登臨科技聚焦行業大模型、企業私有雲、智慧城市、工業質檢等商業領域,依託自主GPGPU產品切入AI算力國產化賽道,下游需求快速釋放。期內,其累計客戶數量達123家,前五大客戶收入占比由4月末的90.4%降至68.8%,前三大客戶占比僅50.7%。
客戶結構多元化趨勢明確,說明收入增長並非由少數大客戶拉動,而是多場景客戶同步貢獻收入,單一客戶波動對整體業績的衝擊明顯收窄,收入可持續性顯著增強。
硬件交付節奏持續加快。截至9月末,集團累計板卡出貨量超過27990片,GPGPU硬件產品交付加速。近2.8萬片的累計出貨規模,遠超樣機驗證或小批量試用階段,標誌著公司產品已進入以商業客戶為主體的批量交付階段,真實市場需求得到充分驗證。
從行業邏輯看,登臨科技是國內通用圖形處理器(GPGPU)專業提供商,採用fabless模式開發及銷售GPGPU產品,核心服務於中國企業AI計算需求。在AI算力國產化的大趨勢下,推理側GPU採購需求持續放量,公司產品切中了企業私有雲、工業、城市治理等多場景的國產化替代需求,快速從技術驗證走向規模化商用。
當前,市場對登臨科技的分歧集中於成長確定性與估值波動。樂觀邏輯認為,當前國產算力採購仍處於放量期,登臨科技前三季度收入實現近6倍增長,驗證了產品的市場競爭力與商業化落地速度;客戶結構快速優化,場景覆蓋持續拓寬,成長的確定性不斷增強;AI推理GPU賽道空間廣闊,國產替代大趨勢下行業紅利持續釋放,公司作為核心參與者具備長期成長潛力。
謹慎觀點則提示,登臨科技目前仍處於未盈利狀態,作為上市不足一月的特專科技次新股,估值波動幅度較大;國內GPU賽道參與者持續增多,行業競爭日趨激烈,存在產品價格下行、盈利承壓的風險;當前客戶集中度雖有改善但仍處相對高位,若下遊行業資本開支波動,會直接傳導至訂單端;芯片行業技術迭代速度快,研發投入壓力持續,後續產品迭代與技術突破的進度存在不確定性。
下一階段核心觀察點在於:後續季度收入增長的可持續性;客戶結構進一步分散的進度;新產品線研發與落地節奏;規模效應下盈利拐點何時出現;國產算力政策推進與行業需求變化。若批量交付趨勢延續、客戶場景持續拓展,公司商業化進程將進一步夯實。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。登臨科技-P作為港股AI算力賽道的特專科技代表企業,卡位國產GPGPU核心賽道,商業化落地加速帶動收入爆發式增長,技術壁壘與成長屬性突出,契合港股100強對硬科技創新企業技術實力、成長潛力的評估標準,有望進入相關榜單候選名單;但公司上市時間較短、業績與估值波動較大,或將對綜合評分形成一定製約。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
推薦文章


