

【IPO追蹤】電解液龍頭天賜材料過聆訊:業績V型反轉,A+H兩地上市在即
財華社10月5日訊,國慶假期後港股第二個交易日,IPO市場迎來重磅標的。10月5日,廣州天賜高新材料股份有限公司(002709.SZ)通過港交所主板上市聆訊,摩根大通、中信證券、廣發證券擔任聯席保薦人。
募資淨額擬用於全球業務發展、研發投入及補充營運資金。這是繼寧德時代、比亞迪之後,又一家鋰電產業鏈龍頭企業衝刺A+H兩地上市。
一、全球電解液龍頭的25年崛起之路
天賜材料的故事,始於一位化工老兵的創業。公司創始人、董事長徐金富深耕精細化工領域超過35年,25年前創立天賜材料,從日化材料起家,逐步切入鋰離子電池材料賽道,最終成長為全球鋰離子電池電解液領域的領導者。
目前,天賜材料是一家以科技創新驅動的全球領先新能源和先進材料公司,主要專注於向全球企業客戶提供鋰離子電池材料、日化材料及特種化學品綜合解決方案。公司核心產品鋰電池電解液廣泛應用於動力電池、儲能電池等領域,客戶覆蓋寧德時代、比亞迪、LG新能源、松下等全球主流電池廠商。
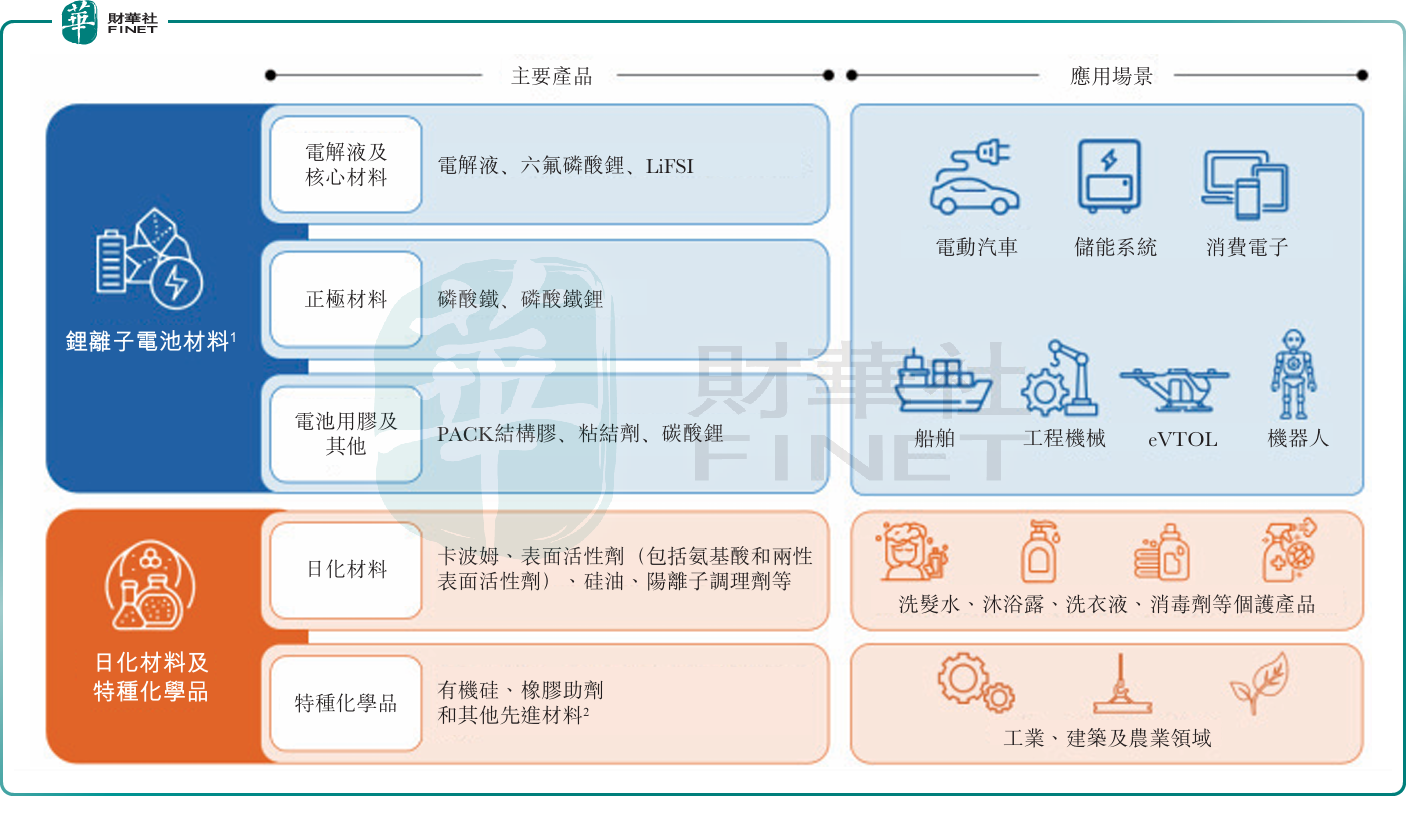
從行業地位看,天賜材料是全球最大的鋰電池電解液生產商之一。根據行業研究機構數據,公司電解液出貨量連續多年位居全球前列,在國內市場占有率超過30%。公司同時佈局六氟磷酸鋰、LiFSI(雙氟磺醯亞胺鋰)、電解液添加劑等上遊核心材料,形成了「電解液+核心原材料」的垂直一體化產業鏈,成本優勢顯著。
二、業績V型反轉:2026H1淨利暴增逾900%
天賜材料的財務表現,堪稱鋰電池行業週期的「晴雨表」。聆訊後資料集顯示,2023年至2025年,公司收入分別為154.05億元、125.18億元、166.50億元;年內利潤分別為18.42億元、4.78億元、13.44億元;毛利率分別為25.90%、18.90%、22.20%。
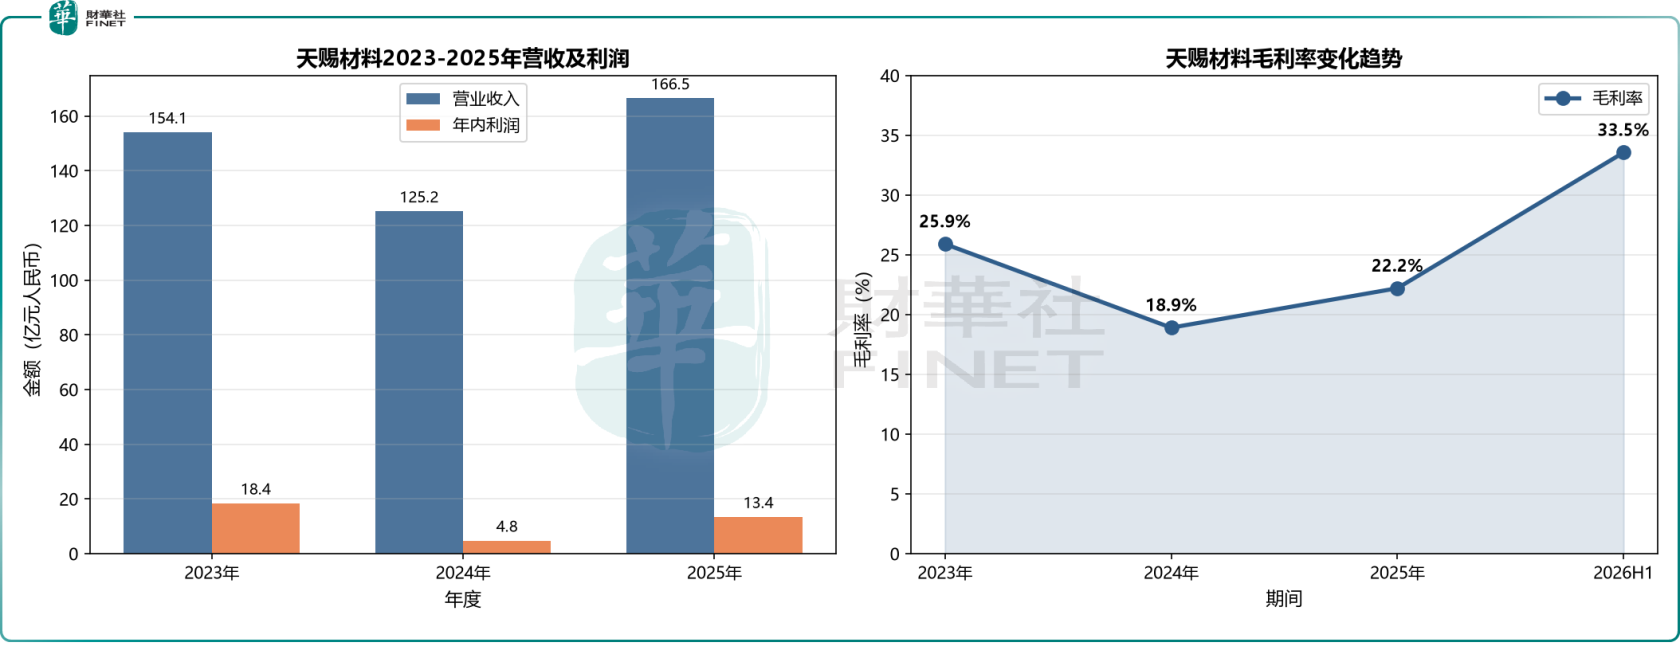
這組數據清晰勾勒出行業週期的軌跡:2023年鋰電池行業尚處高位,公司盈利豐厚;2024年電解液價格大幅下跌,行業進入低穀,公司淨利潤同比下滑74%,毛利率降至18.90%的低點;2025年行業觸底反彈,公司營收同比增長33%,淨利潤同比增長181%,毛利率回升至22.20%。
進入2026年,天賜材料的業績更是迎來爆發式增長。2026年上半年,公司實現營收147.10億元,同比增長109.28%;歸母淨利潤28.47億元,同比暴增974%;毛利率大幅提升至33.55%。根據A股財報數據,僅2026年一季度,公司歸母淨利潤就達16.54億元,同比增長1005.75%,已超過2025年全年水平。
業績爆發的背後,是多重利好的共振。一方面,六氟磷酸鋰等電解液核心原材料價格自2025年下半年以來持續上漲,帶動電解液價格回升,公司作為行業龍頭充分受益於量價齊升;另一方面,全球新能源汽車滲透率持續提升,疊加AI數據中心帶動儲能電池需求爆發,電解液市場需求強勁。公司判斷,隨著AI數據中心需求提升,儲能電池有望在未來2至3年保持高於動力電池的需求增速。
值得注意的是,截至2026年6月30日,公司現金及現金等價物餘額為18.10億元,財務狀況穩健。此次H股募資將進一步增強公司的資金實力,為全球擴張和技術研發提供支撐。
三、全球化佈局:從摩洛哥到上遊資源
此次H股上市,天賜材料的核心戰略是全球化。根據聆訊後資料集,本次募資淨額擬用於全球業務發展,支持摩洛哥等海外項目及上遊資源投資;投入研發;剩餘部分補充營運資金。
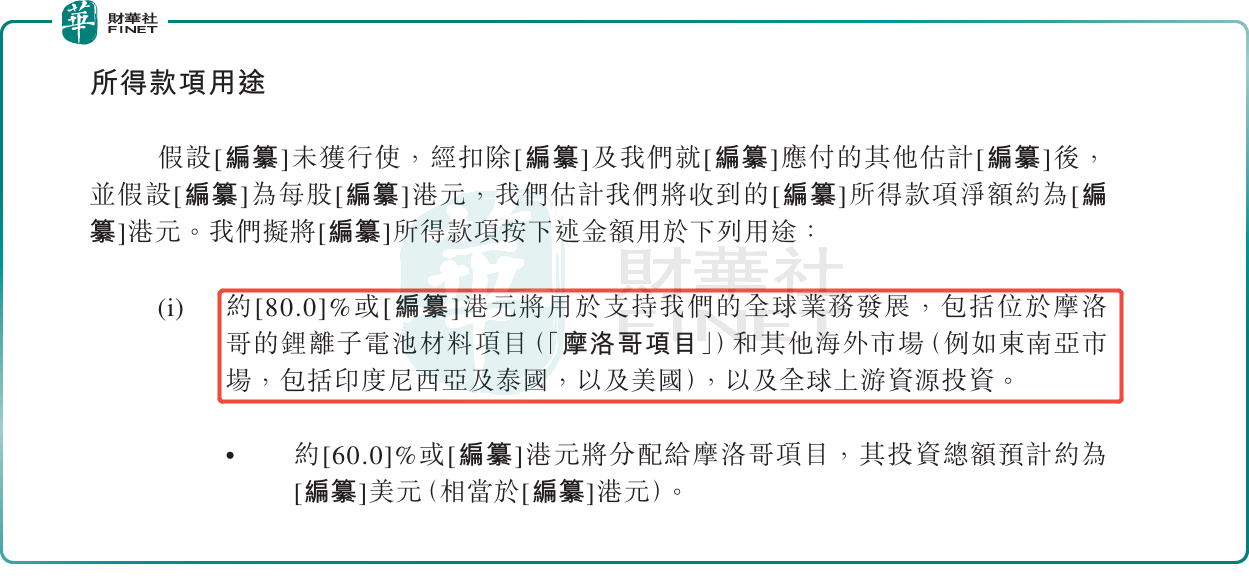
摩洛哥項目是天賜材料全球化佈局的關鍵落子。摩洛哥地處北非,毗鄰歐洲市場,擁有豐富的磷酸鹽資源和較低的能源成本,是歐洲新能源汽車供應鏈的重要樞紐。天賜材料在摩洛哥建設電解液生產基地,旨在就近服務歐洲客戶,規避貿易壁壘,降低物流成本。這也是中國鋰電材料企業「走出去」的典型案例。
在技術研發方面,天賜材料持續加大投入。公司在LiFSI、新型電解液添加劑、固態電池電解質等前沿領域均有佈局。其中,LiFSI作為新一代鋰鹽,具有更高的電導率和熱穩定性,是高鎳三元電池和快充電池的關鍵材料,市場需求快速增長。公司LiFSI產能位居行業前列,有望成為新的增長極。
四、A+H上市的機遇與挑戰
天賜材料衝刺H股上市,是中國鋰電產業鏈企業加速國際化的一個縮影。近年來,寧德時代、比亞迪、中創新航、天齊鋰業等鋰電產業鏈企業紛紛登陸港股,A+H兩地上市已成為行業龍頭的標配。港股市場的國際化屬性,有助於公司提升全球品牌影響力,吸引國際投資者,拓展海外融資渠道。
從審批進程看,天賜材料的H股上市之路推進順利。公司於2026年3月27日向港交所遞表,8月19日獲得中國證監會境外發行上市備案通知書,10月5日聆訊後資料集正式呈交。從遞表到過聆訊僅用約半年時間,顯示監管層對優質鋰電企業的支持態度。
不過,天賜材料的H股上市也面臨一些挑戰。首先,港股市場對週期性行業的估值普遍低於A股,公司H股發行價可能存在折價。其次,鋰電池行業具有較強的週期性,2026年上半年的高增長能否持續,取決於下游需求和原材料價格走勢。此外,海外產能建設面臨地緣政治、勞工政策、文化差異等風險,摩洛哥項目的投產進度和盈利能力仍需觀察。
從行業競爭格局看,電解液行業集中度持續提升,天賜材料與比亞迪(自產自用)、新宙邦、瑞泰新材等企業競爭激烈。行業龍頭通過規模效應和垂直一體化構建成本壁壘,中小企業生存空間被壓縮。天賜材料需要持續保持技術領先和成本優勢,才能在全球競爭中鞏固龍頭地位。
總體來看,天賜材料通過港交所聆訊,標誌著這家全球電解液龍頭的A+H兩地上市進入最後衝刺階段。2026年上半年業績的爆發式增長,為公司的港股上市增添了底氣。在全球新能源轉型和AI儲能需求爆發的大背景下,天賜材料的全球化佈局和垂直一體化戰略有望持續釋放價值。後續招股定價和上市表現,值得市場密切關注。
推薦文章


