

印度盧比面臨更高債券收益率和外資流出的壓力
- 由於多重逆風,印度盧比開盤對美元走低。
- 由於債券收益率上升,外資機構投資者正在減持印度股市持倉。
- 三菱日聯金融集團(MUFG)分析師預計,印度央行(RBI)將於週三維持回購利率不變。
由於全球債券收益率持續飆升,印度盧比(INR)週二開盤走低,對美元(USD)下跌。美元/印度盧比(USD/INR)升至接近 96.43,創逾兩個月來最高水平。
截至發稿時,10年期美國(US)國債收益率上漲 0.24%,接近 5.32。週一,美國債券收益率創下接近 5.35 的兩年多新高。通常情況下,較高的債券收益率會導致風險規避環境,這種情形會削弱印度盧比等高風險資產的吸引力。
除了債券收益率飆升之外,外資持續流出印度股市也在打壓印度貨幣。
在 10 月前兩個交易日,外資機構投資者(FIIs)已拋售價值 14,183.36 億盧比的持倉。
是什麼推動美國債券收益率上漲?
美國支持的證券收益率數月來大幅攀升。中東戰爭引發能源供應衝擊,進而引發持續的全球通脹壓力擔憂,這為這輪上漲提供了支撐。
儘管美國 9 月非農就業數據(NFP)疲軟,迫使交易員下調對美聯儲(Fed)鷹派加息預期,但美國國債收益率的上升似乎並未停歇。
根據法國興業銀行(Societe Generale)分析師的說法,儘管疲軟的美國薪資報告強化了近期對美聯儲短期收緊政策預期的回落,但該行強調,這"並不會改變美聯儲的鷹派傾向——通脹才是大麻煩"。在他們看來,最新的就業數據反而"證明了對未來政策調整節奏和幅度保持謹慎是合理的。
印度央行政策聲明待公布
展望未來,印度盧比的主要催化因素將是印度儲備銀行(RBI)的貨幣政策聲明。
MUFG/BTMU 的分析師重申,他們"正式預測 RBI 將維持利率不變",但強調"更重要的是,我們此前一直預計央行將從 12 月開始啟動加息週期,因此最終我們認為,政策利率走高只是時間問題。"他們"認為 RBI 也很有可能將立場從中性轉向鷹派偏向,以釋放收緊信號",這凸顯出即便短期決定不變,政策信號也可能發生轉變。
就預期幅度而言,MUFG/BTMU 指出,"我們的預測路徑中包含 50 個基點的加息,並提到本輪週期累計加息 75 個基點也存在風險",並指出"在增長強勁、流動性充裕、信貸增長回升、財政政策提供支持的背景下,更高的大宗商品價格和不利天氣條件使印度的通脹風險偏向上行。"他們補充稱,"我們預計 RBI 本輪將加息 50 個基點,存在加息 75 個基點的風險,不過我們注意到利率市場的定價已經相當充分",這表明市場可能已經在計入一條相對激進的緊縮路徑。
美元/印度盧比技術分析
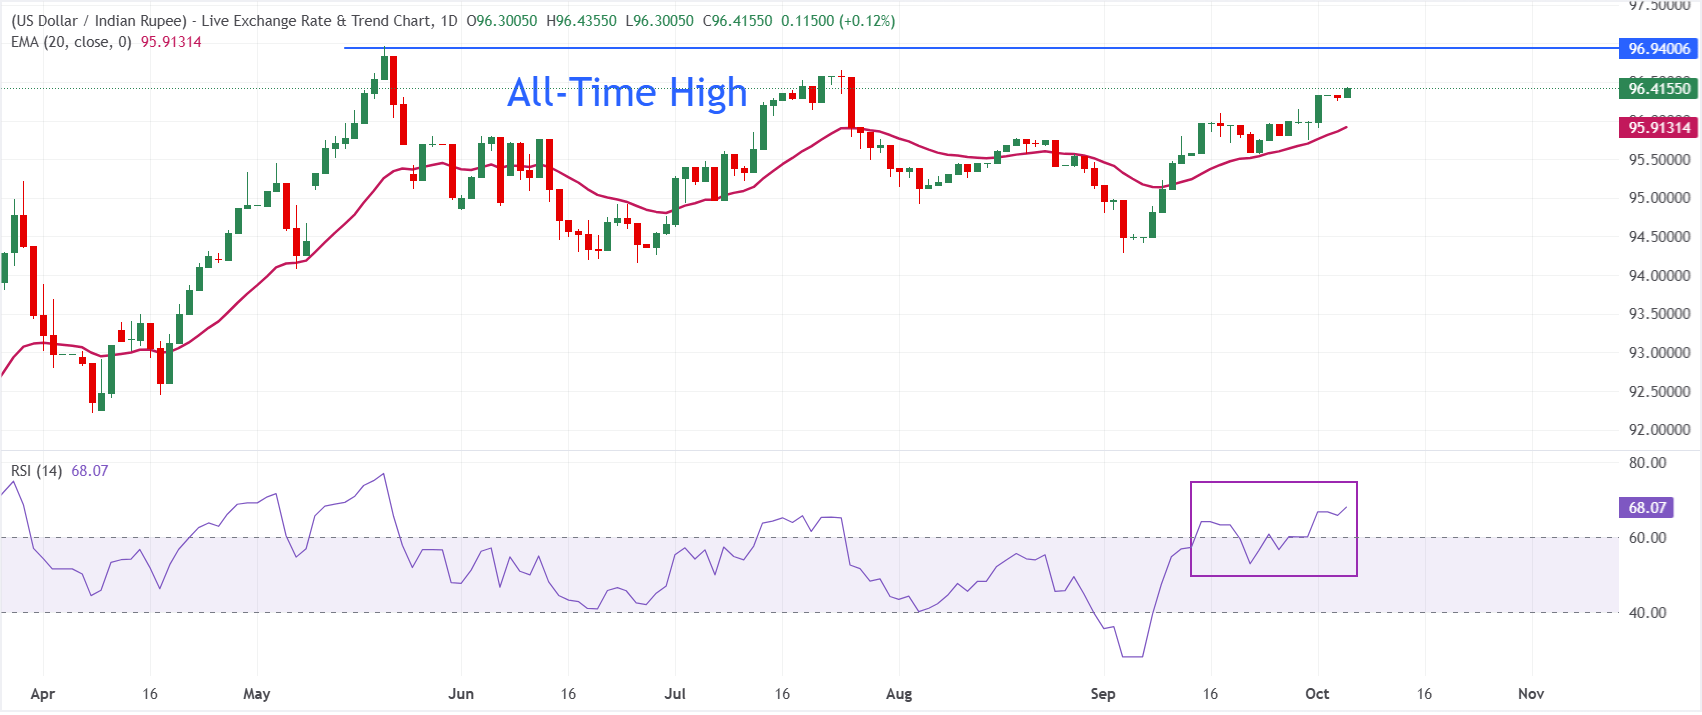
在日圖上,美元/印度盧比交投於 96.4155,延續了對 20 週期指數移動均線(EMA)95.9131 上方的漲勢,並保持短期看漲偏向不變。該貨幣對受到這條上升中的 EMA 支撐,而 14 週期相對強弱指數(RSI)位於 68.07,徘徊在超買區域下方,表明上行動能強勁,但也越來越顯得拉伸。
下行方面,初步支撐位於 95.91 附近的 20 週期 EMA,只要該水平守住,回調可能吸引新的買盤興趣。由於當前數據集中沒有附近的技術阻力位,進一步上漲很可能將由動能推動,直到新的高點開始形成新的上方參考位。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


