


Se proyecta que los ingresos de AMD para 2027 crezcan más del 80%, la acción podría desafiar los $700 en los próximos 12 meses
TradingKey - Las perspectivas de crecimiento de AMD (AMD) para 2027 han mejorado significativamente. Según la información más reciente divulgada por la compañía, los clientes han ampliado sus planes de despliegue de procesadores EPYC y aceleradores Instinct, y AMD también se ha asegurado un mayor suministro crítico, proyectando que los ingresos por servidores se duplicarán en tasa interanual en 2027.
La consejera delegada Lisa Su prevé que el crecimiento de los ingresos totales de la compañía supere el 80% en 2027, con el negocio de IA como principal motor de crecimiento.
Al mismo tiempo, la dimisión de Jensen Huang, consejero delegado de Nvidia (NVDA), podría presentar oportunidades competitivas para AMD. En consecuencia, los clientes podrían acelerar la diversificación de los proveedores de chips de IA, y AMD está en posición de captar más pedidos y cuota de mercado; sin embargo, el ecosistema CUDA y la base de clientes de Nvidia siguen representando ventajas competitivas significativas.
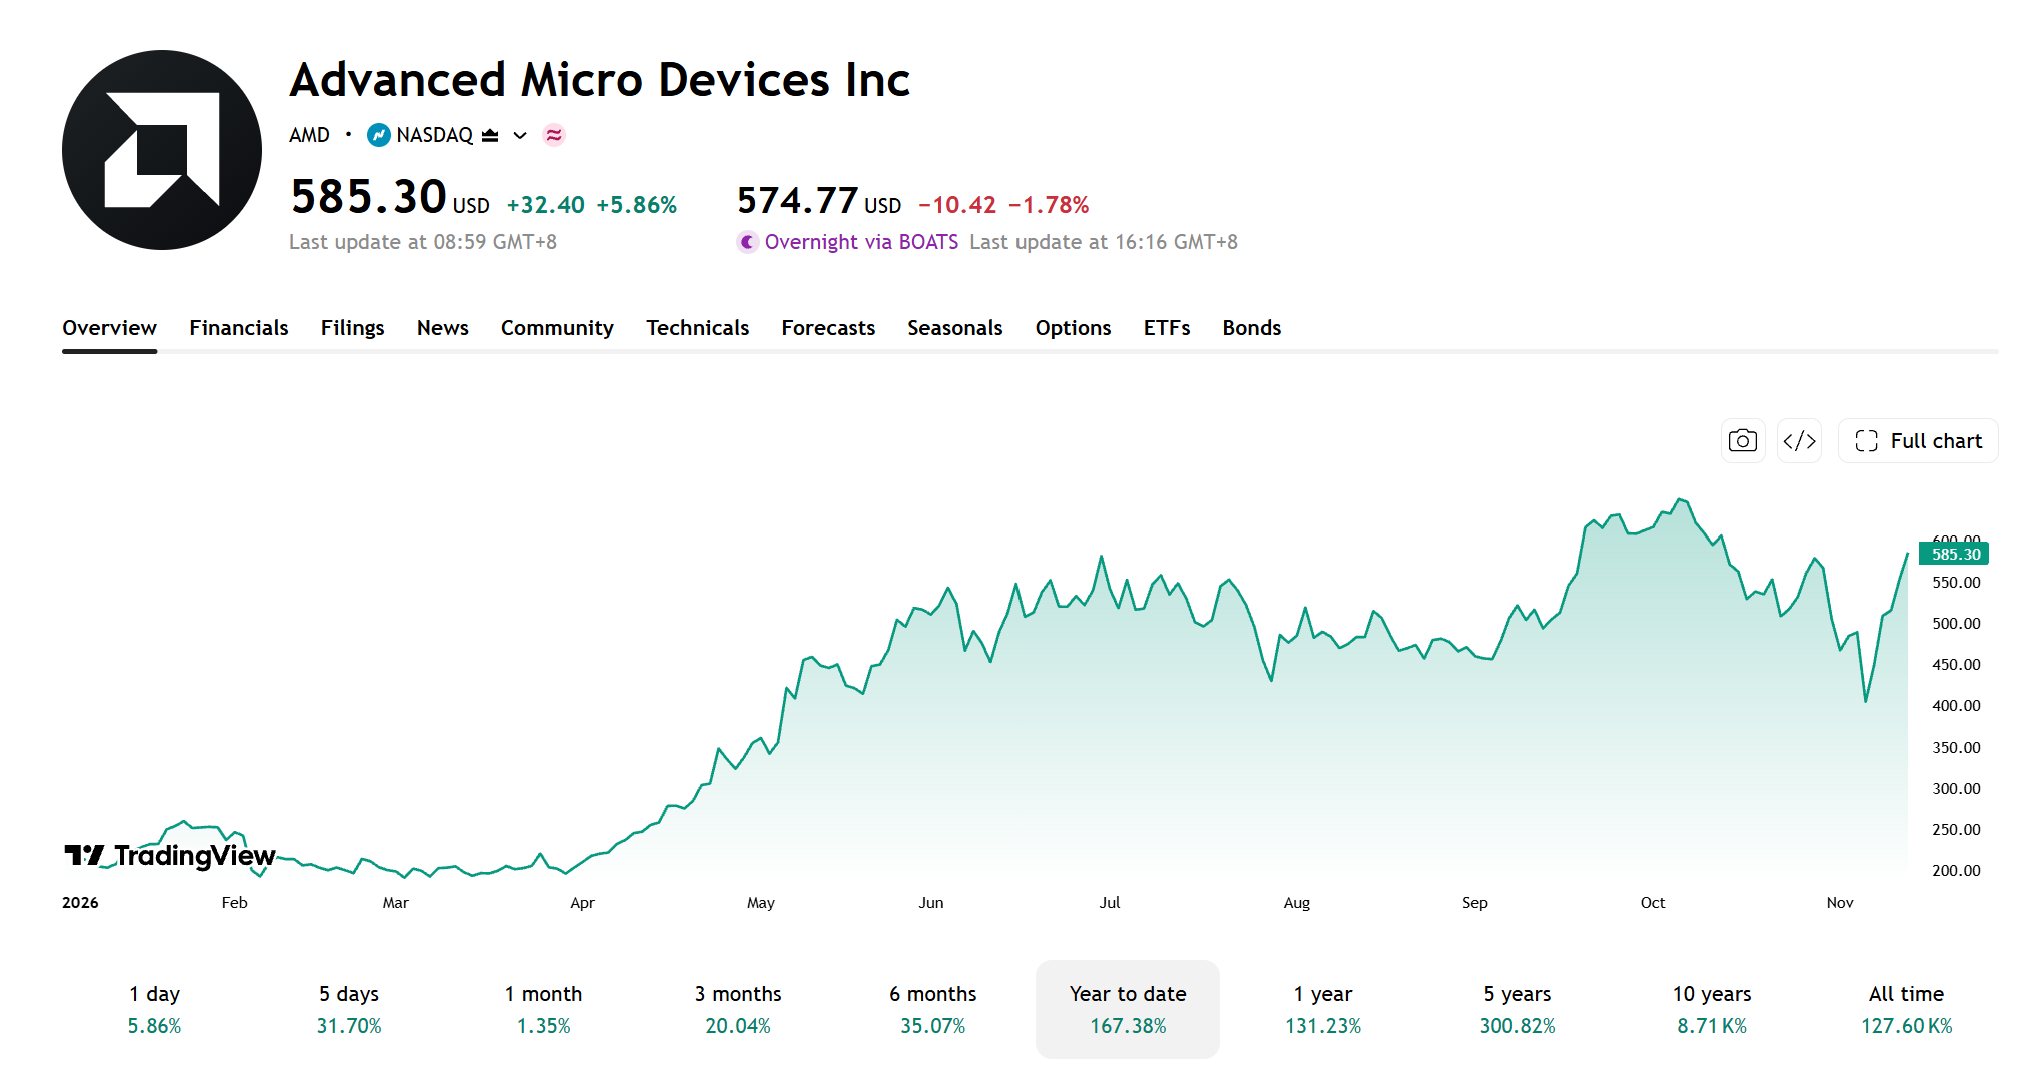
Las acciones de AMD rebotaron con fuerza tras una pronunciada caída previa, disparándose más de un 13% solo el 9 de noviembre para recuperar todo el terreno perdido desde el fuerte descenso anterior. Al cierre del 12 de noviembre, AMD se situaba en 585,3 dólares, aproximadamente un 11,1% por debajo de su máximo de 52 semanas de 658,52 dólares.
Si el rebote a corto plazo puede sostenerse y si el precio de la acción logra superar las medias móviles clave influirá en su potencial alcista durante los próximos 12 meses.
[Fuente: TradingView]
El negocio de IA acelera su expansión, el precio objetivo promedio de Wall Street se sitúa en $657
En el plano fundamental, AMD presentó sus resultados financieros del tercer trimestre de 2026 el 3 de noviembre, con unos ingresos que crecieron un 45% interanual hasta los 13.377 millones de dólares y unos ingresos del segmento de Centros de Datos que se dispararon un 97% interanual hasta alcanzar los 8.500 millones de dólares.
El BPA no GAAP del tercer trimestre se situó en 2,09 dólares, lo que supone un aumento interanual del 74%. Para el cuarto trimestre, la compañía prevé unos ingresos de aproximadamente 17.000 millones de dólares, con una variación de más o menos el 3%, y un margen bruto no GAAP de alrededor del 55%.
De cara a 2027, la dirección prevé que los ingresos totales de la compañía aumenten más de un 80% interanual y que los ingresos procedentes de Centros de Datos representen más del 80% del total. Dentro de esta cifra, se espera que los ingresos por CPUs para servidores EPYC se dupliquen en términos interanuales, mientras que se proyecta que los ingresos por IA para Centros de Datos se multipliquen por más de dos.
Los envíos de productos y las implementaciones de los clientes son fundamentales para que AMD alcance sus objetivos de crecimiento. La compañía ha iniciado los envíos a gran escala de la GPU Instinct MI455X, y clientes como Anthropic, Meta (META), Microsoft (MSFT), OpenAI y Oracle (ORCL) ya han implementado sus primeros racks Helios.
A medida que socios como Lenovo, HPE, Dell y Super Micro Computer aumentan las entregas de los sistemas relacionados, el negocio de infraestructura de IA de AMD se encuentra bien posicionado para seguir creciendo. Si los envíos de aceleradores de IA y las compras de los clientes continúan al alza, se espera que la expansión del negocio de Centros de Datos impulse el crecimiento de los beneficios y brinde respaldo al precio de la acción.
[Fuente: StockAnalysis]
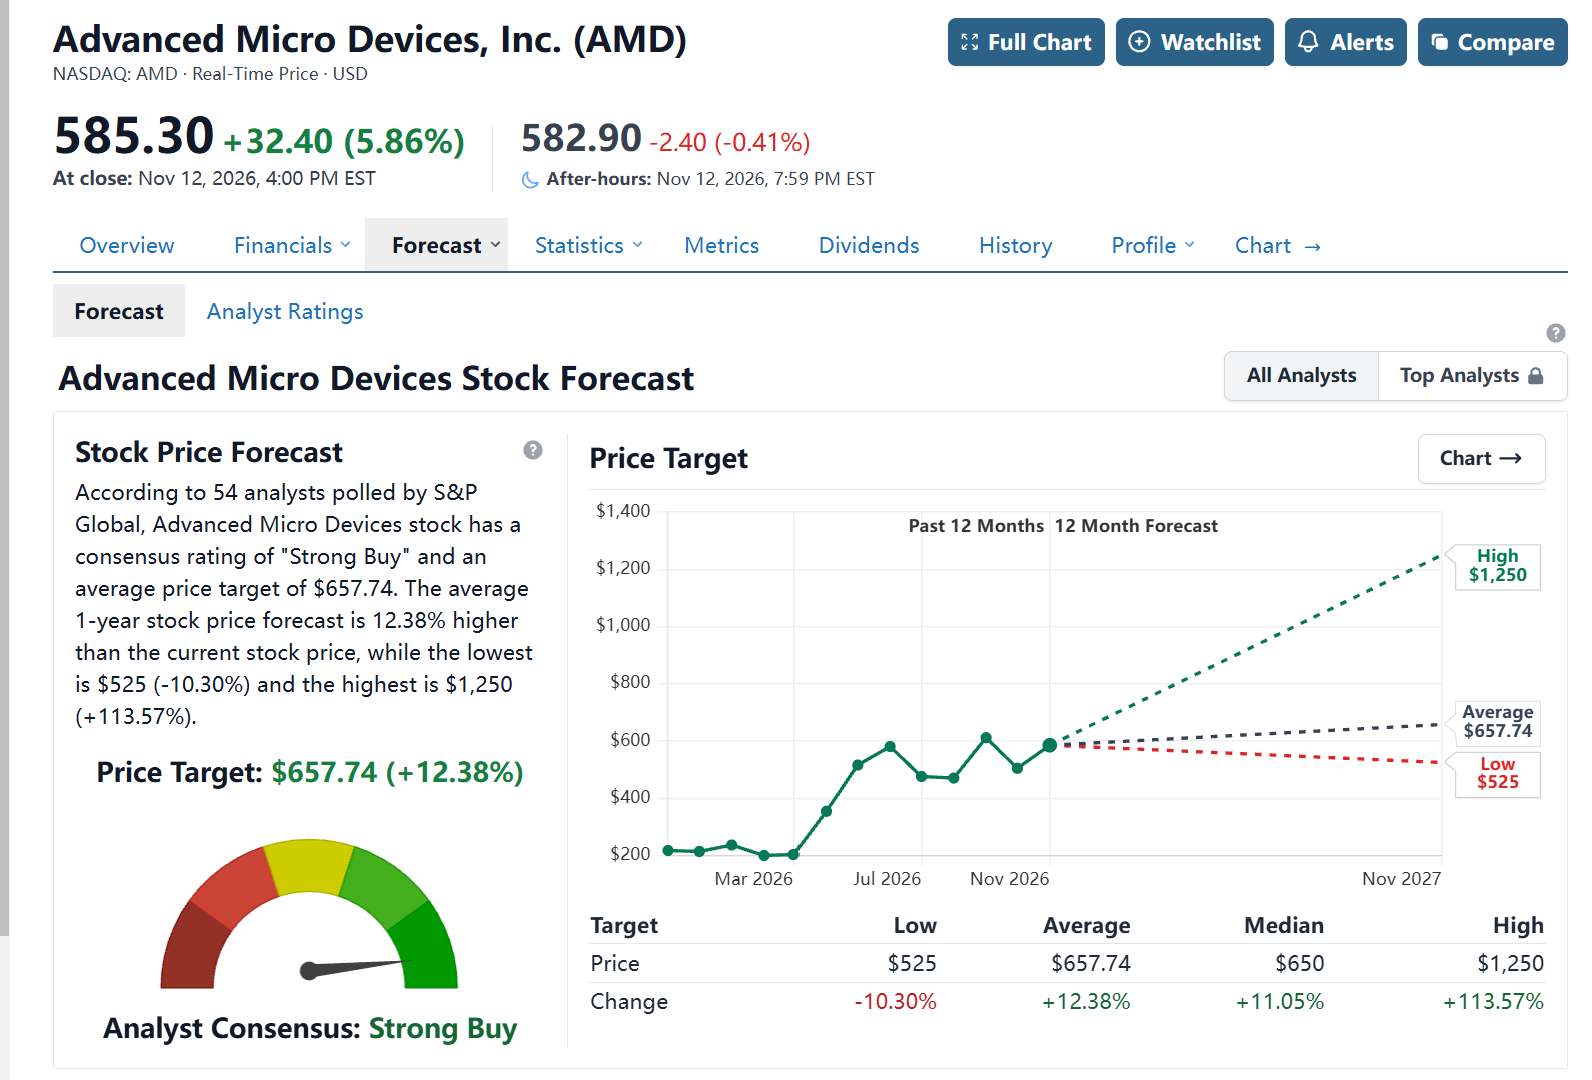
En el plano institucional, a fecha de 12 de noviembre y según StockAnalysis, los 53 analistas que cubren AMD tenían un precio objetivo promedio de 657,49 dólares, lo que supone un potencial alcista de aproximadamente el 12,38% respecto al precio de cierre del 12 de noviembre, con una calificación de consenso de «compra fuerte».
El 4 de noviembre, Stifel elevó su precio objetivo de 700 a 725 dólares. Por su parte, el 9 de noviembre, Oppenheimer mejoró su calificación de «Perform» a «Outperform» con un precio objetivo de 600 dólares, estimando un crecimiento de los ingresos de aproximadamente el 135% para el segmento de Centros de Datos en 2027 y proyectando que la ganancia de cuota de mercado en CPUs para servidores mejorará el perfil de márgenes.
Tomando como referencia el precio de cierre de 585,30 dólares del 12 de noviembre, los precios objetivo de ambas firmas representan un potencial alcista de aproximadamente el 23,9% y el 2,5%, respectivamente.
El aspecto técnico de AMD se fortalece: la acción apunta a avanzar hacia los $700 para 2027
[Fuente: TradingView]
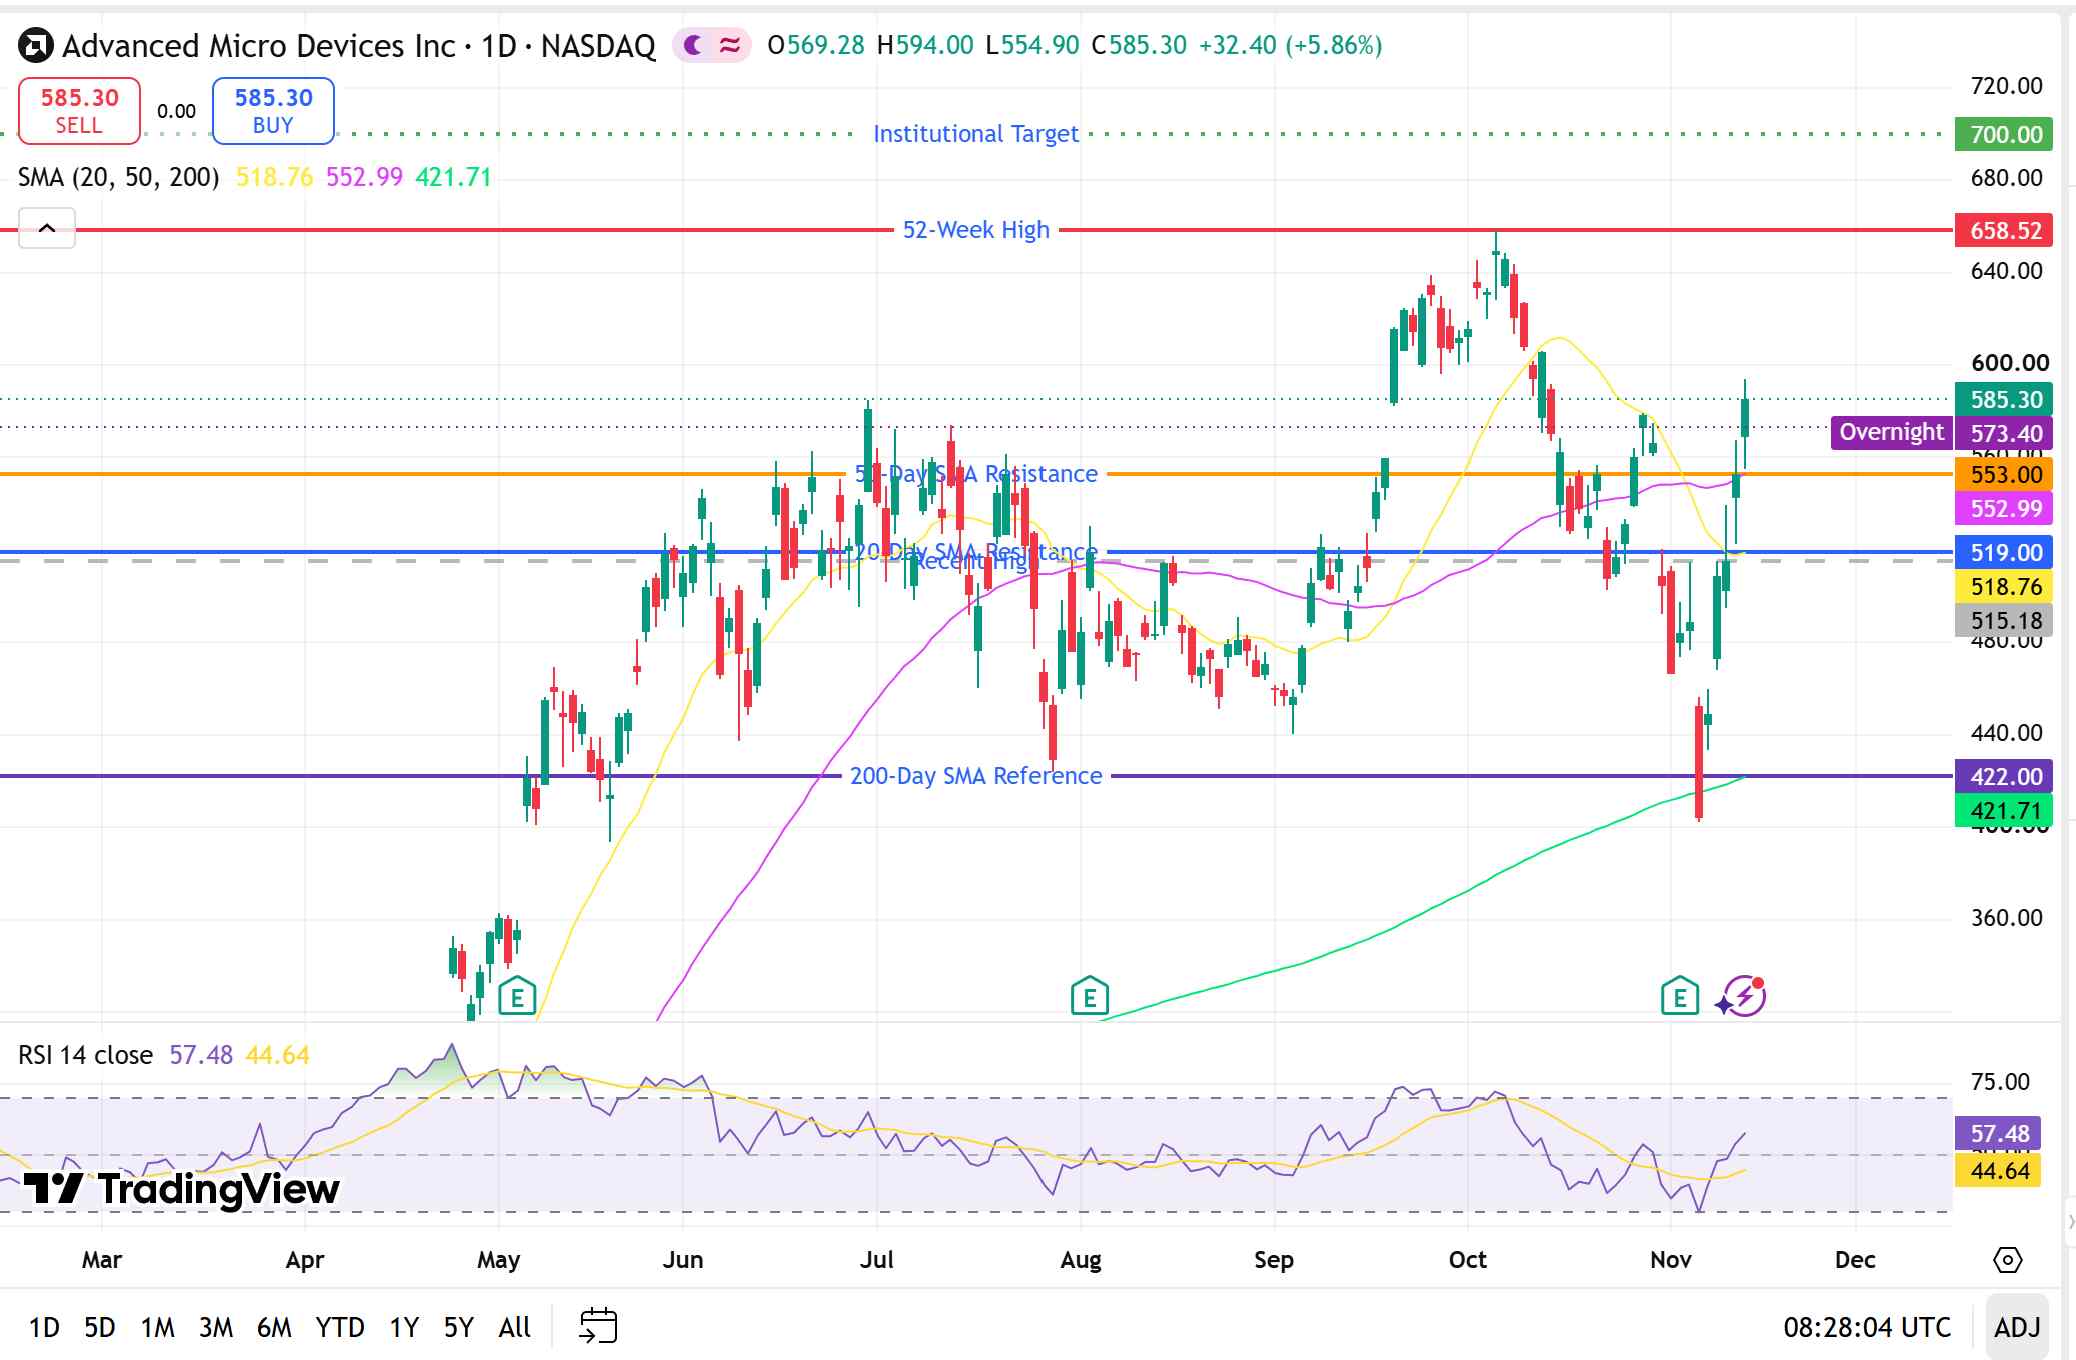
Al cierre del 12 de noviembre (hora del Este), AMD cotizaba a 585,30 dólares, con una subida del 5,86% en la jornada, tras haber tocado un máximo intradía de 594 dólares. El valor superó con decisión sus anteriores zonas de resistencia de 515-523 y 548 dólares, aunque todavía se sitúa aproximadamente un 11,1% por debajo de su máximo de 52 semanas de 658,52 dólares.
Los indicadores de impulso han mejorado en consonancia. El RSI de 14 días se sitúa alrededor de 57,5 tras haber recuperado el nivel de 50, manteniéndose por debajo del umbral tradicional de sobrecompra de 70. Por su parte, el MACD diario ha cruzado al alza la línea de señal, pero continúa por debajo de la línea cero, lo que apunta a un fortalecimiento del impulso de rebote, aunque la tendencia a medio plazo aún requiere una mayor confirmación.
En cuanto al volumen, la negociación diaria superó los 45 millones de acciones durante cuatro sesiones consecutivas del 9 al 12 de noviembre, alcanzando aproximadamente 55,41 millones de acciones el 12 de noviembre. El rebote ya no se limita a un repunte puntual de volumen en una sola jornada; no obstante, tras varios avances rápidos consecutivos, el respaldo comprador durante las correcciones sigue requiriendo una estrecha atención.
En lo relativo a las medias móviles, las medias móviles simples de 20, 50 y 200 días se sitúan en torno a los 519, 553 y 422 dólares, respectivamente, situándose la cotización de nuevo por encima de las tres referencias. Sin embargo, la media móvil de 50 días permanece por encima de la de 20 días, lo que refleja que la recuperación a corto plazo aún no se ha traducido por completo en una alineación alcista.
Al alza, la franja de 594-600 dólares actúa como la principal zona de resistencia a corto plazo. Si el valor supera este nivel con un elevado volumen y se consolida, el siguiente nivel a vigilar se situaría en torno a los 620 dólares, seguido del máximo anterior de 658,52 dólares. Una superación decisiva del máximo previo situaría a los 700 dólares como la siguiente referencia a seguir.
A la baja, la franja de 550-555 dólares constituye la principal zona de soporte, que abarca la media móvil de 50 días y el mínimo intradía del 12 de noviembre de 554,90 dólares. Si se perfora este nivel a precios de cierre, el siguiente soporte a vigilar será el de 519-523 dólares; en caso de que no logre sostenerse, la atención se trasladará al rango de 495-500 dólares.
En conjunto, AMD ha rebotado desde cotas inferiores a sus principales medias móviles hasta cotizar por encima de ellas, lo que mejora de forma sustancial su estructura técnica en comparación con periodos anteriores. Mantenerse cerca de los 550 dólares y superar los 600 dólares podría allanar el camino para poner a prueba los 700 dólares.
Artículos Recomendados


