


【Premercado de EE. UU.】Nvidia cae más de un 7% mientras el consejo supuestamente debate el futuro de Jensen Huang, las acciones de memoria bajo presión, SanDisk cae más de un 5%, el oro cae por debajo de $4,000
TradingKey - El 12 de noviembre, hora del Este, los futuros de los tres principales índices bursátiles de Estados Unidos operaban con signo mixto, mientras los valores tecnológicos volvían a estar bajo presión. Al cierre de esta edición, los futuros del índice Nasdaq 100 caían cerca de un 0,9%, los futuros del índice S&P 500 retrocedían alrededor de un 0,42% y los futuros del Dow se mantenían prácticamente planos.
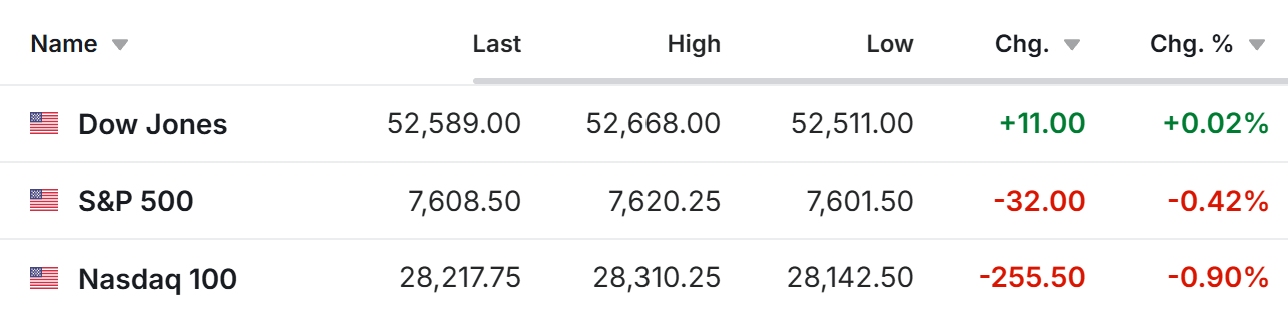
[Fuente: Investing]
La jornada anterior, las acciones de IA y semiconductores repuntaron: el índice Nasdaq Composite subió un 1,6%, el S&P 500 avanzó un 1,3% y el Dow sumó un 0,5%. CoreWeave (CRWV) presentó unos resultados del tercer trimestre mejores de lo previsto, impulsando al alza los valores de computación en la nube para IA y del sector de chips.
Sin embargo, tras el cierre del mercado de Estados Unidos, The Wall Street Journal informó de que el consejo de administración de Nvidia (NVDA) estaba evaluando planes relativos al cargo de CEO de Jensen Huang, lo que provocó una caída de alrededor del 8% en las acciones de Nvidia durante las operaciones posteriores al cierre y reavivó la preocupación del mercado sobre la estabilidad directiva de la compañía.
En el mercado de materias primas, los precios internacionales del petróleo registraron ligeras caídas. Al cierre de esta edición, el crudo Brent (UKOIL) cotizaba a 90,85 dólares por barril, mientras que el crudo WTI (USOIL) se situaba en 85,01 dólares por barril. La situación en Oriente Medio y los riesgos para el transporte marítimo en el estrecho de Ormuz siguen siendo factores clave que influyen en los precios de la energía.
El oro (XAUUSD) cayó por debajo del umbral de los 4.000 dólares y cotiza actualmente a 3.943,5 dólares por onza; Bitcoin (BTCUSD) cotizaba cerca de los 73.000 dólares.
Motores del mercado
Nvidia cayó más de un 7% en las operaciones previas a la apertura tras conocerse que su consejo de administración debatió sobre el futuro de Jensen Huang.
Nvidia cayó cerca de un 7% en las operaciones previas a la apertura. Según The Wall Street Journal, el consejo de administración de la compañía se prepara para destituir a su CEO, Jensen Huang, y ha debatido sobre su futuro. Reuters y otros medios de comunicación también se hicieron eco de la noticia, pero, al cierre de esta edición, Nvidia no ha anunciado de forma oficial ningún cambio de CEO.
Con anterioridad, el consejo de administración de Nvidia contrató a asesores externos para llevar a cabo una investigación independiente sobre si Jensen Huang había sido objeto de una operación de inteligencia extranjera y si los vínculos relacionados comprometían la seguridad de la información de la compañía. El consejo declaró previamente que no había motivos para creer que los secretos comerciales de la empresa o la seguridad nacional de Estados Unidos se hubieran visto comprometidos.
La incertidumbre en torno a los cambios en la dirección ha llevado a los inversores a reevaluar el gobierno corporativo de Nvidia, las relaciones con sus clientes y sus planes operativos futuros.
Las acciones de chips de IA mostraron un comportamiento dispar ante la caída de los títulos de chips de memoria, mientras que AMD (AMD) y Broadcom (AVGO) exhibieron una relativa fortaleza.
A medida que Nvidia se vio bajo presión, Micron (MU), SanDisk (SNDK) y SK Hynix (SKHY), entre otros valores de chips de memoria, cayeron en términos interanuales, mientras que AMD y Broadcom mostraron una relativa resistencia antes de la apertura. Al cierre de esta edición, Micron caía más de un 3%, SK Hynix y SanDisk cedían más de un 4%, mientras que AMD subía un 2,25% y Broadcom avanzaba un 1%.
El mercado ha comenzado a centrarse en el impacto potencial que la incertidumbre sobre la dirección de Nvidia podría tener en otros proveedores de chips de IA.
Sin embargo, cambiar de proveedor de chips sigue dependiendo del rendimiento de los productos, los ecosistemas de software, la capacidad de suministro y los procesos de cualificación; la cuota de mercado no cambiará de forma inmediata debido a un único acontecimiento en la dirección.
CoreWeave cayó cerca de un 7% en las operaciones previas a la apertura y planea emitir al menos 4.000 millones de dólares en préstamos de grado de inversión.
Según se ha informado, CoreWeave planea captar al menos 4.000 millones de dólares en préstamos de grado de inversión para adquirir GPUs de Nvidia y otros equipos informáticos con el fin de cumplir sus contratos con clientes. Se espera que el tipo de interés de la financiación se sitúe entre el 7% y el 7,5%, por debajo de los rendimientos de más del 15% de algunos de los bonos no garantizados de la compañía. Aunque se prevé que esta operación reduzca los costes de endeudamiento, las presiones asociadas a la deuda y al gasto de capital de la empresa siguen en el centro de atención.
Nebius (NBIS) llegó a caer más de un 8% en las operaciones previas a la apertura, con unos ingresos en el tercer trimestre que aumentaron un 571% y un gasto de capital que ascendió a 7.300 millones de dólares.
Los ingresos de Nebius en el tercer trimestre crecieron un 571% en tasa interanual hasta alcanzar los 980,8 millones de dólares, con un EBITDA ajustado de 465,8 millones de dólares y un beneficio neto ajustado de 90,9 millones de dólares. No obstante, la compañía registró aún una pérdida neta procedente de operaciones continuadas de 37,5 millones de dólares.
El gasto de capital del tercer trimestre alcanzó los 7.300 millones de dólares, lo que supone un incremento de aproximadamente el 664% en tasa interanual y refleja la agresiva expansión de la compañía en la construcción de centros de datos de IA. Los inversores se centrarán en si el crecimiento de los ingresos es sostenible y en cómo el elevado gasto en infraestructuras afectará al flujo de caja y a las necesidades de financiación.
Noticias del mercado
Anthropic suma más de 10.000 millones de dólares en compromisos contractuales de computación en la nube con Microsoft y Google.
Según diversas informaciones, Anthropic ha firmado nuevos acuerdos de computación en la nube con Microsoft (MSFT) y Google, con compromisos de adquisición de potencia de cómputo que superan los 10.000 millones de dólares y plazos contractuales que se extienden hasta 2033. Esta medida refleja el continuo crecimiento de la demanda de recursos de computación en la nube para el entrenamiento de los modelos Claude y los servicios comerciales, al tiempo que incrementa los gastos de computación a largo plazo de la compañía.
El sindicato de la planta de Micron en Taoyuan (Taiwán) se retira de las negociaciones de reparto de beneficios ante la persistente disputa por la distribución de bonificaciones.
El sindicato de la planta de Micron en Taoyuan anunció el 12 de noviembre que sus esfuerzos por establecer un mecanismo de reparto de beneficios a largo plazo no habían tenido éxito y que decidió no participar en las negociaciones de seguimiento programadas inicialmente para el 17 de noviembre. Con anterioridad, el sindicato había exigido que el 15% de los beneficios de la empresa se destinara a la retribución de los empleados.
Micron declaró que respeta el derecho de los empleados a sindicarse y participar en la negociación colectiva, y que mantiene su disposición a dialogar con el sindicato de Taoyuan. Las discrepancias entre ambas partes se centran principalmente en el porcentaje de reparto de beneficios y en los planes de bonificaciones para los empleados, por lo que las perspectivas de las relaciones laborales están aún por verse.
Kioxia y Dell lanzan una solución de almacenamiento all-flash de 157 PB en un solo rack.
Kioxia y Dell (DELL) han lanzado una solución de almacenamiento all-flash con una capacidad de hasta 157 PB en un solo rack, equipada con 640 unidades SSD de 245,76 TB, dirigida principalmente al entrenamiento de IA, el análisis de datos y la computación en la nube. La solución está diseñada para aumentar la densidad de almacenamiento y reducir los requisitos de espacio y consumo de energía en los centros de datos. La cifra de 157 PB representa la capacidad bruta, no la capacidad útil real.
MSCI evalúa la elegibilidad para sus índices de empresas con tesorería en activos digitales, mientras MicroStrategy afronta posibles riesgos de ajuste.
MSCI está evaluando si ajusta las reglas de inclusión en los índices para las empresas con tesorería en activos digitales, lo que podría afectar a compañías que poseen grandes cantidades de bitcoin, como MicroStrategy (MSTR).
Si en el futuro las empresas afectadas son excluidas de determinados índices, los fondos pasivos que replican dichos índices podrían ajustar sus posiciones, lo que aumentaría la presión vendedora sobre sus acciones. Sin embargo, el alcance concreto de los ajustes y los planes de implementación siguen sujetos a la decisión final de MSCI.
Previa de eventos clave
Hora del Este | Evento |
12 de nov., 8:30 AM | Solicitudes iniciales de subsidio por desempleo en Estados Unidos de la semana finalizada el 7 de noviembre |
12 de nov., 10:00 AM | Ventas de viviendas de segunda mano en Estados Unidos de octubre (anualizadas) |
12 de nov., tras el cierre del mercado | Cisco (CSCO), Applied Materials (AMAT), Cerebras (CBRS), Virgin Galactic (SPCE) presentan resultados |
Artículos Recomendados


