


Previa de resultados del 3T de Berkshire Hathaway: Beneficios aseguradores y despliegue de efectivo en el foco mientras UBS eleva el precio objetivo de la Clase B a $628
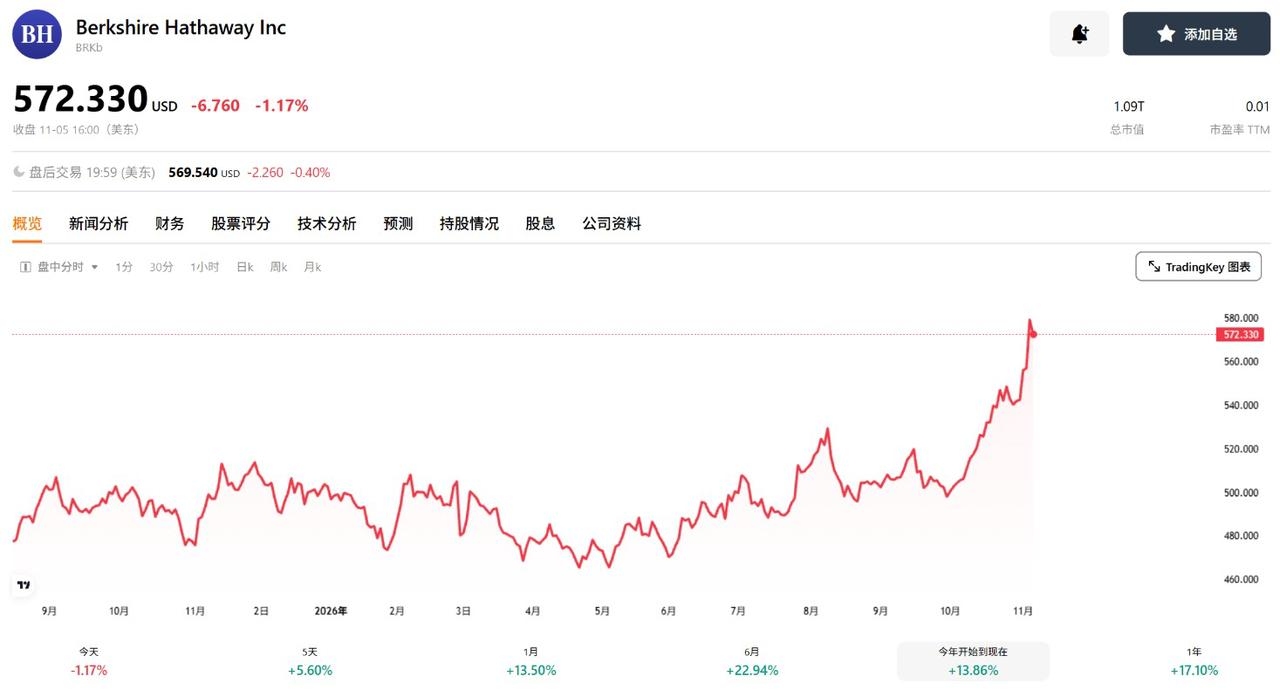
TradingKey - Berkshire Hathaway (BRK.A, BRK.B) publicará sus resultados del tercer trimestre de 2026 en la mañana del 7 de noviembre, hora del este. Al cierre del 5 de noviembre, las acciones de clase B se situaban en 572,33 dólares.
[Fuente: TradingKey]
Berkshire es un importante conglomerado holding de Estados Unidos cuyos negocios abarcan seguros, transporte ferroviario, energía, servicios públicos, manufactura, servicios y comercio minorista, al tiempo que posee una importante cartera de acciones cotizadas en bolsa. Su diversificada cartera de negocios y sus cuantiosos activos de inversión implican que sus resultados financieros no solo se ven influidos por el desempeño operativo de cada negocio, sino que también están estrechamente vinculados a los mercados de capitales y a la asignación de inversiones.
El 1 de enero de 2026, Greg Abel asumió oficialmente el cargo de CEO, mientras que Warren Buffett dejó la presidencia del consejo de administración en septiembre. El mercado se centrará en el desempeño operativo de Abel y en su estrategia de asignación de capital tras su nombramiento.
Entre los aspectos clave de este informe de resultados destacan el beneficio de suscripción de seguros, el desempeño de los negocios ferroviario y energético, y el despliegue de efectivo. Al cierre del segundo trimestre de 2026, Berkshire contaba con aproximadamente 364.700 millones de dólares en efectivo y letras del Tesoro de Estados Unidos, y fue compradora neta de aproximadamente 20.000 millones de dólares en acciones en el segundo trimestre.
Los inversores se centrarán en la evolución de las reservas de efectivo durante el tercer trimestre, así como en si la compañía continúa aumentando sus posiciones en acciones, recomprando títulos o buscando grandes adquisiciones.
Expectativas del mercado y revisión del trimestre anterior
Según datos de Zacks, los analistas prevén que los ingresos del tercer trimestre de Berkshire Hathaway se sitúen en torno a los 97.300 millones de dólares, lo que supone un incremento interanual del 2,5%, con un beneficio por acción proyectado de 5,91 dólares, un 5,6% menos en tasa interanual. Esto indica que el mercado espera un modesto crecimiento de los ingresos, aunque el beneficio por acción podría descender.
Al repasar el segundo trimestre, el beneficio operativo de Berkshire aumentó un 16,3% interanual hasta alcanzar los 12.983 millones de dólares. Dentro de este resultado, los beneficios después de impuestos de los negocios ferroviario, energético y de manufactura, servicios y comercio minorista crecieron un 6,3%, un 26,9% y un 24,1%, respectivamente.
Por el contrario, el beneficio de suscripción de seguros cayó un 13,1% interanual hasta los 1.731 millones de dólares, mientras que los ingresos por inversiones en seguros descendieron un 9,1%, hasta los 3.059 millones de dólares. Además, la compañía recompró aproximadamente 4.500 millones de dólares en acciones durante el segundo trimestre.
El beneficio asegurador y la asignación de efectivo son aspectos destacados clave
El negocio asegurador es una fuente fundamental del beneficio operativo de Berkshire, y la evolución del beneficio de suscripción y de los ingresos por inversiones en el tercer trimestre merece especial atención.
En el segundo trimestre, el beneficio de suscripción de seguros cayó un 13,1% interanual hasta los 1.731 millones de dólares, mientras que los ingresos por inversiones del negocio asegurador retrocedieron un 9,1%, hasta los 3.059 millones de dólares. En concreto, el descenso del beneficio de suscripción de GEICO compensó en parte el crecimiento de otros negocios de seguros, al tiempo que los ingresos por inversiones se vieron lastrados por unos tipos de interés más bajos.
De cara al tercer trimestre, Morningstar prevé que el rendimiento de la suscripción de seguros podría seguir mostrándose débil debido a la intensificación de la competencia en el mercado asegurador y a la desaceleración del crecimiento de las primas. No obstante, se espera que los negocios no aseguradores, como el ferroviario, el energético y el manufacturero, compensen parcialmente la presión sobre el segmento de seguros. Los inversores deberán prestar atención a si el beneficio de suscripción mejora y si los ingresos por inversiones se estabilizan.
La asignación de efectivo es asimismo un aspecto clave de este informe de resultados. A finales de junio, el efectivo neto, los equivalentes de efectivo y las letras del Tesoro de Estados Unidos a corto plazo en manos de los negocios de seguros y otras actividades de Berkshire sumaban aproximadamente 359.200 millones de dólares.
El 24 de julio, la compañía completó la adquisición de la constructora residencial Taylor Morrison (TMHC) por una contraprestación en efectivo de aproximadamente 6.800 millones de dólares. Las reservas de efectivo y el volumen de recompras de acciones al cierre del tercer trimestre reflejarán la asignación de capital desde que Abel asumió el mando.
Alphabet (GOOGL) también es una inversión digna de atención. A finales de junio, Berkshire poseía aproximadamente 106 millones de acciones de Alphabet con un valor de mercado de unos 37.800 millones de dólares, lo que la convertía en su tercera mayor posición en renta variable.
En comparación con el primer trimestre, el número de acciones en cartera aumentó cerca de un 83%. Habrá que esperar a la divulgación de las posteriores presentaciones del formulario 13F para saber si la posición se incrementó aún más o se redujo en el tercer trimestre.
El precio objetivo más alto de Wall Street para BRK.B alcanza los $628
[Fuente: StockanAlysis]
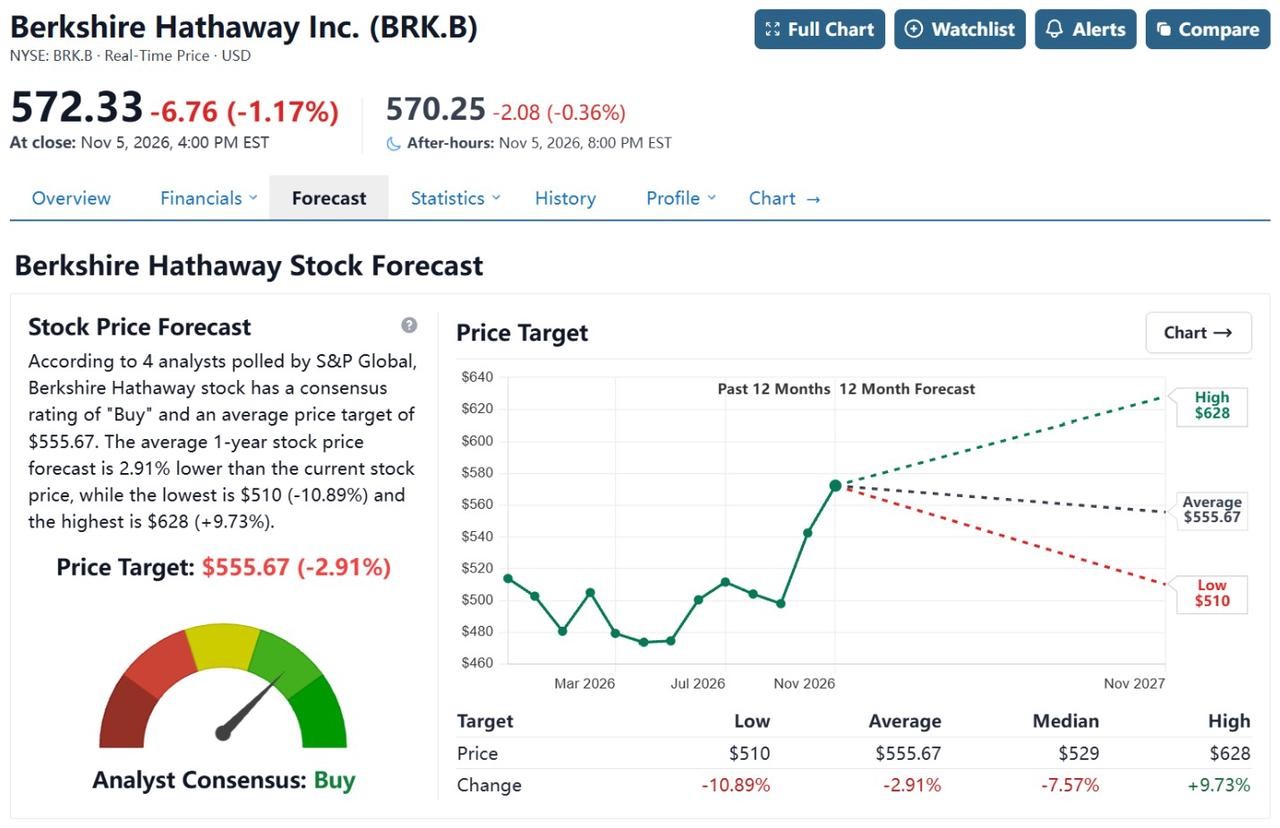
A 6 de noviembre, según StockanAlysis, el precio objetivo promedio de los analistas para las acciones de clase B de Berkshire Hathaway se situaba en 555,67 dólares, lo que implica un potencial a la baja del 2,91% respecto al precio actual de la acción; el objetivo más alto era de 628 dólares y el más bajo, de 510 dólares.
El 22 de octubre, el analista de UBS Brian Meredith elevó su precio objetivo para las acciones de clase B de Berkshire de 604 a 628 dólares y mantuvo su recomendación de compra. Morningstar prevé que el beneficio de suscripción de seguros del tercer trimestre podría disminuir, pero los negocios no aseguradores, como el ferroviario y el energético, están preparados para impulsar un crecimiento de un dígito medio a alto en el beneficio operativo.
En el tercer trimestre, si el beneficio de suscripción de seguros mejora y si los negocios ferroviario y energético mantienen su crecimiento afectará directamente al rendimiento operativo general. Si el negocio asegurador continúa bajo presión, si otros segmentos pueden compensar el déficit de beneficios y cómo asignará Abel la enorme reserva de efectivo también serán focos clave de atención para los inversores.
Artículos Recomendados


