


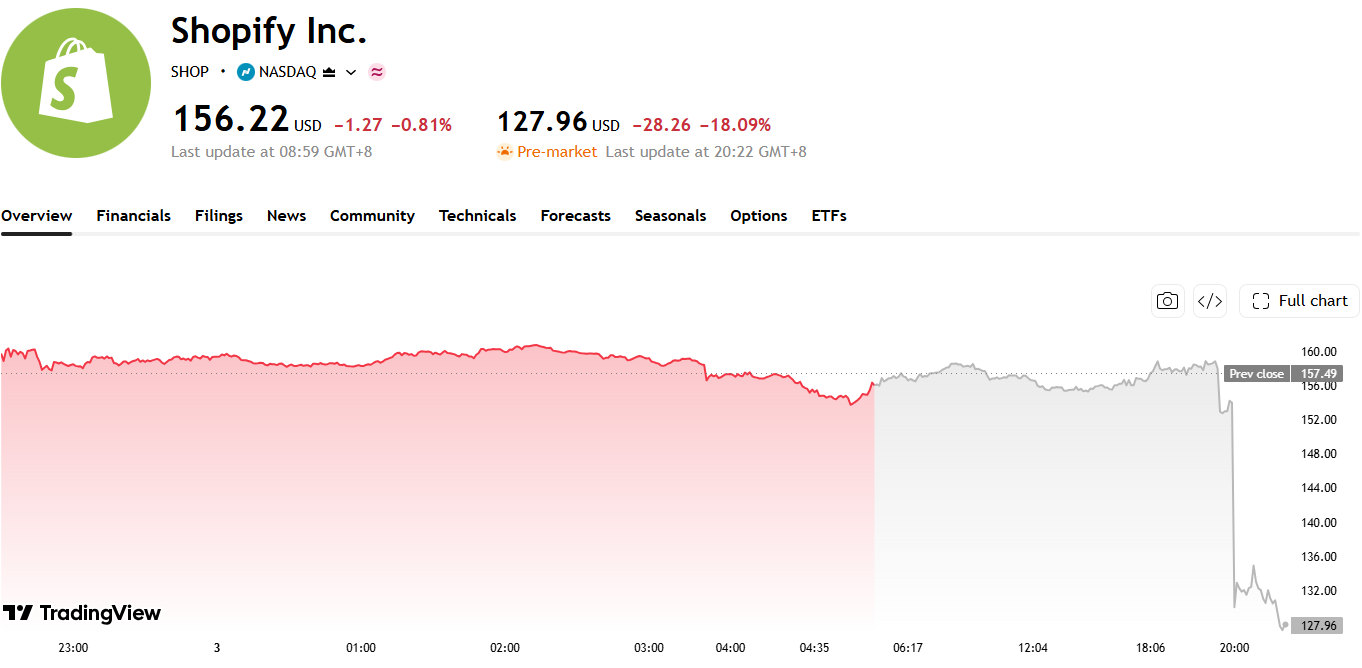
Shopify se desploma un 18% en el premercado tras sus resultados hasta cerca de mínimos de dos meses, ya que los ingresos del T3 de 3.740 millones de dólares incumplen ligeramente las estimaciones
TradingKey - El 3 de noviembre, tras publicar Shopify (SHOP) sus resultados correspondientes al tercer trimestre de 2026, sus acciones cayeron más de un 18% en las operaciones previas a la apertura. La compañía registró unos ingresos de 3.742 millones de dólares en el trimestre, un 32% más en tasa interanual, situándose ligeramente por debajo de las expectativas del mercado de 3.750 millones de dólares. Aunque la diferencia fue de tan solo unos 8 millones de dólares, en un contexto en el que la valoración ya reflejaba elevadas expectativas de crecimiento, una desviación tan leve bastó para desencadenar una clara ola de ventas.
Fuente: TradingView
El informe de resultados no fue débil en su totalidad. El beneficio por acción ajustado del tercer trimestre de Shopify se situó en 0,49 dólares, superando las previsiones de los analistas de 0,47 dólares. El beneficio operativo aumentó desde los 343 millones de dólares del mismo periodo del año anterior hasta los 568 millones de dólares, mientras que el beneficio neto subió de 264 millones a 462 millones de dólares. El flujo de caja libre alcanzó los 816 millones de dólares, un 61% más en tasa interanual, elevando el margen de flujo de caja libre del 18% al 22%, lo que demuestra que la empresa sigue mejorando su rentabilidad y su generación de efectivo al tiempo que amplía la escala de sus ingresos.
Lo que realmente inquietó a los inversores fue la desaceleración en el crecimiento del volumen bruto de mercancías (GMV). En el tercer trimestre, el GMV en la plataforma de Shopify creció un 29% interanual hasta los 119.150 millones de dólares, por debajo de las estimaciones de los analistas de aproximadamente 120.000 millones de dólares, y con un ritmo de crecimiento que se ralentizó desde el 31% registrado en el trimestre anterior. Dado que una parte sustancial de los ingresos de Shopify procede del procesamiento de pagos y otros servicios vinculados al volumen de transacciones de los comerciantes, la desaceleración del GMV puede repercutir en la tasa de crecimiento futura de los ingresos por soluciones para comerciantes.
De cara al cuarto trimestre, Shopify prevé que el crecimiento interanual de los ingresos se mantenga en el rango bajo del 30%, mientras que se espera que el crecimiento del beneficio bruto se ubique en el rango alto del 20%. Se proyecta que los gastos operativos representen entre el 29% y el 30% de los ingresos, mientras que se prevé que el margen de flujo de caja libre se mantenga prácticamente estable en comparación con el mismo periodo del año anterior. Las previsiones generales no mostraron un deterioro significativo, pero tampoco aportaron nuevos catalizadores lo suficientemente sólidos como para impulsar revisiones al alza adicionales en las expectativas del mercado.
Actualmente, Shopify está acelerando su expansión en el comercio electrónico impulsado por agentes de IA, con el objetivo de permitir a los consumidores buscar productos, comparar opciones y realizar el pago directamente a través de asistentes de IA. Aunque el mercado se muestra optimista sobre el hecho de que este modelo cree nuevos canales de tráfico para los comerciantes de Shopify a largo plazo, la contribución real a los ingresos de los negocios vinculados sigue siendo incierta en esta etapa.
Artículos Recomendados


