


Pronóstico del precio de las acciones de Intel: Se pone a prueba el nivel de $50 tras una caída mensual récord del 45 % y un descenso adicional del 8 %
TradingKey - Las acciones de Intel (INTC) continuaron con su severo ajuste. En la última jornada bursátil de octubre, el valor se desplomó un 29%, lo que representó su peor comportamiento diario desde la década de 1970; en el conjunto del mes, registró una caída acumulada del 45%, sufriendo el mayor descenso mensual de su historia. Ya en noviembre, la presión vendedora no mostró signos de amainar, cayendo la cotización otro 8% en la primera jornada del mes, lo que evidencia que la confianza de los inversores en los resultados a corto plazo de la compañía y sus perspectivas de recuperación aún no se ha restablecido.
El catalizador inmediato de esta corrección fueron las previsiones de Intel, que se situaron muy por debajo de las expectativas de Wall Street. La empresa proyecta que los ingresos del trimestre en curso podrían quedar entre 1.000 y 2.000 millones de dólares por debajo de los pronósticos del mercado, con la débil demanda de PC como principal lastre. El aumento de los precios de las memorias y otros componentes no solo ha elevado el coste total de los ordenadores, sino que también ha desincentivado la disposición de consumidores y empresas a renovar sus equipos. Dado que el negocio vinculado a los PC representa todavía casi la mitad de la facturación de Intel, el enfriamiento de la demanda en el mercado final difícilmente podrá ser compensado con rapidez por otros segmentos de negocio.
Esto contrasta fuertemente con las expectativas del mercado de hace unos meses, después de que el gobierno de Estados Unidos anunciara que adquiriría aproximadamente el 10% de Intel, seguido de una inversión adicional de 5.000 millones de dólares por parte de Nvidia (NVDA), lo que reforzó aún más la confianza del mercado en que la empresa obtendría apoyo de capital y mejoraría sus operaciones. Impulsada por esto, la cotización de Intel se multiplicó varias veces en un periodo de unos 10 meses, alcanzando un máximo relativo en junio de este año. En aquel momento, los inversores no solo eran optimistas respecto a las mejoras financieras derivadas de las inyecciones de capital externo, sino que también comenzaron a reevaluar la posición de Intel en la cadena de suministro de IA.
A diferencia de Nvidia y AMD, que dependen principalmente de las GPUs para satisfacer la demanda de entrenamiento e inferencia de IA, Intel está buscando nuevas oportunidades de crecimiento en las CPUs para servidores. A medida que los agentes de IA y las aplicaciones complejas de inferencia continúan evolucionando, el papel de las CPUs en la programación de tareas, el procesamiento de datos y la ejecución de máquinas virtuales está volviendo a cobrar relevancia.
El consejero delegado de Intel, Lip-Bu Tan, cree que el mercado mundial de procesadores para servidores podría expandirse hasta aproximadamente 200.000 millones de dólares en los próximos cinco años, multiplicando por varias veces su nivel actual. En el tercer trimestre, los ingresos del segmento de Centros de Datos de la empresa aumentaron un 78% interanual hasta alcanzar los 7.300 millones de dólares, lo que también demuestra un repunte en la demanda de procesadores para servidores.
Sin embargo, el mayor desafío al que se enfrenta Intel en la actualidad es que la demanda de los clientes está creciendo más rápido que su propia capacidad de suministro. La empresa declaró que la escasez de componentes clave —como obleas, sustratos y memorias— ha restringido la producción y entrega de CPUs para servidores. Para impulsar la producción de procesadores para centros de datos, la dirección decidió ajustar los calendarios de producción en algunas plantas de Oregon, redirigiendo una parte de la capacidad reservada inicialmente para el nodo de proceso avanzado 18A hacia el nodo de proceso Intel 3, más maduro, con el fin de incrementar el suministro de chips para servidores.
Si bien este ajuste ayuda a aliviar las presiones inmediatas de suministro, podría repercutir en la hoja de ruta a largo plazo del negocio de fundición de Intel. El nodo de proceso 18A se considera una baza clave para que la empresa atraiga a firmas externas de diseño de chips, así como una tecnología crucial para que Intel recupere el liderazgo en fabricación avanzada. Si una parte de esa capacidad se destina a satisfacer la demanda interna de productos, el margen de capacidad que Intel puede ofrecer a potenciales clientes de fundición podría verse limitado.
Para los clientes externos que evalúan actualmente la capacidad de fabricación de Intel, contar con un suministro estable garantizado es tan importante como la hoja de ruta tecnológica. Si Intel no puede demostrar su capacidad para cumplir sistemáticamente con los pedidos externos, el avance tecnológico en nodos avanzados podría no traducirse directamente en ingresos para su negocio de fundición.
Este es precisamente el dilema de fondo al que se enfrenta la estrategia de fundición de Intel. La empresa debe priorizar la fabricación de sus propios procesadores para servidores y PC, al tiempo que busca obtener pedidos de diseñadores de chips externos como Broadcom (AVGO) y Qualcomm (QCOM). Sin embargo, estos clientes potenciales pueden competir ellos mismos con Intel en los mercados de productos finales. Por lo tanto, al decidir si confiar la producción de chips clave a Intel, considerarán no solo el coste y la tecnología, sino también los secretos comerciales, la fiabilidad del suministro y la dinámica competitiva.
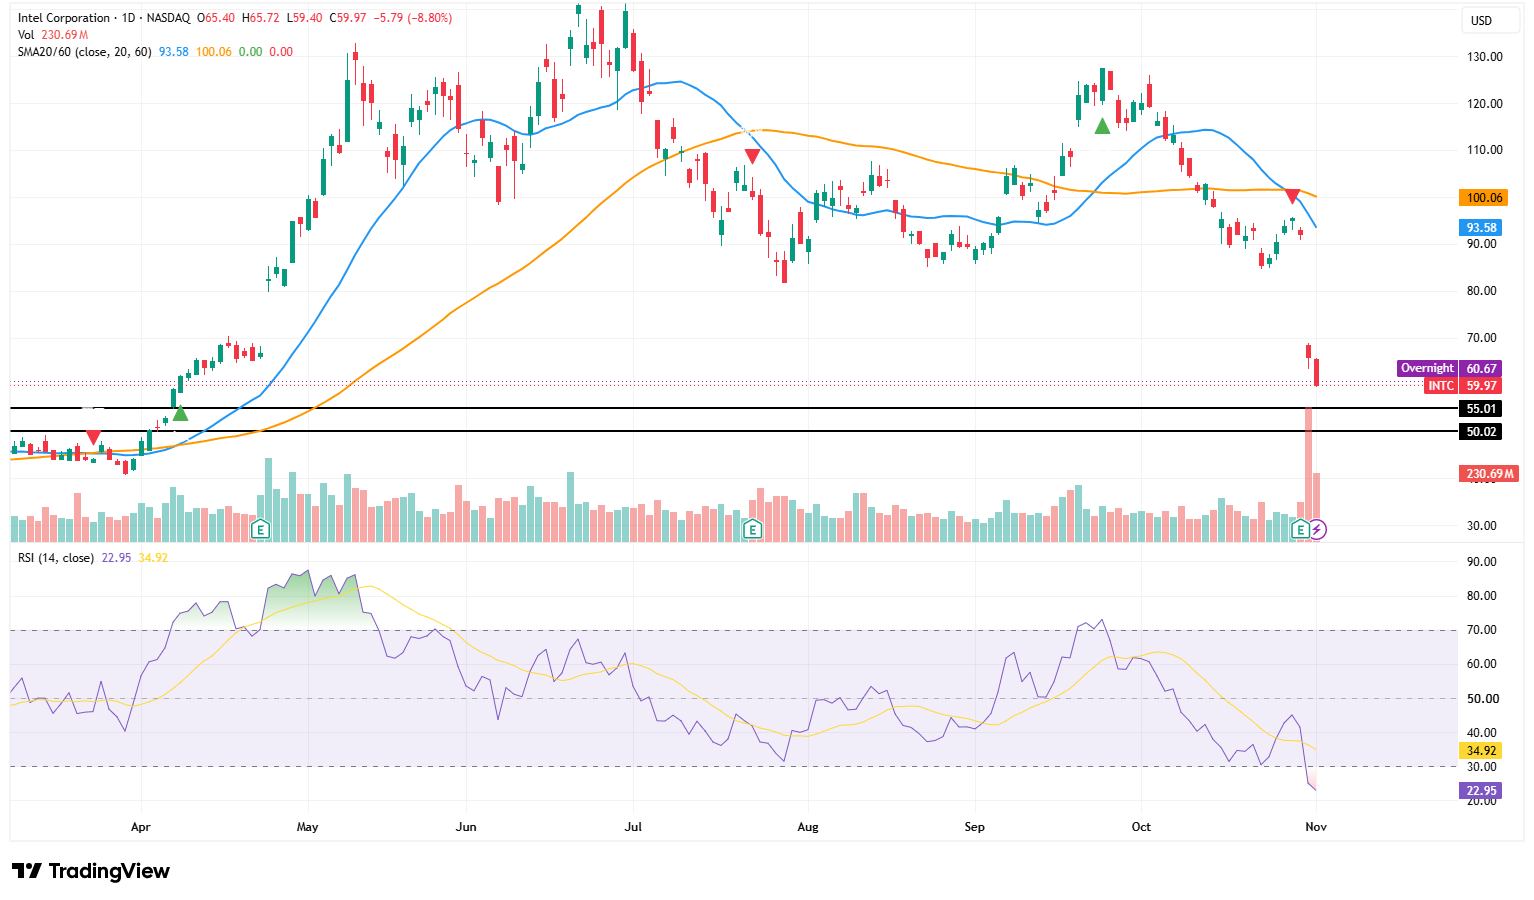
Fuente: TradingView
Intel ha caído con fuerza por debajo de su media móvil de 20 días, situada en 93,58 dólares, y de su media móvil de 60 días, en 100,06 dólares, debilitándose ambas medias móviles de forma simultánea y sin señales de un cambio de tendencia en el descenso general. El RSI ha seguido descendiendo hasta 22,95, por debajo del umbral de sobreventa de 30 y de su línea de señal de 34,92, lo que sugiere un posible rebote técnico a corto plazo; sin embargo, que esté en zona de sobreventa no significa intrínsecamente que la cotización haya tocado fondo.
Desde la perspectiva de la acción del precio, tras encadenar caídas históricas, Intel podría experimentar un rebote técnico a corto plazo impulsado por las condiciones de sobreventa y el cierre de posiciones cortas, aunque esto no implica un cambio de tendencia. La falta de estabilidad en la demanda de PC, las restricciones de suministro de chips para servidores y un negocio de fundición que aún carece de pedidos externos a gran escala significan que la recuperación de la valoración requerirá más evidencias fundamentales. Si la empresa no cumple los compromisos con nuevos clientes en los próximos dos trimestres, la cotización todavía podría perforar el mínimo de octubre y prolongar el proceso de formación de suelo.
Si el valor no logra recuperar el nivel de los 60 dólares, el siguiente soporte a vigilar se sitúa en los 55 dólares, seguido del nivel psicológico de los 50 dólares. El nivel de 50 dólares se encuentra además cerca de una antigua plataforma de ruptura, lo que representa una caída aproximada del 17% desde los precios actuales; de perderse, el título podría descender aún más hasta la zona de los 45 a 47 dólares.
Al alza, la resistencia inicial se encuentra en el rango de los 60 a 66 dólares, representando los 65 a 66 dólares el límite superior del reciente hueco bajista. Solo una recuperación con un fuerte volumen por encima de esta zona podrá aliviar la presión vendedora a corto plazo; hasta entonces, incluso si el RSI activa un rebote por sobreventa, es más probable que se considere un retroceso técnico dentro de una tendencia bajista.
Artículos Recomendados


