


¿Subirán las acciones estadounidenses tras las elecciones de mitad de período? Análisis de datos electorales históricos y patrones del mercado
TradingKey - A medida que se aproximan las elecciones de mitad de mandato en Estados Unidos, además de centrarse en los resultados electorales y su impacto en las políticas económicas, los inversores también buscan pistas sobre la próxima fase de las tendencias en la bolsa estadounidense.
Aunque el índice S&P 500 se mantiene cerca de máximos históricos, las acciones de semiconductores y los populares valores de IA han experimentado un retroceso notable recientemente, y la preocupación del mercado sobre las elevadas valoraciones, la rentabilidad del gasto en capital en IA y las perspectivas de los tipos de interés no se ha disipado.
Los datos históricos ofrecen una respuesta relativamente optimista. Tras la conclusión de las elecciones de mitad de mandato, la bolsa de Estados Unidos suele entrar en una fase de mejor comportamiento. Sin embargo, este patrón refleja principalmente una menor incertidumbre política, la estabilización de las expectativas políticas y la mejora de los beneficios empresariales, y no significa que el mercado vaya a subir de manera inevitable.
Las acciones de EE. UU. suelen mostrar fortaleza tras las elecciones de mitad de mandato
Según las estadísticas de Matt Cerminaro, fundador de Exhibit A, el índice S&P 500 ha registrado un avance medio del 15,5% desde el día de las elecciones de mitad de mandato hasta el 30 de junio del año siguiente desde 1950. Otro estudio de JPMorgan también muestra que, desde 1950, el S&P 500 ha generado rentabilidades positivas en los 12 meses posteriores a cada elección de mitad de mandato, con una ganancia media de aproximadamente el 15%.
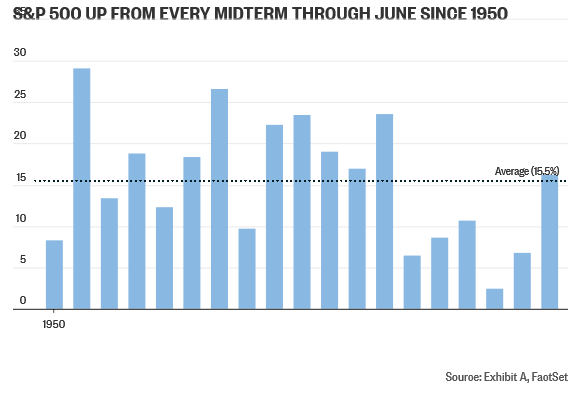
Si la ventana de observación se reduce a los seis meses posteriores a las elecciones, la pauta estacional resulta igualmente evidente. Desde la creación del índice S&P 500 en 1957, el índice nunca ha registrado un rendimiento negativo durante el periodo de noviembre a abril tras unas elecciones de mitad de mandato, y su comportamiento general ha superado significativamente al del mismo periodo en otros años del mandato presidencial.
Por qué es más probable que las acciones de EE. UU. suban tras las elecciones de mitad de mandato
La disminución de la incertidumbre política es un factor importante que explica este patrón. Una investigación realizada por Terry Marsh, profesor emérito de Finanzas en UC Berkeley, y Kam Fong Chan, profesor de la Universidad de Australia Occidental, reveló que el Índice de Incertidumbre de Política Económica de Estados Unidos suele aumentar en los meses previos a las elecciones de mitad de mandato y disminuye de forma significativa tras los comicios.
Tras el anuncio de los resultados electorales, los inversores pueden evaluar con mayor precisión la estructura de poder en el Congreso y la dirección futura de la fiscalidad, el gasto fiscal y la regulación sectorial. A medida que disminuyen los riesgos políticos que deben descontarse en el precio de las acciones, el capital suele volver a fluir hacia activos de riesgo como la renta variable.
Los datos históricos también muestran que el mercado no favorece de forma constante a un solo partido político. En comparación con una victoria de los republicanos o los demócratas, el hecho de que el entorno normativo sea estable y de que la estructura del poder gubernamental esté clara suele tener un impacto más directo en los precios de los activos. Un estudio de Fidelity muestra que el débil rendimiento en los años de elecciones de mitad de mandato suele estar vinculado al aumento de la incertidumbre política, más que al simple apoyo de los inversores a un partido específico.
Los factores estacionales también contribuyen: el periodo comprendido entre noviembre, tras las elecciones de mitad de mandato, y abril del año siguiente es intrínsecamente un periodo tradicionalmente fuerte para la renta variable de Estados Unidos. La disipación de la incertidumbre electoral, al coincidir con una estacionalidad favorable, hace que las rentabilidades históricas durante estos seis meses sean especialmente destacables.
Por qué el tercer año de un mandato presidencial suele ser el de mejor rendimiento
Tras las elecciones de medio mandato, Estados Unidos entrará en el tercer año del mandato presidencial de cuatro años. Según datos de CFRA Research, el índice S&P 500 ha registrado una subida media del 16,3% en el tercer año de un mandato presidencial, una cifra superior al 9,5% del primer año, al 3,8% del segundo y al 6,8% del cuarto año.
En cuanto al rendimiento trimestral, el cuarto trimestre de un año de elecciones de medio mandato sube una media del 6,4%, situándose en el segundo lugar entre los 16 trimestres del ciclo de cuatro años; muy cerca de este, el primer trimestre del tercer año promedia un avance del 7%, convirtiéndose históricamente en el trimestre más fuerte.
Este patrón podría estar vinculado a los ciclos políticos: para hacer campaña de cara a las siguientes elecciones presidenciales, el partido en el poder suele impulsar medidas en la segunda mitad de su mandato para estimular la economía, mejorar el empleo o elevar los ingresos de los hogares. Estas medidas se reflejan gradualmente en el consumo, la inversión y los beneficios empresariales, ofreciendo así un respaldo fundamental al mercado bursátil.
Sin embargo, el estímulo fiscal no está exento de costes. Si las políticas aumentan aún más el déficit, la inflación y los rendimientos de los bonos del Tesoro, las acciones de crecimiento con valoraciones elevadas podrían verse sometidas a una mayor presión. Por lo tanto, la ventaja histórica del tercer año sigue requiriendo el respaldo del entorno de tipos de interés y de beneficios empresariales.
¿Pueden las acciones estadounidenses repetir los patrones históricos en 2026?
Uno de los principales vientos en contra del mercado en la actualidad son los elevados tipos de interés. Aunque el rendimiento del bono del Tesoro de Estados Unidos a 10 años retrocedió en su momento por debajo del 5%, los costes de financiación a largo plazo se mantienen en máximos de varios años. Una mayor rentabilidad libre de riesgo disminuye el atractivo relativo de la renta variable e incrementa los costes para que las empresas construyan centros de datos, adquieran chips de IA y amplíen su capacidad de producción.
El retorno de las inversiones de capital en IA también influirá en la tendencia del mercado tras las elecciones. Grandes empresas tecnológicas como Meta están destinando fondos masivos a la construcción de infraestructura de computación, pero el mercado se centra cada vez más en cuándo se traducirá este capex en ingresos y flujo de caja libre. Si el crecimiento en los negocios de computación en la nube, publicidad e IA para empresas no logra cubrir la depreciación y los costes de financiación, las valoraciones de las acciones tecnológicas podrían continuar bajo presión.
La próxima IPO de Anthropic también podría añadir una presión de drenaje de liquidez al mercado bursátil. Una oferta pública inicial a gran escala requiere absorber abundante liquidez; si coincide con tipos de interés elevados y un menor apetito por el riesgo, la volatilidad a corto plazo en el sector tecnológico podría amplificarse aún más.
En un plano relativamente positivo, los beneficios de las grandes empresas de gran capitalización de Estados Unidos siguen mostrando resiliencia. Mientras las expectativas de beneficios para 2027 no sufran revisiones a la baja significativas, el crecimiento de los beneficios corporativos podría amortiguar parte de la presión de los tipos de interés y los precios del petróleo. Dado que las acciones tecnológicas representan casi el 40% del peso del índice S&P 500, para que el índice replique las ganancias históricas postelectorales, los gigantes tecnológicos, incluidos Microsoft, Nvidia, Apple, Amazon y Meta, aún deberán participar en el rally.
En general, los datos históricos tras las elecciones de mitad de mandato de Estados Unidos resultan relativamente optimistas para la renta variable estadounidense, pero lo que realmente impulsa al mercado no son las elecciones en sí, sino la menor incertidumbre política, unas expectativas de políticas estables y el crecimiento de los beneficios empresariales. El avance medio histórico de alrededor del 15% puede servir de referencia para el análisis de mercado, pero no debe considerarse un pronóstico definitivo. Una vez concluidos los comicios, los inversores deberán seguir vigilando de cerca los rendimientos de los bonos del Tesoro, la inflación, los retornos de la inversión en IA y las previsiones de beneficios de las grandes tecnológicas.
Artículos Recomendados


