


Amazon mantiene el nivel clave de 250 $ antes de sus resultados; superar las previsiones podría poner a prueba el máximo histórico de 280 $
TradingKey - Amazon (AMZN) presentará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 29 de octubre. Antes de la publicación de los resultados, la acción cerró en $254,60, continuando su fluctuación alrededor del rango de $250 a $260. Si el crecimiento de AWS, los márgenes de beneficio y la guía para el cuarto trimestre superan las expectativas, se espera que el valor rompa el actual rango de consolidación y vuelva a poner a prueba los máximos en torno a los $280.
El mercado prevé que los ingresos de Amazon en el tercer trimestre alcancen aproximadamente los 202.200 millones de dólares, lo que supone un incremento interanual de alrededor del 12% y los sitúa en la parte alta del rango de previsiones anterior de la empresa, de entre 197.000 millones y 202.000 millones de dólares. Se espera que el beneficio por acción se ubique entre $1,96 y $1,97. La compañía proyectó con anterioridad un beneficio operativo trimestral de entre 22.500 millones y 26.500 millones de dólares, mientras que las previsiones del mercado se aproximan a los 26.200 millones de dólares, lo que indica que los inversores ya albergan elevadas expectativas respecto a la rentabilidad.
AWS sigue siendo el negocio principal que impulsará la trayectoria de la acción tras la publicación de los resultados. Los analistas prevén que los ingresos trimestrales del segmento se sitúen aproximadamente entre los 45.400 millones y los 45.600 millones de dólares. Impulsada por la migración a la nube de las empresas, los servicios de IA generativa y la demanda de computación en la nube, se espera que su tasa de crecimiento se acelere aún más. El mercado también prevé que el margen operativo de AWS alcance alrededor del 37,3%, por encima de los pronósticos anteriores. Si tanto los ingresos reales como los márgenes de beneficio superan las expectativas, se demostrará que la demanda de IA no solo genera pedidos, sino que también se traduce en beneficios de mayor calidad.
Sin embargo, la fuerte demanda de AWS implica una mayor inversión. Se prevé que Amazon invierta aproximadamente 220.000 millones de dólares en gastos de capital este año, asignando la mayor parte a centros de datos, chips e infraestructura de computación en la nube. La dirección declaró anteriormente que parte de la capacidad de AWS para los próximos años ya ha sido reservada por los clientes, por lo que, incluso con una escala de inversión tan masiva, es posible que la empresa aún no pueda satisfacer toda la demanda. Por lo tanto, los inversores no solo se centran en el crecimiento de los ingresos, sino que también analizan exhaustivamente el flujo de caja libre, los planes de gasto de capital y si la nueva capacidad de cómputo añadida puede generar rendimientos adecuados.
Más allá de la computación en la nube, no debe pasarse por alto el rendimiento del negocio publicitario y las operaciones de comercio electrónico de Amazon. El negocio publicitario aporta a la compañía un flujo de ingresos con márgenes relativamente elevados, mientras que los negocios minoristas de Norteamérica e internacionales influyen en la escala global de ventas y en los costes de procesamiento y distribución. Si los ingresos publicitarios continúan creciendo y el negocio de comercio electrónico muestra una demanda sólida antes de la temporada alta, esto contribuirá a mejorar el sentimiento del mercado respecto a la rentabilidad general de la compañía.
Fuente: TradingView
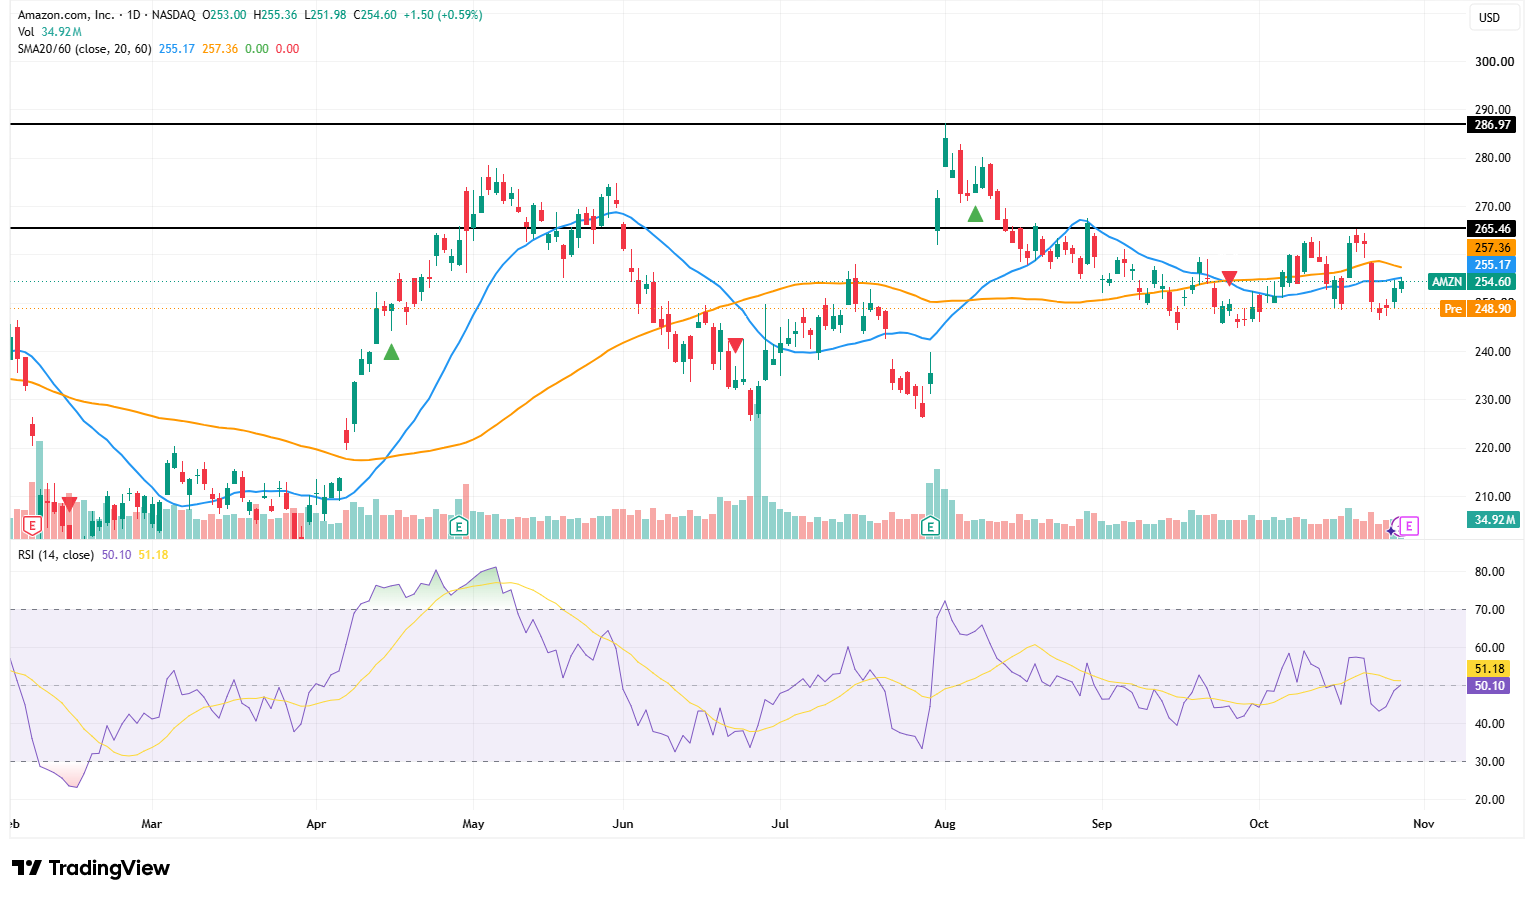
Desde una perspectiva técnica, Amazon se mantuvo dentro de un rango lateral antes de los resultados, cerrando recientemente en $254,60 y manteniéndose temporalmente por encima del nivel psicológico clave de los $250. Sin embargo, los precios en la negociación previa a la apertura cayeron a $248,04, lo que indica que el sentimiento del mercado sigue siendo cauto antes del anuncio de los resultados.
Desde el punto de vista técnico, AMZN cotiza actualmente ligeramente por debajo de su media móvil de 20 días de $255,17 y de su media móvil de 60 días de $257,36, con el rango de $255–$258 constituyendo el primer nivel de resistencia a corto plazo. El RSI se sitúa en 50,10, cerca del punto medio y ligeramente por debajo de la línea de señal de 51,18, lo que refleja un equilibrio básico entre alcistas y bajistas sin una tendencia direccional clara por el momento.
Si los resultados y la guía superan las expectativas e impulsan al valor a consolidarse firmemente por encima de los $258 con un elevado volumen de contratación, la acción podría poner a prueba posteriormente y de forma sucesiva los niveles en torno a $265, $270 y $280, lo que representa un potencial alcista de aproximadamente el 10% desde el precio actual. En la parte bajista, el primer nivel a vigilar es la zona de soporte de $248–$250. Si esta área no logra sostenerse tras los resultados, la acción podría retroceder hacia los $240–$245.
Artículos Recomendados


