


DoorDash sube más de un 6% en el premercado tras anunciar la adquisición de Instacart por 17.000 millones de dólares: ¿puede una prima del 26% ofrecer los rendimientos esperados?
TradingKey - Antes de la apertura del mercado del 29 de octubre (hora del Este), DoorDash (DASH) anunció un acuerdo definitivo de adquisición con Maplebear Inc. (que opera Instacart, símbolo bursátil CART), con una valoración del capital de aproximadamente 17.000 millones de dólares, o 65 dólares por acción, lo que representa una prima del 26% sobre el precio de cierre de Instacart del 22 de octubre.
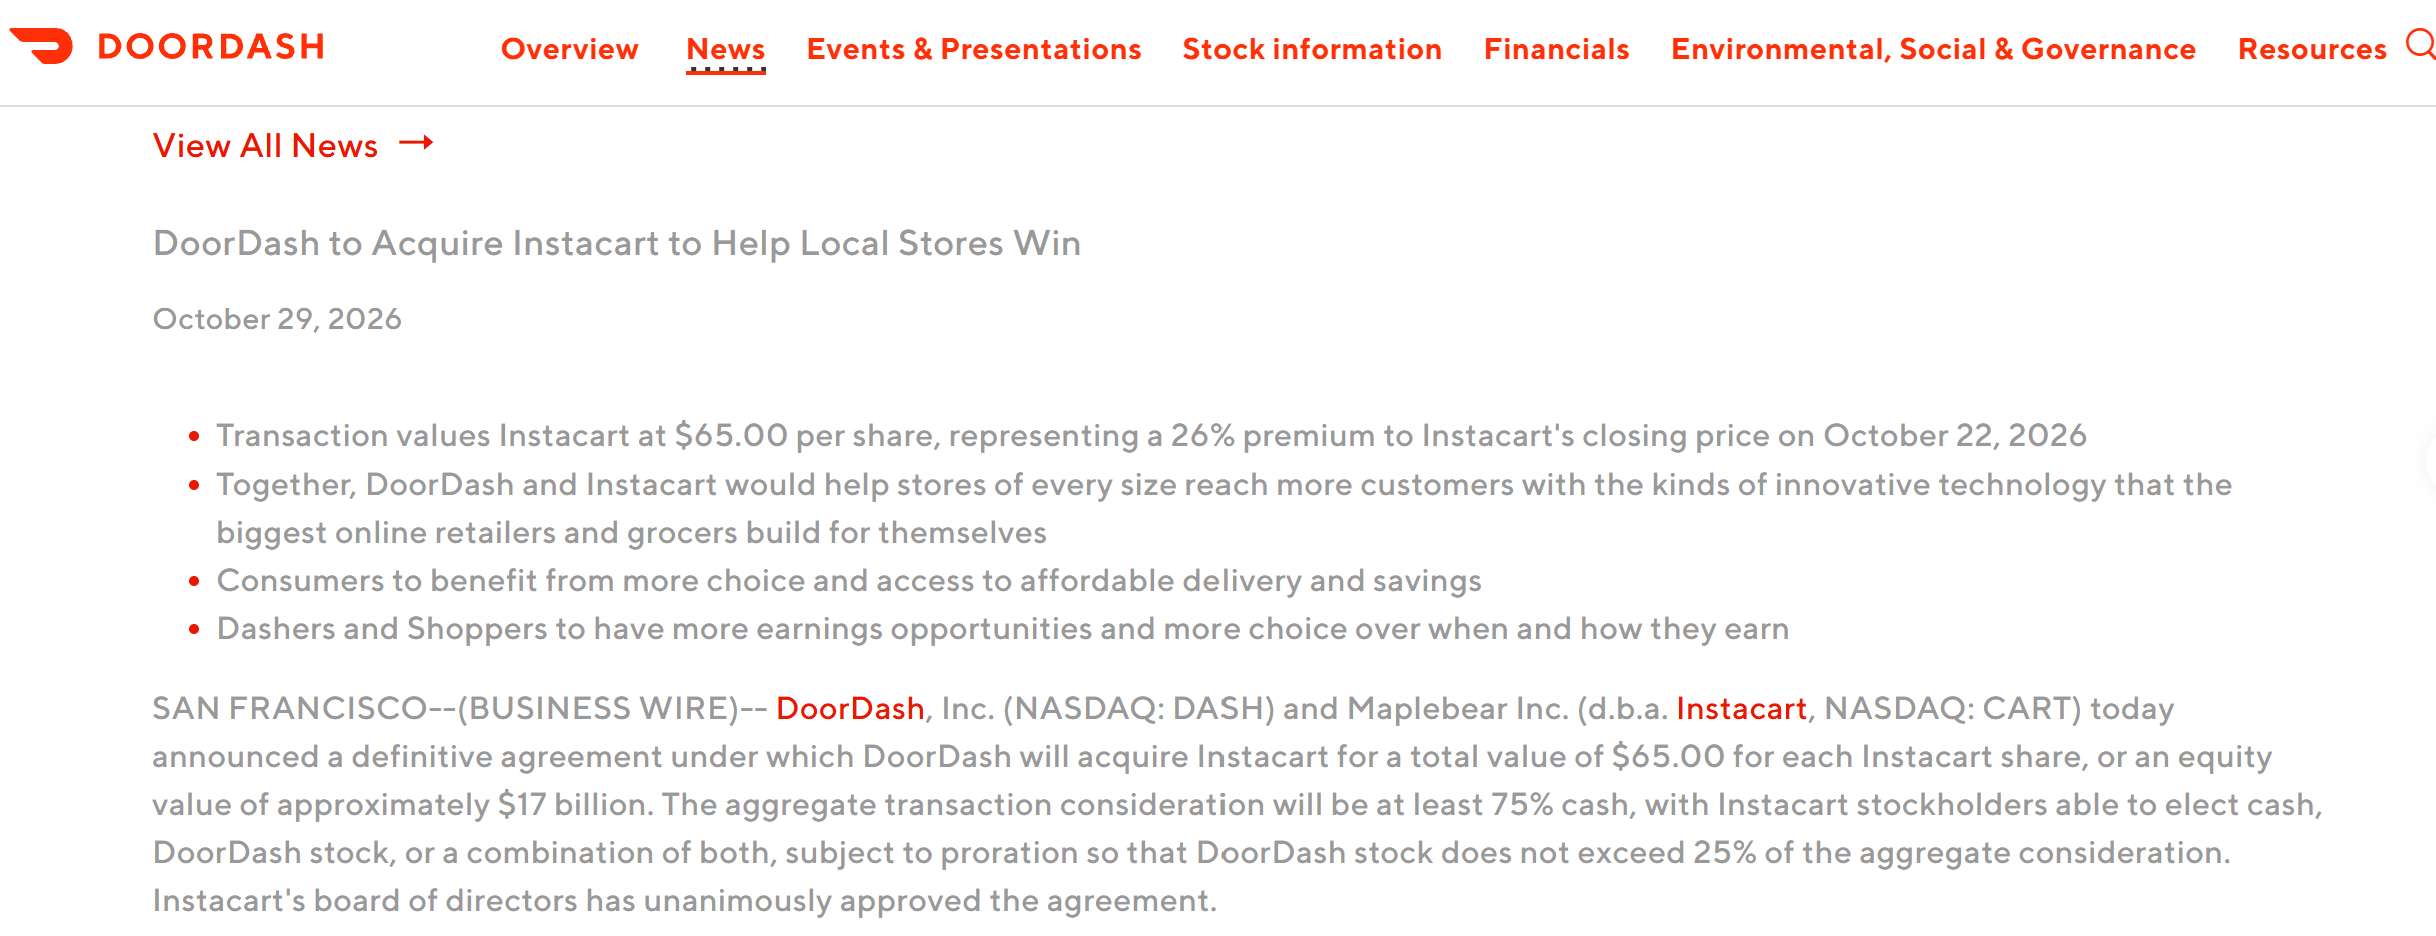
[Fuente: Sitio web oficial de DoorDash]
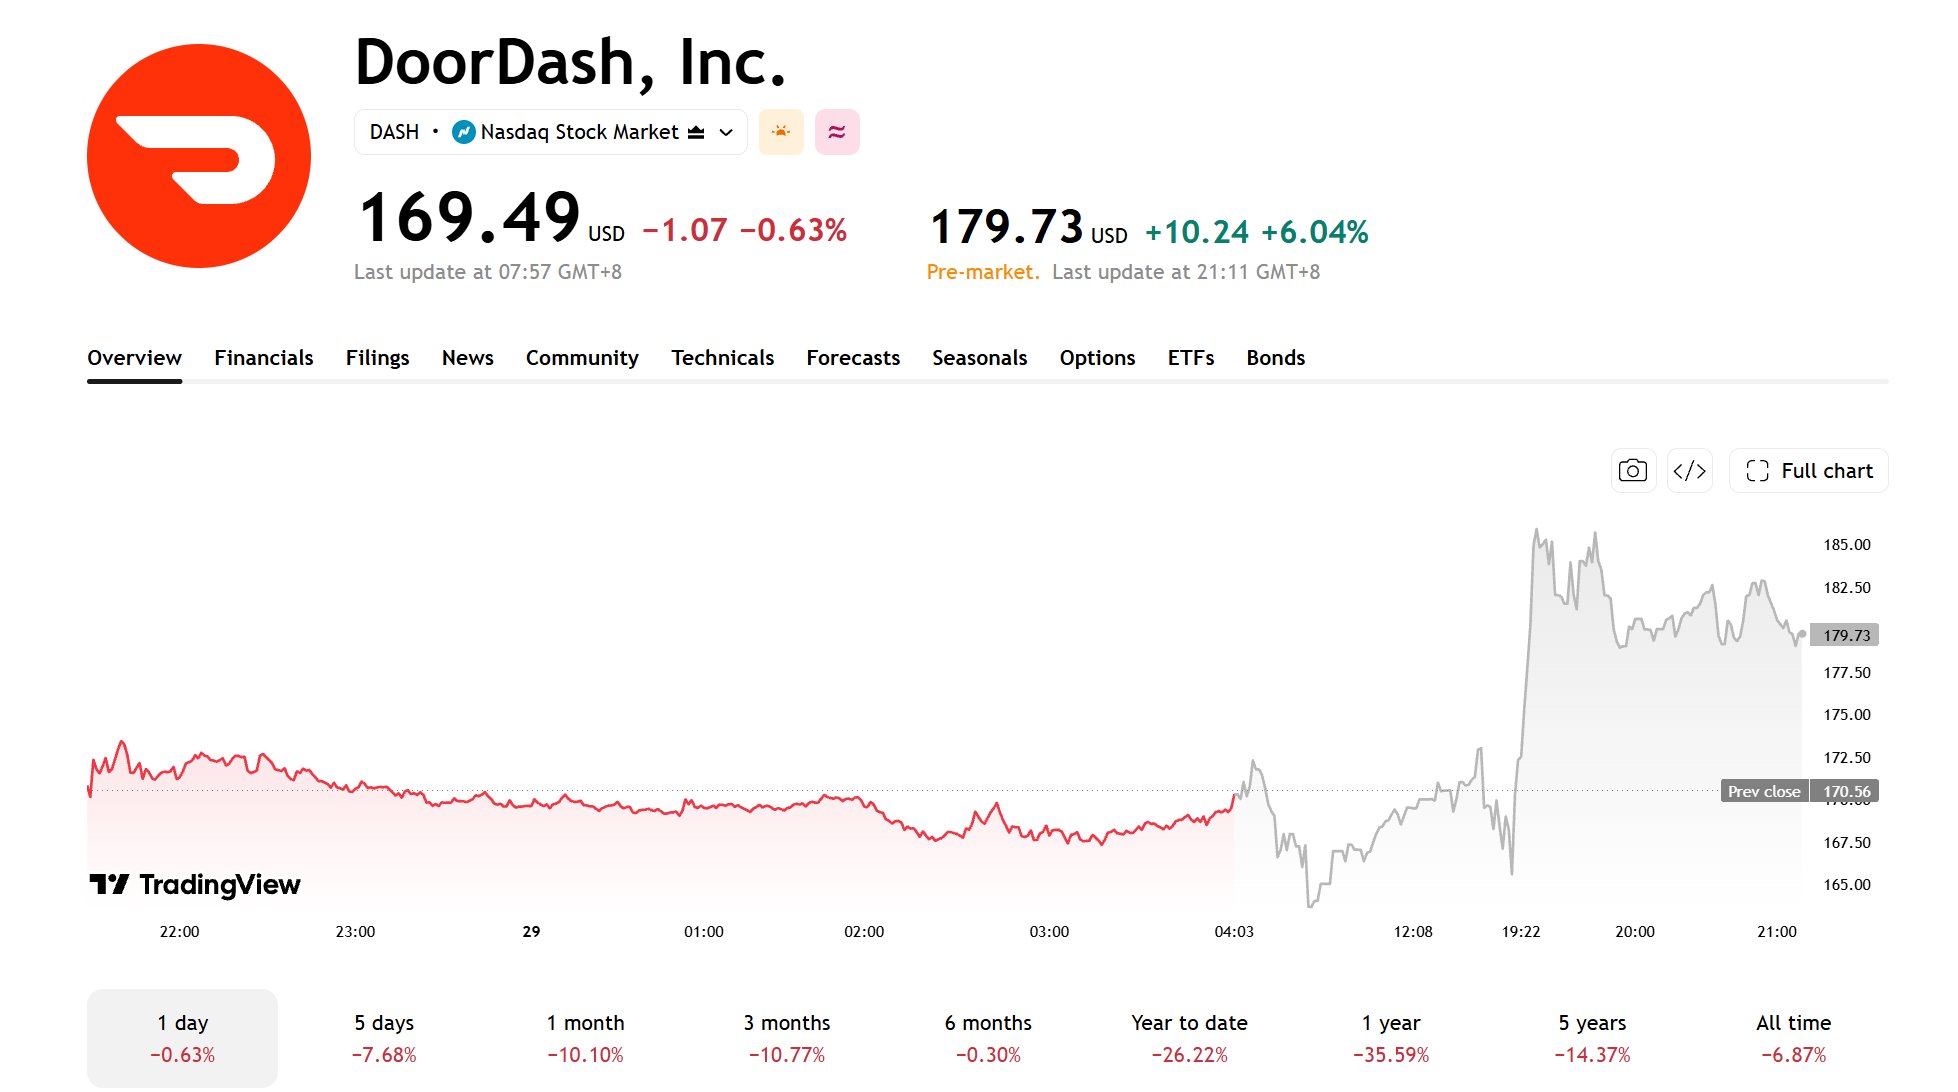
Tras el anuncio, al cierre de esta edición, las acciones de DoorDash subieron más de un 6% en la negociación previa a la apertura del mercado, mientras que Maplebear ganó un 0,56%.
Sin embargo, DoorDash también publicó el mismo día su informe de resultados del tercer trimestre, con un aumento de los ingresos del 34% interanual y un EBITDA ajustado que creció un 41% interanual. El comportamiento de su acción en las operaciones previas a la apertura pudo haberse visto influido tanto por el informe de resultados como por la noticia de la adquisición.
Según el anuncio, al menos el 75% de la contraprestación de la transacción se pagará en efectivo, mientras que la contraprestación en acciones de DoorDash no superará el 25%. Se prevé que la operación se cierre entre finales de 2027 y el primer semestre de 2028, y sigue sujeta a la aprobación de los accionistas de Instacart y a las autorizaciones regulatorias correspondientes.
[Fuente: TradingView]
¿Por qué DoorDash adquiriría Instacart?
DoorDash comenzó como un negocio de entrega de comida de restaurantes y se ha expandido de forma continua hacia los servicios de entrega de productos de alimentación y otros comercios minoristas en los últimos años. Instacart colabora con más de 2.200 minoristas en casi 100.000 tiendas, ofreciendo compras en línea, tecnología de procesamiento de pedidos y servicios de publicidad minorista.
DoorDash prevé que, tras completarse la transacción, los usuarios de Instacart tendrán acceso a más de 50.000 opciones de tiendas adicionales, además de los casi 100.000 establecimientos existentes.
Las dos empresas también planean integrar sus servicios de suscripción DashPass e Instacart+, lo que permitirá a los miembros acceder a los servicios correspondientes de ambas plataformas por una sola cuota. DoorDash calcula que solo el ahorro en las cuotas de suscripción podría suponer para los usuarios aproximadamente 100 millones de dólares al año.
Se prevé que la adquisición amplíe la cobertura de entrega de alimentación de DoorDash e impulse una mayor adopción de sus servicios de entrega y tecnología entre los minoristas.
Tras completarse la transacción, DoorDash tiene previsto mantener la marca Instacart, sus productos de tecnología empresarial y la aplicación, al tiempo que integrará las redes de entrega, las plataformas de comercio electrónico minorista, la tecnología de procesamiento de pedidos y los negocios publicitarios de ambas compañías.
Sin embargo, una mayor presencia operativa no se traduce automáticamente en un crecimiento de los beneficios, ya que las ganancias finales seguirán dependiendo del aumento de los pedidos, la eficiencia de las entregas y el control de costes.
¿Resultará rentable una adquisición de Instacart por 17.000 millones de dólares?
Los últimos resultados financieros de Instacart ofrecen un punto de referencia para evaluar la transacción. En el tercer trimestre de 2026, Instacart registró unos ingresos de 1.095 millones de dólares, un 17% más interanual, y un Valor Bruto de las Transacciones (GTV) de 10.528 millones de dólares, un 15% más en tasa interanual. El beneficio neto del periodo fue de 147 millones de dólares, con un aumento interanual del 2%, mientras que el EBITDA ajustado alcanzó los 342 millones de dólares, un 23% más interanual.
Estas cifras reflejan que Instacart cuenta con escala de negocio y rentabilidad, pero los resultados de un solo trimestre no bastan para justificar una valoración de adquisición de 17.000 millones de dólares. DoorDash aún tendrá que desbloquear el valor de la operación con el tiempo mediante el crecimiento de los ingresos, el ahorro de costes y las sinergias operativas.
DoorDash prevé que, tras la finalización de la transacción, alcanzará unas sinergias netas anuales de 500 millones de dólares o más a lo largo de varios años, impulsadas principalmente por las ganancias de eficiencia en la red de entregas y la integración de los recursos de negocio de ambas empresas.
Sin embargo, las inversiones asociadas en el primer año posterior al cierre superarán las sinergias generadas en ese ejercicio, y solo se prevén sinergias netas positivas a partir del segundo año. Los inversores deberán vigilar los avances en la materialización de estas sinergias y su contribución real a los beneficios y al flujo de caja.
Presiones de financiación, aprobaciones regulatorias y riesgos de integración empresarial coexisten
DoorDash planea financiar la parte en efectivo con su efectivo existente y financiación mediante deuda, y ha obtenido un compromiso de préstamo puente senior no garantizado a 364 días de JPMorgan Chase. La empresa declaró que la transacción no está sujeta a ninguna condición de financiación y que prevé mantener una calificación crediticia de grado de inversión.
Dado que al menos el 75% de la contraprestación de la transacción se pagará en efectivo, la escala de la financiación, los costes por intereses y los cambios en el flujo de caja tras el cierre serán aspectos clave para los inversores.
Además, la transacción requiere la aprobación de los accionistas de Instacart, así como las autorizaciones regulatorias en jurisdicciones como Estados Unidos, Canadá e Israel; los retrasos en la aprobación o las condiciones adicionales podrían posponer el cierre y la consecución de los beneficios previstos.
Ambas partes también deben coordinar las alianzas con comercios, los servicios de membresía, la entrega y los sistemas tecnológicos, y hacer frente a la competencia de Amazon (AMZN), Walmart (WMT) y otras empresas.
En general, el retorno de esta transacción depende de si DoorDash puede alcanzar gradualmente su objetivo de 500 millones de dólares o más en sinergias netas anuales.
Si la consecución de los beneficios es más lenta de lo previsto, los costes de financiación y los gastos de integración podrían lastrar los beneficios iniciales y el flujo de caja; por el contrario, si la eficiencia en las entregas mejora y los ingresos por servicios a comercios crecen, se prevé que la rentabilidad de la empresa mejore gradualmente.
Artículos Recomendados


