


Las acciones de Intel se acercan a un mínimo de tres meses antes de sus resultados, poniendo en riesgo el soporte de 85 $ mientras la producción en masa de 18A enfrenta una validación clave
TradingKey - Intel (INTC) presentará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado el 29 de octubre en hora del este de Estados Unidos. Dado que el precio de sus acciones se ha replegado hasta cerca de mínimos de tres meses, este informe de resultados no solo es crucial para ver si el crecimiento a corto plazo puede continuar, sino que también servirá como un indicador clave para que el mercado evalúe el progreso de la producción a gran escala de Intel 18A, los costes de fabricación y la eficacia de la transformación de su negocio de fundición.
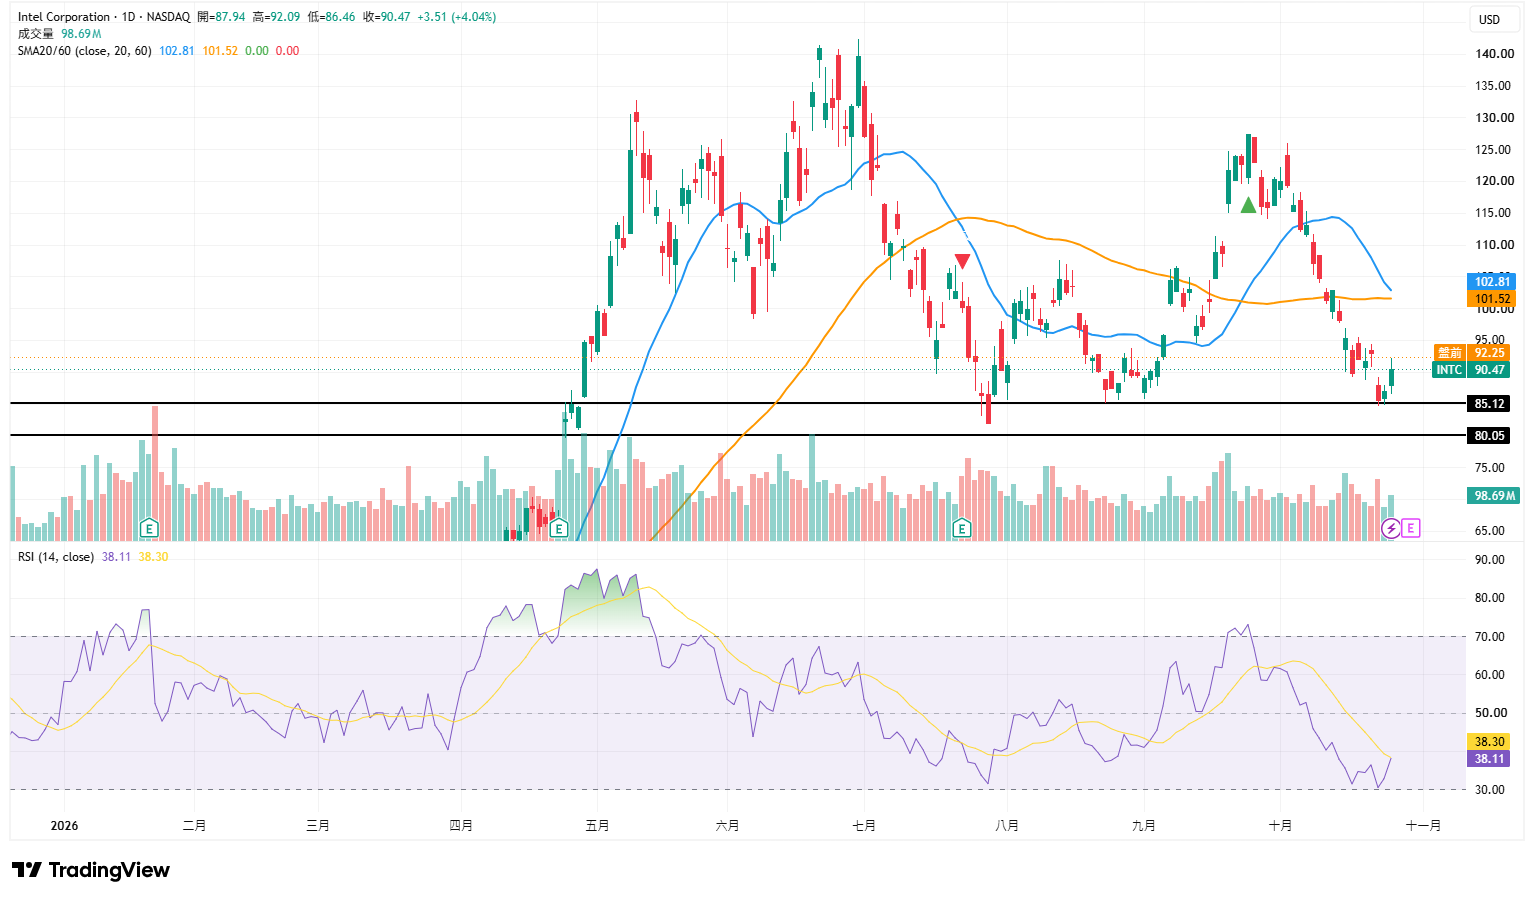
A fecha de 26 de octubre, la cotización de Intel se situaba en 90,47 dólares, tras rebotar cerca de un 4% en la jornada. Sin embargo, este repunte no ha modificado la estructura de debilidad previamente establecida, ya que el precio de la acción se mantiene significativamente por debajo de su media móvil de 20 días de 102,81 dólares y de su media móvil de 60 días de 101,52 dólares, lo que indica que el rango entre los 100 y los 103 dólares ha pasado de ser un soporte a una resistencia clave. Los mínimos recientes se concentran en torno a los 85-86 dólares, lo que convierte a esta zona en la línea de defensa técnica más crítica antes de la publicación de resultados.
En el trimestre anterior, Intel logró unos ingresos de 16.100 millones de dólares, un 25% más en tasa interanual, lo que supuso uno de los crecimientos trimestrales de ingresos más fuertes en 15 años, con un BPA ajustado de 0,42 dólares. La compañía proyectó previamente que los ingresos del tercer trimestre se situarían entre los 15.800 millones y los 16.800 millones de dólares, con un margen bruto ajustado de aproximadamente el 42% y un BPA ajustado de 0,38 dólares.
Dado que el mercado ya ha descontado las expectativas de una recuperación parcial del negocio, el mero hecho de cumplir con las previsiones este trimestre podría no ser suficiente para impulsar un repunte significativo de la acción; los inversores prestarán mayor atención a si el margen bruto puede continuar su recuperación, así como a las perspectivas de la directiva sobre la demanda y los costes para el próximo trimestre.
En comparación con los ingresos de un solo trimestre, el rendimiento en la producción a gran escala del proceso Intel 18A podría ser aún más decisivo. Intel ya ha llevado la variante 18A-P a producción de riesgo y está utilizando el nodo 18A para la fabricación a gran escala de determinados procesadores Core Ultra Series 3 con el nombre en clave Panther Lake. La empresa también presentó Xeon 6+, su primer producto para servidores que utiliza el proceso 18A, lo que indica que el 18A está pasando gradualmente de la validación técnica a la comercialización.
Panther Lake sirve como la primera prueba de fuego de Intel para demostrar la estabilidad del 18A. Este nodo introduce transistores RibbonFET gate-all-around y la tecnología de alimentación trasera PowerVia, que en teoría pueden mejorar el rendimiento, reducir el consumo energético y aumentar la densidad de transistores. Intel declaró anteriormente que, en comparación con Intel 3, el proceso 18A puede aumentar el rendimiento por vatio hasta en un 15% y elevar la densidad de los chips cerca de un 30%.
Fuente: TradingView
Desde una perspectiva técnica, Intel se mantiene en una fase de consolidación. El RSI se sitúa actualmente alrededor de 38,11, tras haberse recuperado desde niveles cercanos a la sobreventa para aproximarse a su línea de señal en 38,30, lo que indica que el impulso vendedor se ha debilitado pero aún no ha configurado una clara inversión de tendencia. Al alza, la atención se centra en primer lugar en la resistencia de 92-95 dólares, ubicándose la resistencia principal en la zona de la doble media móvil de 100-103 dólares. Solo una consolidación respaldada por volumen por encima de los 103 dólares daría al precio de la acción la oportunidad de rebotar hacia los 110-115 dólares.
A la baja, los 85 dólares representan el mínimo de los últimos tres meses y el nivel de soporte más crítico antes de los resultados. Si el avance en la producción a gran escala del 18A o su adopción por parte de los clientes quedan por debajo de lo esperado y provocan que la cotización pierda los 85 dólares con un elevado volumen y confirmación al cierre diario, el siguiente nivel de soporte se situará en los 80 dólares, lo que supone un riesgo de caída de aproximadamente el 11% desde los niveles actuales.
Artículos Recomendados


