


Pronóstico del precio de las acciones de Tesla: El evento del Roadster impulsa a TSLA más de un 3 %, ¿puede superar la marca de los $400?
TradingKey - El evento de presentación del Roadster impulsa el dinamismo comprador y dispara las acciones de Tesla más de un 3%, aunque se mantiene poco probable un avance directo por encima de la cota de los 400 dólares.
El 16 de octubre, hora del este de Estados Unidos, impulsadas por el sentimiento del mercado en torno al evento de presentación del buque insignia Next-Gen Roadster, las acciones de Tesla (TSLA) experimentaron un sólido repunte, logrando sacudirse la sombra de las ventas masivas en el sector tecnológico provocadas por unos datos de inflación del IPC y del IPP de septiembre en Estados Unidos más elevados de lo esperado, mientras los alcistas recuperaban gradualmente el control a corto plazo. En las operaciones nocturnas, la cotización de Tesla subió un 3,4% para cotizar temporalmente en 374,89 dólares.
Como producto insignia desarrollado en colaboración con SpaceX, el Roadster 2.0 ha reforzado de forma significativa la confianza de los inversores minoristas e institucionales en las capacidades de innovación de ingeniería de Tesla, redefiniendo su prima de marca. Sin embargo, la producción a gran escala del Roadster está programada para 2028, a unos dos años de distancia, lo que plantea una elevada incertidumbre; además, al tratarse de un hiperdeportivo de edición limitada y elevado precio, no puede contribuir de forma directa a las entregas trimestrales de vehículos a gran escala de Tesla.
Actualmente, Wall Street estima que las ventas anuales del Roadster solo se situarán en torno a las 2.000 unidades una vez que comience la producción a gran escala. En comparación con el volumen anual de entregas de Tesla, de casi 1,8 a 2,8 millones de vehículos, su aportación a los ingresos representará menos del 0,1%. Al respecto, Goldman Sachs señaló que el tamaño del mercado para hiperdeportivos de gran lujo de varios millones de dólares es sumamente reducido, y que el Roadster no puede resolver la presión a la baja sobre el margen bruto que afrontan los modelos de gran consumo como el Model 3 y el Model Y bajo tipos de interés macroeconómicos elevados.
Para Wall Street, los pilares fundamentales de Tesla siguen siendo la IA y el Robotaxi. El capital institucional está más centrado en el informe financiero del tercer trimestre que se publicará a finales de octubre, en concreto en la evolución del margen bruto automotriz excluyendo los créditos regulatorios, así como en la aprobación regulatoria de FSD V13/V14 y en el avance de las operaciones comerciales de Robotaxi.
En resumen, aunque el Roadster 2.0 resulta vistoso, es insuficiente para influir de forma significativa en las métricas financieras de Tesla y resulta poco probable que proporcione un impulso sustancial al precio de la acción. Funciona más bien como un catalizador del sentimiento, y el impacto por este lado es relativamente efímero.
Desde el punto de vista del análisis técnico, se prevé que la cotización de Tesla repunte a corto plazo hacia el límite superior del rango de consolidación previo en niveles elevados, situado entre 380 y 390 dólares. Sin embargo, la probabilidad de un alza adicional que rompa este nivel de resistencia no es elevada, y mucho menos de superar la cota psicológica de los 400 dólares, a menos que el conjunto del sector tecnológico deje de caer y reaccione al alza para otorgar a Tesla impulso beta con el que seguir al mercado, o bien que la propia Tesla registre nuevas noticias positivas, como avances inéditos en la comercialización del FSD.
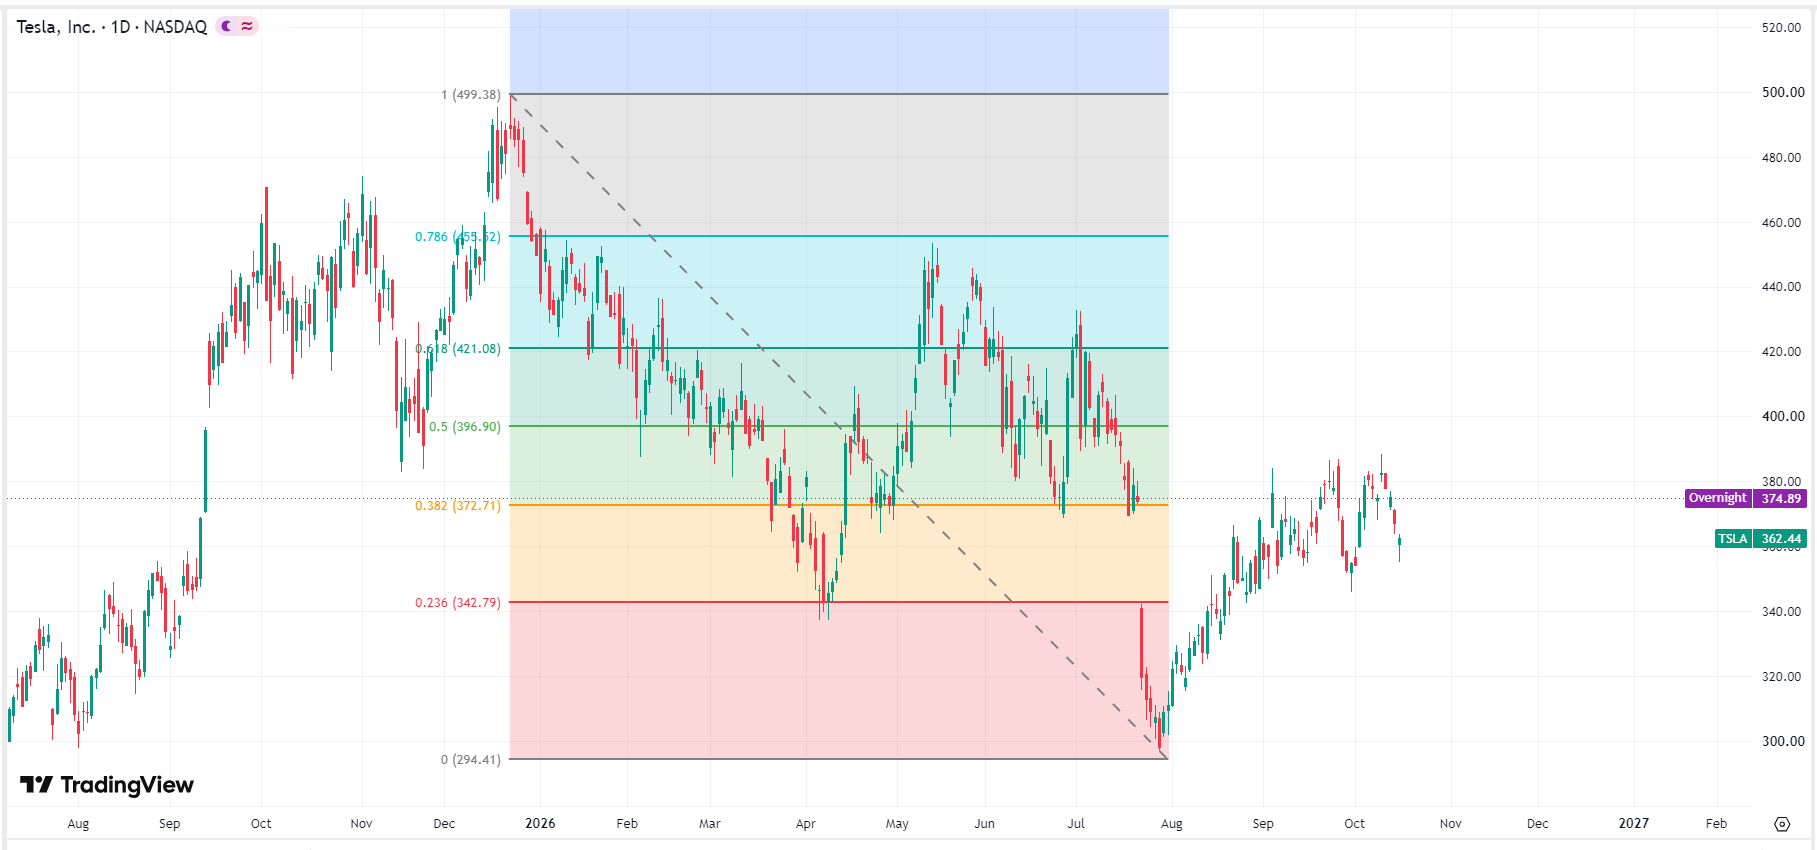 Gráfico de la cotización de Tesla, fuente: TradingView
Artículos Recomendados


