


Previa de resultados del 3T de JPMorgan: se prevé que los ingresos aumenten un 10 %, el precio objetivo más alto de Wall Street se sitúa en $420
TradingKey - JPMorgan (JPM) publicará sus resultados financieros del tercer trimestre del año fiscal 2026 antes de la apertura del mercado el 13 de octubre, hora del Este, y celebrará una conferencia telefónica de resultados a las 8:30 a. m. del mismo día.
Al cierre del 12 de octubre, la cotización de JPMorgan se situó en 334,30 dólares, con un avance del 0,39% en la jornada.
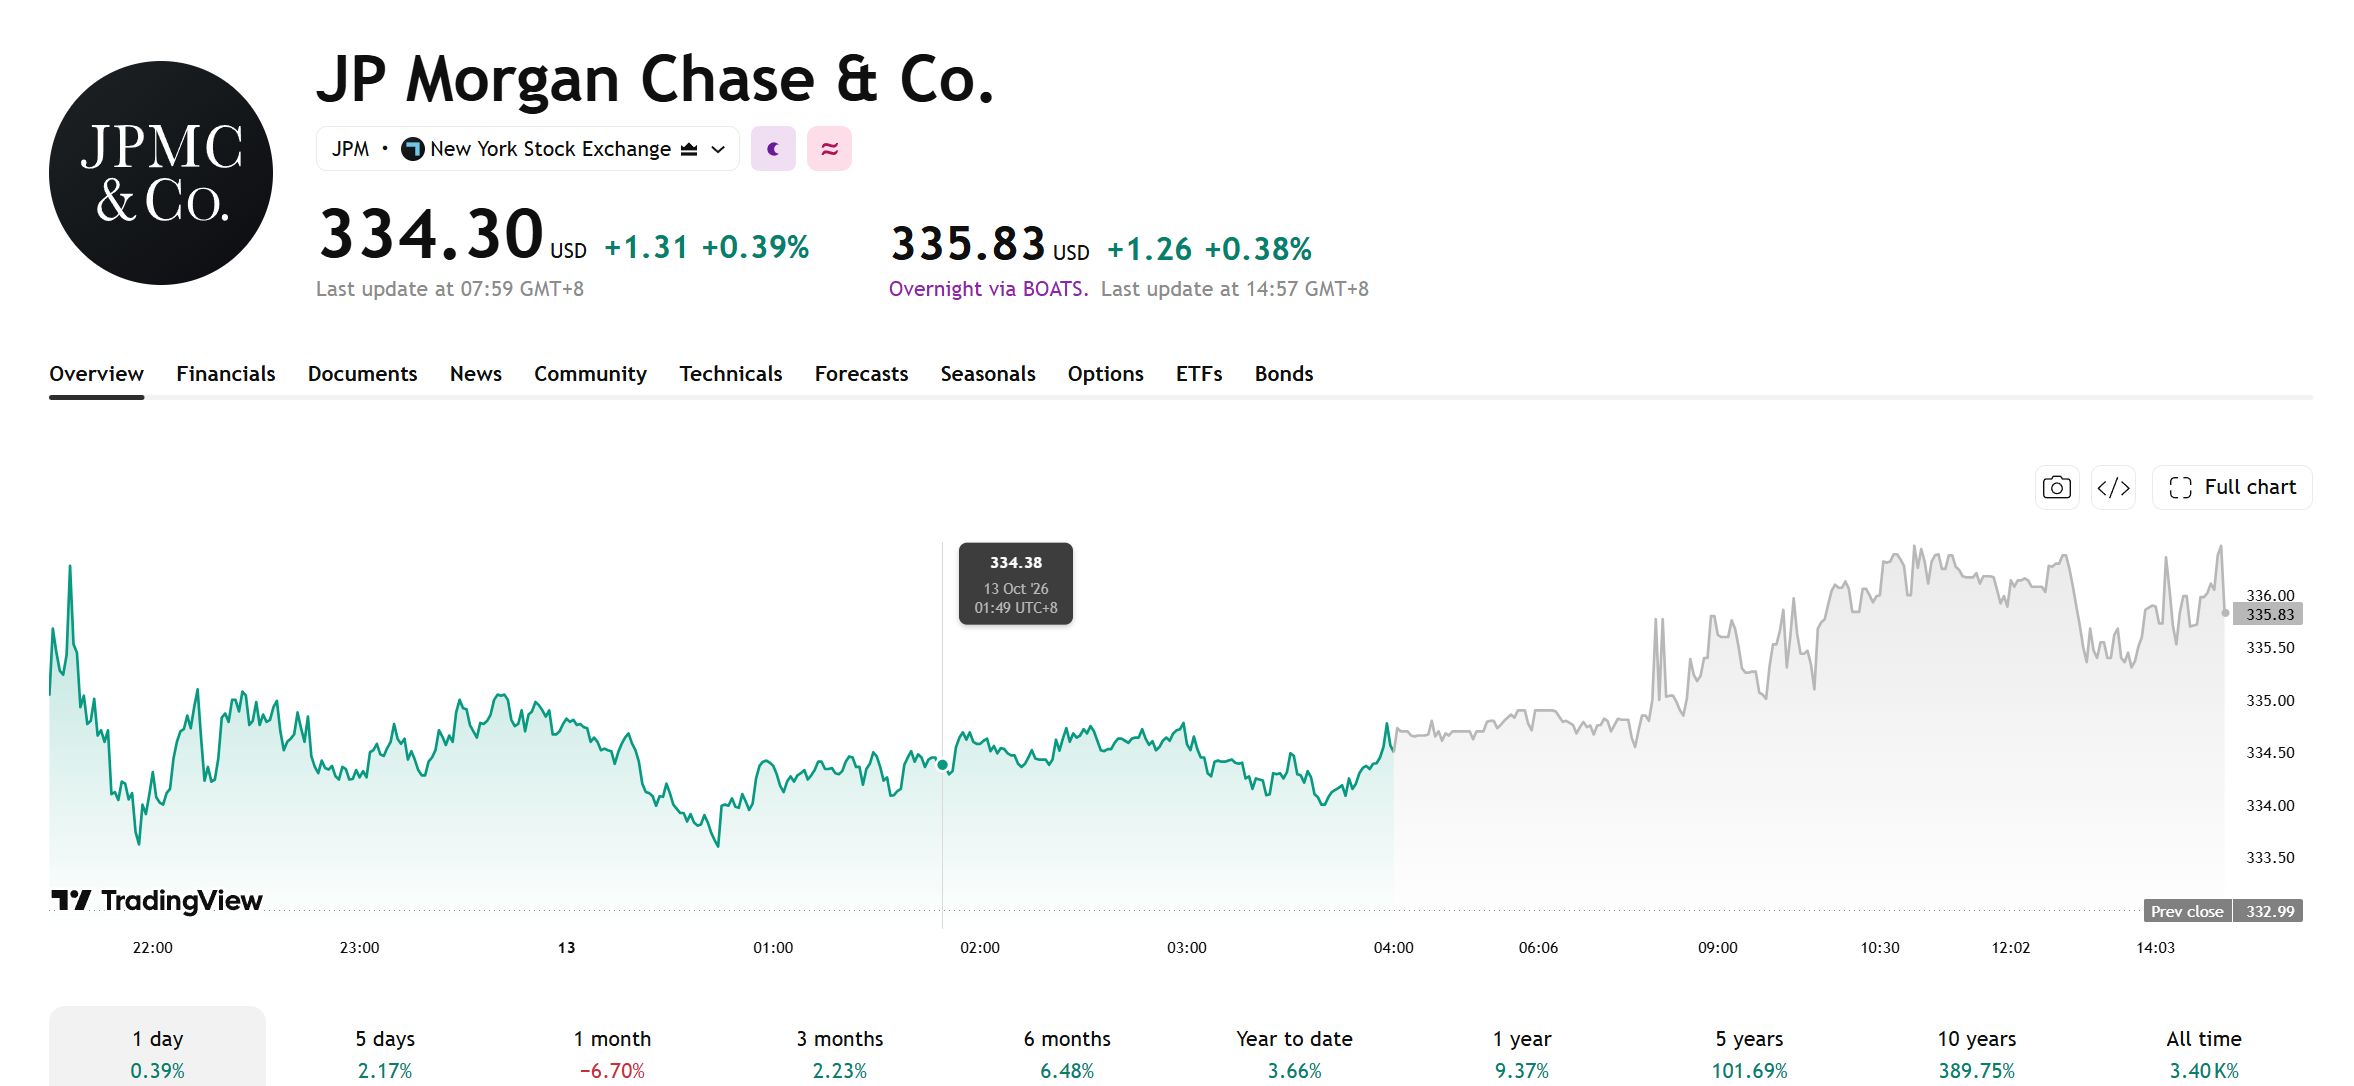
[Fuente: TradingView]
Wall Street prevé un crecimiento de los ingresos del 10.4%
Según los datos de FactSet, los analistas prevén que los ingresos de JPMorgan Chase en el tercer trimestre alcancen los 51.230 millones de dólares, lo que supone un aumento interanual del 10,4%; asimismo, el beneficio por acción se proyecta en 5,93 dólares, un incremento cercano al 11% respecto al mismo periodo del año anterior.
Las expectativas del mercado se han revisado significativamente al alza en comparación con finales de junio, cuando los analistas proyectaban unos ingresos de 48.920 millones de dólares y un beneficio por acción de 5,49 dólares. El aumento de estas expectativas indica que el mercado es más optimista sobre el negocio de mercados de capitales y la evolución del margen de intereses de JPMorgan Chase, aunque algunos de estos factores positivos podrían estar reflejados ya en la cotización y la valoración de la empresa.
Los resultados del segundo trimestre de JPMorgan alcanzan un máximo histórico: ¿podrán continuar los ingresos por trading?
En el segundo trimestre, JPMorgan Chase reportó ingresos de 57.350 millones de dólares, un beneficio neto de 21.160 millones de dólares y un beneficio por acción de 7,70 dólares. Los ingresos de la división de Banca Corporativa y de Inversión alcanzaron los 24.850 millones de dólares, un 27% más interanual; los ingresos de la banca de inversión fueron de 3.900 millones de dólares, con un aumento interanual del 45%; y los ingresos de Servicios de Mercados y Valores se situaron en 13.690 millones de dólares, lo que representa un crecimiento interanual de aproximadamente el 33%.
Dentro de este resultado, los ingresos de los mercados de renta variable se dispararon un 86% interanual, convirtiéndose en el principal motor de crecimiento de la división de mercados de capitales. El sólido crecimiento del segundo trimestre elevó la base de comparación para el tercer trimestre, lo que significa que, incluso si se mantiene un crecimiento de dos dígitos en este trimestre, el rendimiento intertrimestral aún podría desacelerarse.
La banca de inversión, el trading y el margen neto de intereses son métricas clave
El copresidente de JPMorgan Chase, Doug Petno, declaró que se espera que los ingresos por comisiones de banca de inversión y los ingresos del área de mercados del tercer trimestre crezcan en el rango medio a alto de dos dígitos en tasa interanual. La actividad de fusiones y adquisiciones, la emisión de renta variable y la demanda de negociación influirán en los ingresos de los mercados de capitales este trimestre.
Sin embargo, dado que los ingresos procedentes de ciertas operaciones de negociación y banca de inversión alcanzaron niveles elevados en el segundo trimestre, el rendimiento del tercer trimestre podría experimentar un retroceso en términos intertrimestrales. Los inversores deben vigilar si el crecimiento real alcanza la parte alta de las expectativas de la empresa y si la negociación tanto de renta variable como de renta fija puede mantener el crecimiento de forma simultánea.
El margen de intereses también es un factor determinante de los beneficios. El margen de intereses de JPMorgan en el segundo trimestre aumentó un 9,9% interanual hasta los 25.510 millones de dólares, y el banco elevó su previsión de margen de intereses para 2026 desde los 103.000 millones hasta los 105.500 millones de dólares. Sin embargo, la compañía también incrementó sus previsiones de gastos ajustados para todo el año de 105.000 millones a 107.500 millones de dólares, por lo que el aumento de los costes podría debilitar la contribución del crecimiento de los ingresos a las ganancias.
Los costes crediticios también merecen atención. En el segundo trimestre, la provisión para pérdidas crediticias fue de 2.500 millones de dólares y los saneamientos netos alcanzaron los 2.400 millones de dólares. Si las tasas de morosidad de las tarjetas de crédito y los préstamos al consumo aumentan, el incremento de las provisiones podría neutralizar parte del crecimiento del margen de intereses.
El precio objetivo más alto de Wall Street prevé $420
Según datos de StockAnalysis, a fecha de la preapertura del 13 de octubre, el precio objetivo medio de 25 analistas para JPMorgan es de 372,14 dólares, lo que implica un potencial alcista del 11,32% desde su último precio de cierre de 334,30 dólares.
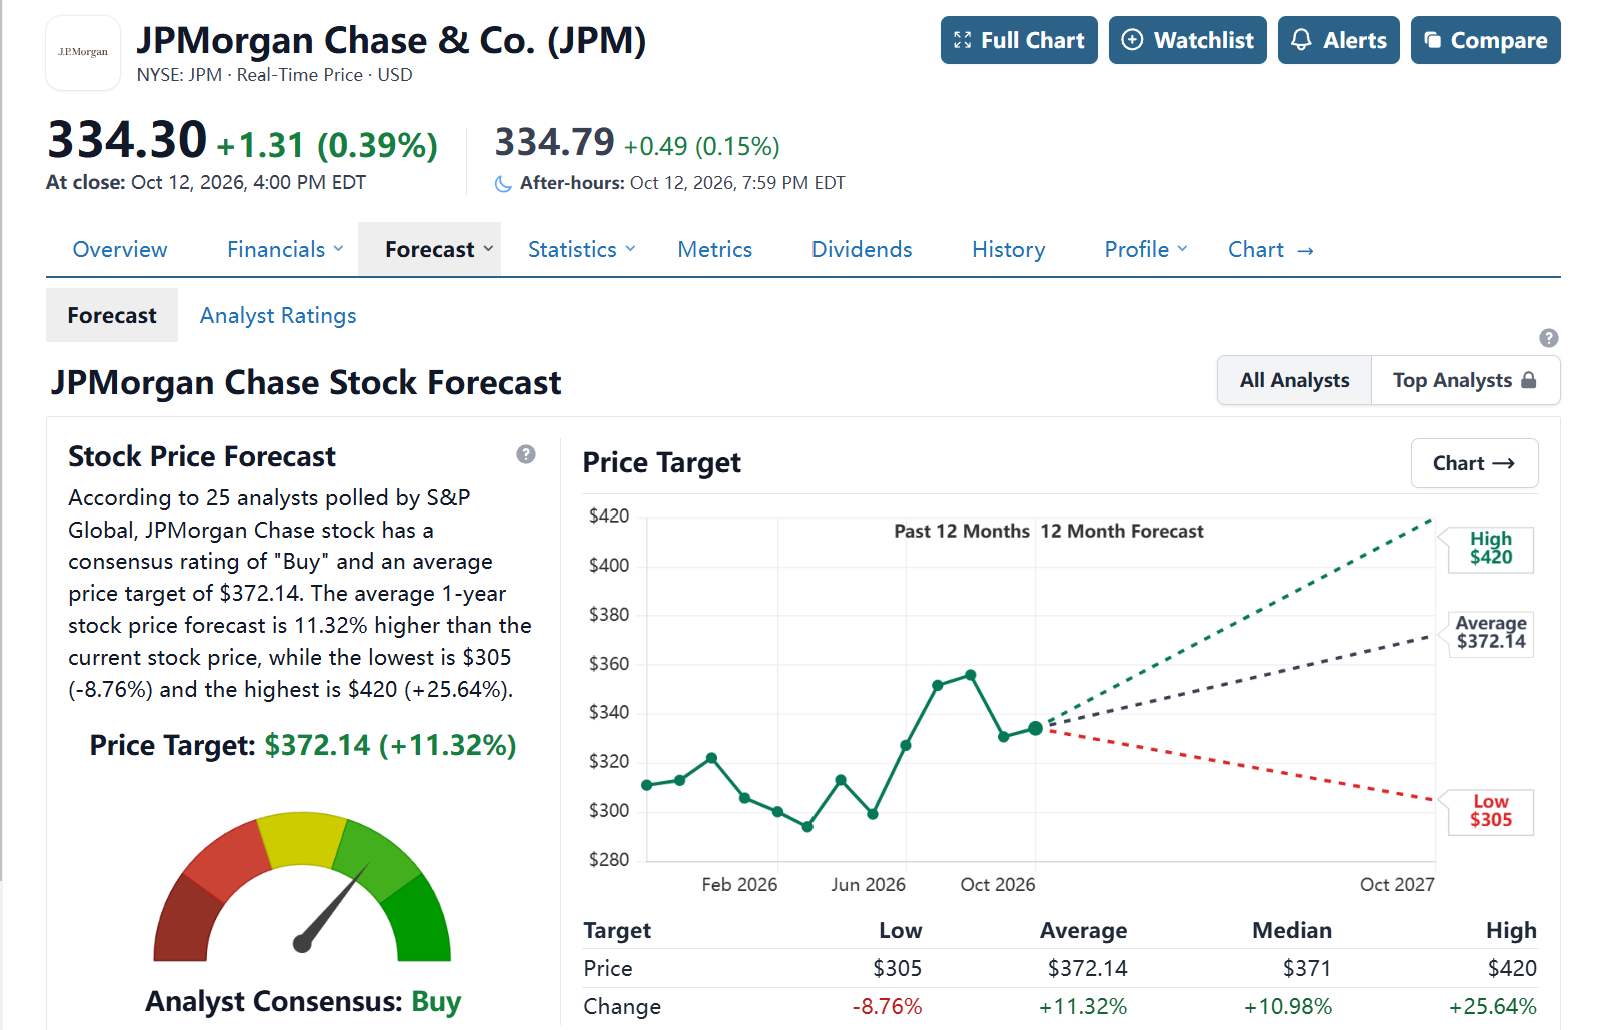
[Fuente: StockAnalysis]
Según datos públicos, tanto Barclays como BofA Securities han fijado anteriormente precios objetivo de 420 dólares. Barclays se muestra optimista sobre un crecimiento de dos dígitos en el rango medio-alto de los ingresos por banca de inversión y operaciones en el tercer trimestre, al estimar que la expansión del margen de interés neto y el crecimiento del balance impulsarán los ingresos netos por intereses y respaldarán una sólida rentabilidad sobre el capital ordinario tangible. Mientras tanto, BofA Securities se muestra eminentemente optimista sobre el crecimiento sostenido de los beneficios de JPMorgan y su sólido desempeño operativo.
Visible Alpha prevé que las perspectivas de crecimiento de los ingresos netos por intereses de JPMorgan en el tercer trimestre sean relativamente sólidas en comparación con otros grandes bancos, con una probable mejora de los márgenes de interés neto. El mercado en general es optimista respecto a su negocio de mercados de capitales, aunque los ingresos por operaciones comerciales podrían sufrir un retroceso desde los máximos del segundo trimestre.
Si los ingresos por banca de inversión y 'trading' del tercer trimestre continúan registrando un crecimiento de dos dígitos, los ingresos netos por intereses aumentan y las provisiones para pérdidas crediticias y los gastos resultan inferiores a lo previsto, se espera que la cotización de JPM siga ganando fuerza.
Si los resultados simplemente cumplen con las expectativas del mercado, o si la dirección eleva sus previsiones sobre gastos y pérdidas crediticias, la cotización podría experimentar un retroceso. El interés actual del mercado se ha desplazado de si JPMorgan puede mantener el crecimiento de sus beneficios a si puede seguir superando las expectativas del mercado.
Artículos Recomendados


