


Previsión del precio del Índice del Dólar: Probablemente extienda su avance cerca de 103.00
- El Dólar estadounidense cae mientras los rendimientos de los bonos estadounidenses bajan tras un fin de semana largo.
- Los inversores ven fortaleza en el Dólar estadounidense debido a las sólidas perspectivas de crecimiento de EE.UU., la elevada inflación y las apuestas de línea dura de la Fed.
- Se esperan los datos del IPC y del IPP de EE.UU. para septiembre.
El Dólar estadounidense (USD) cotiza a la baja frente a sus principales pares de divisas el martes debido a los menores rendimientos de los bonos del Tesoro de Estados Unidos (EE.UU.).
Precio del Dólar estadounidense Hoy
La tabla inferior muestra el porcentaje de cambio del Dólar estadounidense (USD) frente a las principales monedas hoy. Dólar estadounidense fue la divisa más débil frente al Franco suizo.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.22% | -0.14% | -0.22% | -0.11% | -0.06% | -0.15% | -0.23% | |
| EUR | 0.22% | 0.07% | -0.04% | 0.11% | 0.13% | 0.06% | -0.02% | |
| GBP | 0.14% | -0.07% | -0.08% | 0.00% | 0.06% | -0.02% | -0.08% | |
| JPY | 0.22% | 0.04% | 0.08% | 0.12% | 0.17% | 0.07% | 0.01% | |
| CAD | 0.11% | -0.11% | -0.00% | -0.12% | 0.05% | -0.05% | -0.11% | |
| AUD | 0.06% | -0.13% | -0.06% | -0.17% | -0.05% | -0.08% | -0.16% | |
| NZD | 0.15% | -0.06% | 0.02% | -0.07% | 0.05% | 0.08% | -0.06% | |
| CHF | 0.23% | 0.02% | 0.08% | -0.01% | 0.11% | 0.16% | 0.06% |
El mapa de calor muestra los cambios porcentuales de las principales monedas. La moneda base se selecciona desde la columna de la izquierda, mientras que la moneda de cotización se selecciona en la fila superior. Por ejemplo, si elige el Dólar estadounidense de la columna de la izquierda y se mueve a lo largo de la línea horizontal hasta el Yen japonés, el cambio porcentual que se muestra en el cuadro representará el USD (base)/JPY (cotización).
En las primeras operaciones europeas, el Índice del Dólar estadounidense (DXY), que mide el valor del Dólar frente a seis divisas principales, baja un 0.17% hasta cerca de 102.38. Aun así, el DXY se mantiene cerca de su nuevo máximo anual de 102.61, registrado el lunes. Los rendimientos de los bonos estadounidenses a 10 años cotizan un 0.85% más bajos, cerca del 5.20%, tras un fin de semana largo. Los mercados de bonos estadounidenses permanecieron cerrados el lunes debido al Día de Colón.
Los expertos del mercado sostienen que la perspectiva del Dólar estadounidense sigue siendo sólida, respaldada por el fuerte crecimiento interno, las elevadas presiones inflacionarias y las expectativas de línea dura de la Reserva Federal (Fed).
Los analistas de ING observan que los mercados de divisas están pasando en gran medida por alto el ruido reciente y "prefieren concentrarse en la historia cíclica de un crecimiento decente de EE.UU., una inflación por encima del objetivo y la posibilidad de que la Fed suba las tasas en 75 puntos básicos desde los niveles actuales."
En cuanto a los datos económicos, los inversores esperan los datos del Índice de Precios al Consumo de EE.UU. y del Índice de Precios de Producción (IPP) para septiembre, que se publicarán el miércoles y el jueves, respectivamente. Se espera que los datos influyan significativamente en las expectativas sobre las tasas de interés de la Fed. Los funcionarios de la Fed han señalado explícitamente que las preocupaciones sobre la inflación siguen siendo elevadas y que se necesitan más subidas de las tasas de interés para contenerlas.
Hammack adopta una postura de línea dura mientras la retórica de la Fed advierte del riesgo de una mentalidad de inflación arraigada
Hammack, de la Fed, ofrece un tono notablemente más de línea dura, con una puntuación de 8.4/10 en el Speechtracker de FXS, muy por encima del promedio histórico de 7.5/10, lo que subraya un impulso más firme hacia una política monetaria más restrictiva en relación con la referencia establecida. El énfasis en la necesidad de tasas de interés más altas, una postura restrictiva para lograr una inflación del 2% y la preocupación por una mentalidad inflacionaria emergente —en un contexto de condiciones financieras neutrales y amplias presiones sobre los precios impulsadas por la demanda, incluidas las relacionadas con la IA— señala una preferencia por movimientos rápidos y menores de las tasas para evitar que las expectativas de inflación se desanclen. El enfoque de Hammack en aclarar la función de reacción y su advertencia de que las empresas están planeando subidas de precios que superan los costes de los insumos refuerzan el mensaje de que la Fed debería actuar de forma preventiva para evitar que la inflación se arraigue.
El Índice de Sentimiento de la Fed de FXS subió 0.59 puntos hasta 138.92, situándose firmemente en territorio de línea dura y siendo coherente con la elevada puntuación del Speechtracker de FXS. Este movimiento al alza refleja un claro giro hacia una retórica de política monetaria más restrictiva, reforzando las expectativas de que la Fed priorizará contener la inflación por encima de apoyar el crecimiento a corto plazo.
Análisis técnico del Índice del Dólar DXY
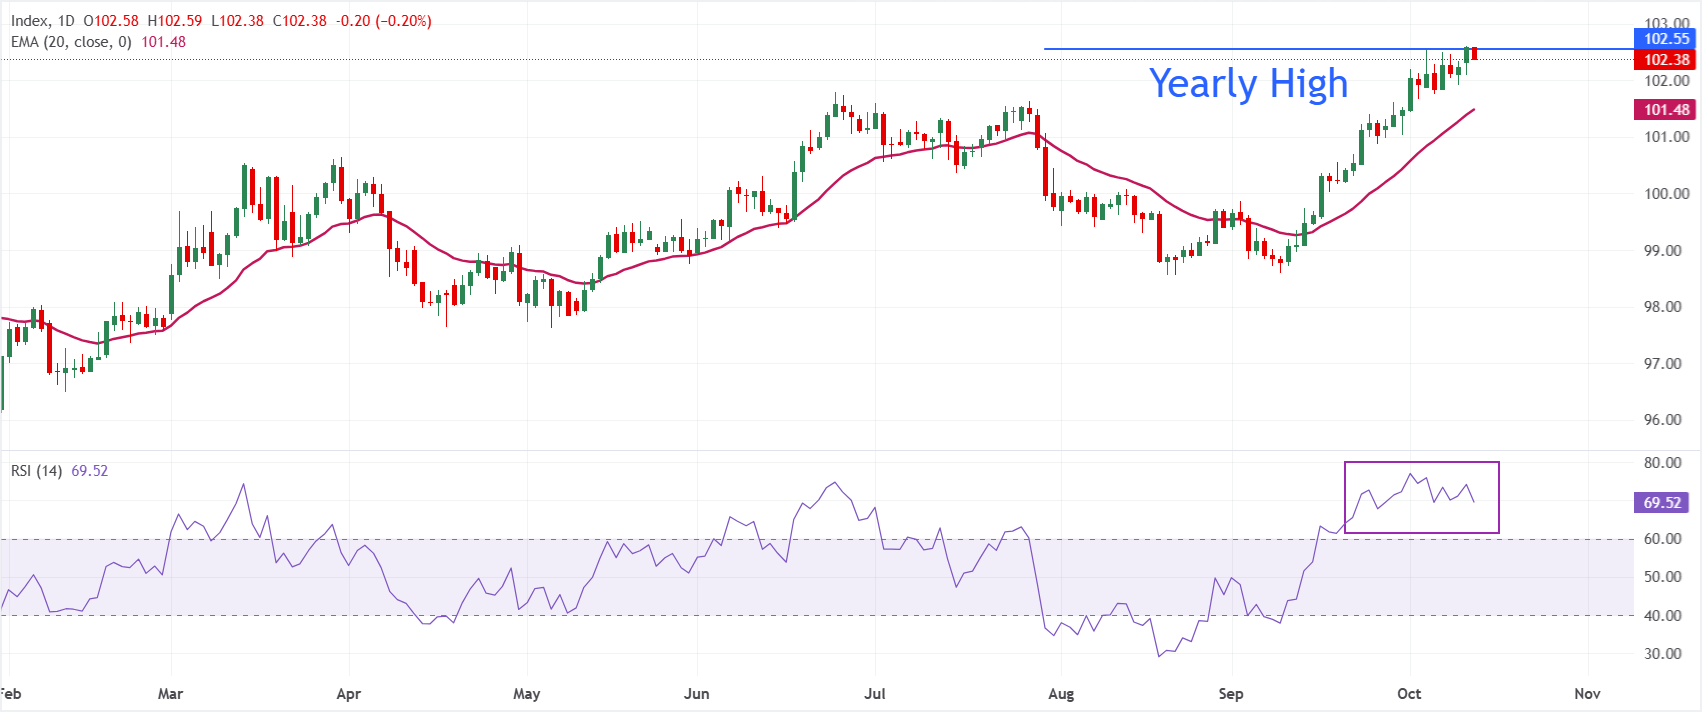
En el gráfico diario, el Índice del Dólar DXY al contado cotiza en 102.38. El precio se mantiene por encima de la media móvil exponencial (EMA) de 20 días en 101.48, manteniendo alcista el sesgo a corto plazo mientras el índice prolonga su recuperación desde la zona por debajo de 100. El Índice de Fuerza Relativa (14) se sitúa alrededor de 69, coqueteando con el territorio de sobrecompra y sugiriendo que el impulso alcista es fuerte, aunque cada vez está más extendido.
A la baja, la EMA de 20 días cerca de 101.48, donde es probable que los compradores defiendan la tendencia alcista predominante ante cualquier retroceso. Al alza, el activo podría subir hasta 103.00 si rompe decisivamente por encima del nuevo máximo anual en 102.61.
(El análisis técnico de esta historia se escribió con la ayuda de una herramienta de IA. Más información.)
Indicador económico
Índice de Precios al Consumo (Anual)
Las tendencias inflacionarias o deflacionarias se miden sumando periódicamente los precios de una cesta de bienes y servicios representativos y presentando los datos como el Índice de Precios al Consumo (IPC). Los datos del IPC se recopilan mensualmente y son publicados por la Oficina de Estadísticas Laborales de EE.UU. La lectura interanual compara los precios de los bienes en el mes de referencia con el mismo mes del año anterior. El IPC es un indicador clave para medir la inflación y los cambios en las tendencias de consumo. En términos generales, una lectura alta se considera alcista para el Dólar estadounidense (USD), mientras que una lectura baja se considera bajista.
Leer más.Próxima publicación: mié oct 14, 2026 12:30
Frecuencia: Mensual
Estimado: 3.7%
Previo: 3.4%
Fuente: US Bureau of Labor Statistics
La Reserva Federal de EE.UU. (Fed) tiene un doble mandato de mantener la estabilidad de precios y el máximo empleo. De acuerdo con dicho mandato, la inflación debería estar alrededor del 2% interanual y se ha convertido en el pilar más débil de la directiva del banco central desde que el mundo sufrió una pandemia, que se extiende hasta estos días. Las presiones de precios siguen aumentando en medio de problemas en la cadena de suministro y cuellos de botella, con el Índice de Precios al Consumidor (IPC) en niveles máximos de varias décadas. La Fed ya ha tomado medidas para domar la inflación y se espera que mantenga una postura agresiva en el futuro previsible
Artículos Recomendados


