


Previa del IPC de octubre de EE. UU.: el crecimiento de la inflación podría desacelerarse, ¿cómo reaccionarán las acciones estadounidenses, el dólar y el oro?
TradingKey - El martes (10 de noviembre), hora del este, Estados Unidos publicará el índice de precios al consumidor (IPC) de octubre, un dato de inflación clave de cara a la decisión sobre los tipos de interés de la Reserva Federal en diciembre. La Oficina de Estadísticas Laborales de Estados Unidos confirmó que el informe se dará a conocer a las 8:30 a. m. ET. Los mercados prevén que, impulsada por una desaceleración en las subidas del precio de la gasolina, la inflación general de octubre podría moderarse frente a septiembre, aunque la inflación subyacente sigue mostrándose algo persistente. Este dato influirá en las expectativas del mercado sobre si la Fed continuará subiendo los tipos de interés en diciembre y podría desencadenar, en las bolsas de Estados Unidos, el dólar y el oro (XAUUSD), una nueva ronda de movimientos en el mercado.
El IPC de octubre podría moderarse mientras la inflación subyacente sigue siendo clave
Según una encuesta de FactSet, los economistas prevén que el IPC general suba un 0,24% intermensual en octubre, por debajo del 0,6% de septiembre, mientras que se espera que el IPC subyacente aumente un 0,2% intermensual, moderándose también respecto al 0,3% de septiembre. Sin embargo, las previsiones institucionales muestran cierta divergencia: RBC espera que tanto el IPC general como el subyacente suban un 0,3% intermensual, mientras que Bank of America proyecta un incremento del 0,4% en el IPC general y del 0,3% en el IPC subyacente.
Cabe destacar que, debido a que los datos del IPC de octubre no se pudieron recopilar con normalidad durante el cierre del gobierno de Estados Unidos de 2025, la BLS no publicará en esta ocasión las variaciones porcentuales interanuales para la mayoría de los subcomponentes del IPC. En consecuencia, el mercado prestará una mayor atención a las variaciones intermensuales del IPC general y subyacente, así como al comportamiento específico de los precios de la vivienda, los bienes y los servicios.
Desde la perspectiva de los componentes de la inflación, la moderación en el encarecimiento de la gasolina fue probablemente el principal motor detrás del enfriamiento del IPC general de octubre. Los analistas de UBS calculan que la contribución de los precios de la energía a la inflación general podría haber descendido de 0,39 puntos porcentuales en septiembre a 0,04 puntos porcentuales en octubre. Al mismo tiempo, la caída de los precios de los vehículos nuevos y usados también podría aliviar parte de las presiones inflacionarias.
Sin embargo, la inflación subyacente no mejorará necesariamente en paralelo. Los economistas de RBC señalaron que los precios de los bienes importados, como ropa, calzado, juguetes y equipos de tecnología de la información, se están acelerando, y es probable que los costes de los aranceles se trasladen de forma gradual a los consumidores. Además, los precios de la vivienda y la inflación de los servicios subyacentes siguen mostrando rigidez, lo que indica que las presiones inflacionarias subyacentes en Estados Unidos aún no han remitido por completo.
Las expectativas en torno a la política monetaria de la Reserva Federal también han concentrado una mayor atención en esta publicación del IPC. La Fed mantuvo la tasa de los fondos federales sin cambios en el 3,75%-4,00% en su reunión de octubre, pero los datos recientes sobre el empleo se han mantenido sólidos y la inflación permanece por encima del objetivo del 2%. Según las cotizaciones en el mercado de futuros, la probabilidad de otra subida de tipos de 25 puntos básicos en diciembre ha ascendido a aproximadamente el 80%, lo que supone un fuerte aumento frente al 67% previo.
Morningstar citó a Christopher Hodge, economista jefe para Estados Unidos de Natixis, quien señaló que, incluso si la inflación de octubre se modera, la Fed aún podría verse obligada a subir más las tasas en diciembre siempre que el avance de los precios siga mostrando rigidez y el mercado laboral continúe estable. Por lo tanto, aunque este dato del IPC cumpla con las expectativas del mercado, podría no ser suficiente para alterar la actual valoración del mercado sobre una política monetaria restrictiva.
Impacto en las acciones estadounidenses, el dólar y el oro
En cuanto a la renta variable de Estados Unidos, si el IPC subyacente de octubre se mantiene en el 0,2% intermensual o por debajo, el mercado podría percibir que las presiones inflacionistas subyacentes se han moderado, lo que reduciría potencialmente las expectativas de una subida de tipos de la Fed en diciembre. Un retroceso en los rendimientos de los bonos del Tesoro de Estados Unidos favorecería un rebote en sectores de valoraciones elevadas como el Nasdaq, la IA y los semiconductores. Por el contrario, si el IPC subyacente alcanza el 0,3% o más, especialmente si los precios tanto de bienes como de servicios aumentan al mismo tiempo, el mercado podría reforzar aún más las expectativas de alzas de tipos e impulsar al alza los rendimientos de los bonos del Tesoro de Estados Unidos, lastrando a los valores de crecimiento tecnológico. Cabe destacar que, si un IPC general más elevado se debe principalmente a la energía mientras la inflación subyacente se mantiene moderada, el impacto negativo sobre la renta variable de Estados Unidos podría ser relativamente limitado.
En cuanto al dólar estadounidense, su comportamiento dependerá principalmente de si los datos del IPC alteran las expectativas para la reunión de política monetaria de la Fed en diciembre. Si tanto el IPC general como el subyacente superan las expectativas, una inflación persistente reforzará la probabilidad de que los tipos de interés de Estados Unidos se mantengan en niveles más altos durante más tiempo o incluso se eleven aún más, lo que podría aportar un nuevo impulso alcista al billete verde. Si el IPC subyacente se sitúa por debajo de las expectativas y el mercado reduce la probabilidad de una subida de tipos en diciembre, la caída de los rendimientos de los bonos del Tesoro de Estados Unidos podría mermar la ventaja de tipos del dólar, dejando al índice del dólar estadounidense vulnerable a un retroceso temporal. Sin embargo, si solo el IPC general se mantiene elevado debido a los mayores precios de la energía, el avance del dólar estadounidense podría ser limitado.
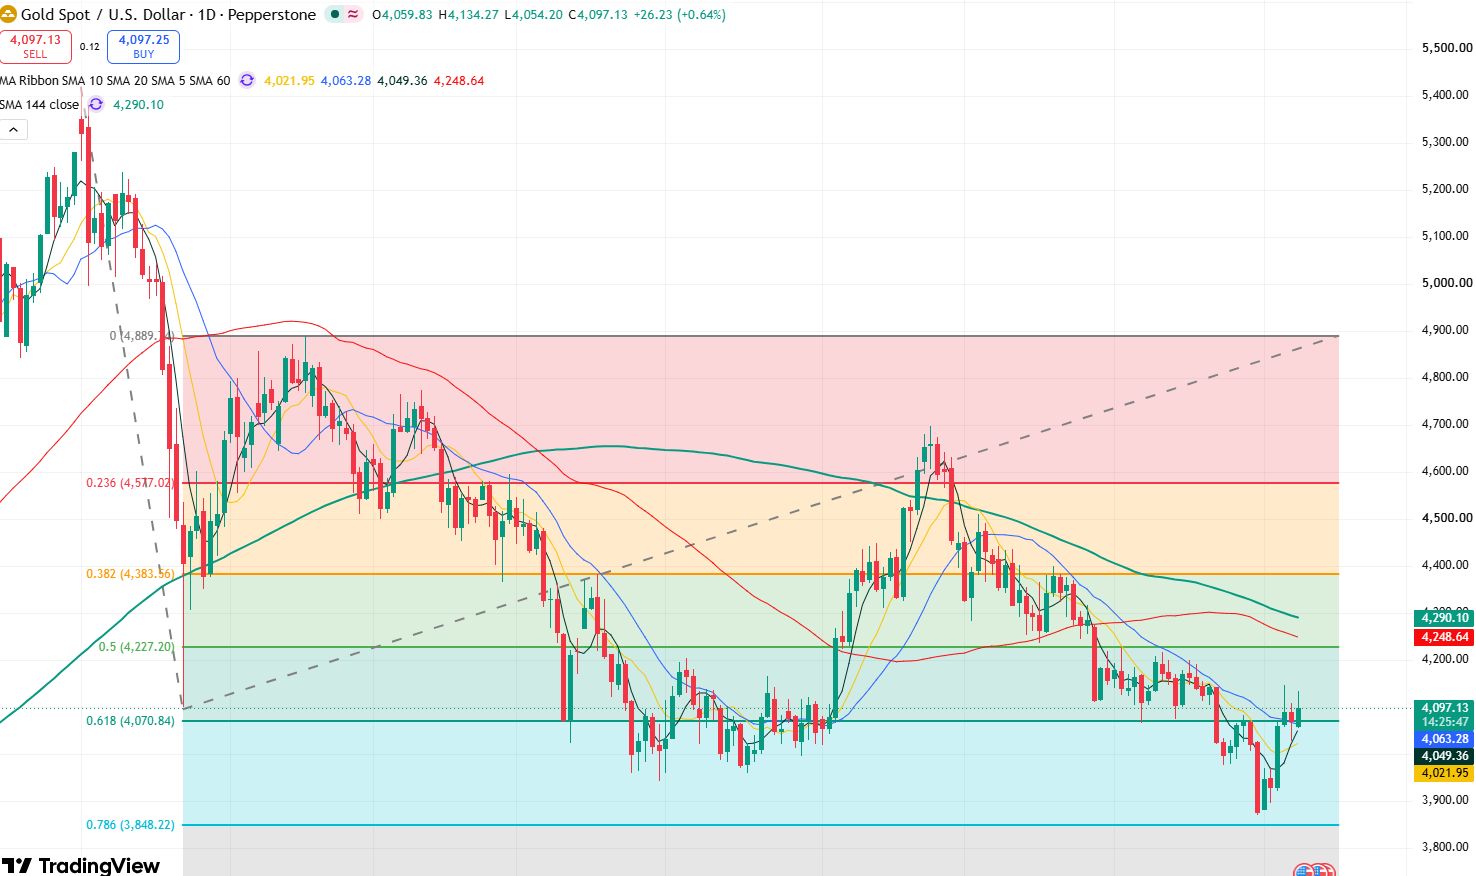
Gráfico diario del precio del oro, fuente: TradingView
En cuanto al oro, si el IPC subyacente supera las expectativas, el aumento de las expectativas de subidas de tipos por parte de la Fed podría impulsar al alza el dólar estadounidense y los rendimientos de los bonos del Tesoro de Estados Unidos, lo que incrementaría el coste de oportunidad de mantener oro. El precio del oro podría seguir bajo presión, poniendo a prueba potencialmente el soporte en torno a los 4.050 dólares o incluso cayendo hacia el nivel de los 4.000 dólares. Por el contrario, si el IPC subyacente queda por debajo de las expectativas, las apuestas por una subida de tipos en diciembre disminuyen y el dólar estadounidense y los rendimientos del Tesoro retroceden al unísono, el oro podría protagonizar un rebote y poner a prueba la resistencia en el rango de los 4.200-4.230 dólares.
Artículos Recomendados


