


Los precios del oro recuperan impulso alcista, listos para volver al mercado alcista: ¿qué acciones de oro vale la pena vigilar?
TradingKey - En agosto, el precio del oro (XAUUSD) continuó rebotando desde niveles cercanos a los 4.000 dólares y llegó a aproximarse a los 4.700 dólares. Al superarse el nivel de resistencia clave de los 4.500 dólares, el análisis técnico indica que el precio del oro ha abierto un potencial alcista hacia los 4.900 dólares, con la expectativa de que el oro retome la tendencia alcista y el mercado de metales preciosos vuelva a captar la atención de los inversores. Si el oro vuelve a entrar en un ciclo alcista a medio y largo plazo, además de la inversión directa en oro y en ETF de oro, las acciones mineras de oro podrían ofrecer un mayor apalancamiento de los beneficios que el propio precio del oro.
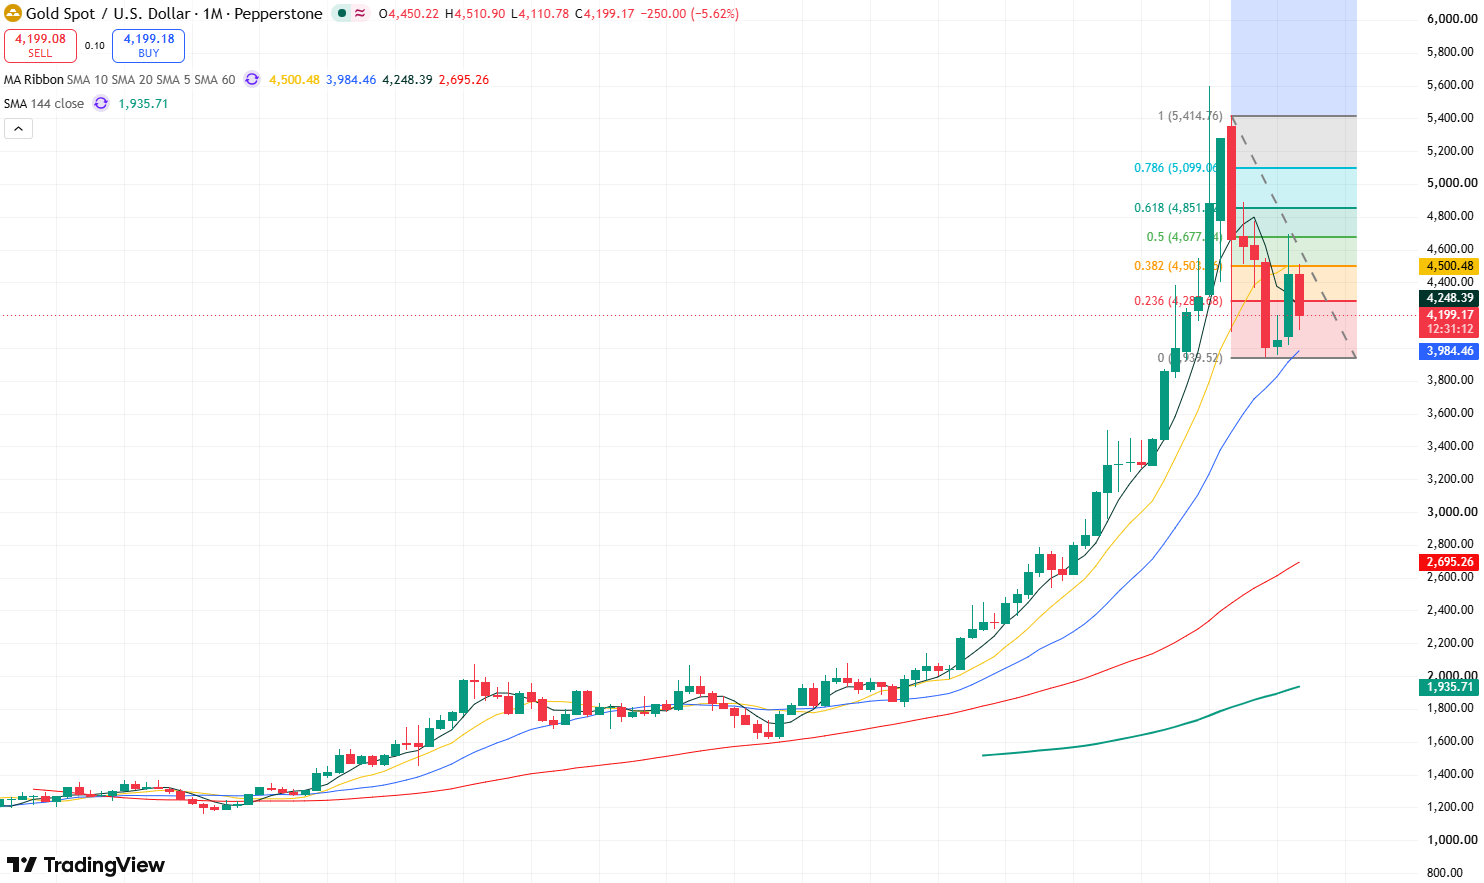
Gráfico mensual del precio del oro, fuente: TradingView
En el caso de las mineras de oro, los beneficios empresariales proceden principalmente del precio de venta del oro menos los costes de producción. Cuando la tasa de crecimiento del precio del oro supera con creces la de los costes mineros, el beneficio que obtienen las mineras por onza de oro producida se amplía rápidamente. Por lo tanto, en un mercado alcista del oro, lo que realmente merece la pena buscar no son solo las empresas con la mayor producción, sino aquellas con menores costes de producción, minas de alta calidad, un sólido flujo de caja y balances estables.
Siguiendo esta lógica, dentro del sector de metales preciosos de Estados Unidos, Newmont (NEM), Agnico Eagle Mines (AEM) y Wheaton Precious Metals (WPM) representan tres enfoques de inversión: alto apalancamiento al precio del oro, alta calidad con bajos costes y modelos ligeros en activos, respectivamente.
Newmont: Uno de los mayores productores de oro del mundo, la escala de producción aporta una mayor elasticidad en las ganancias
Newmont es uno de los mayores productores de oro del mundo, con un objetivo de producción de oro para 2026 de aproximadamente 5,26 millones de onzas y una previsión de AISC de alrededor de 1.680 dólares por onza. Su masiva producción de oro implica que, por cada incremento en el precio del oro, el impacto absoluto en los ingresos de la empresa y en el flujo de caja libre es sumamente significativo.
Según su último informe financiero, los elevados precios del oro ya han comenzado a reflejarse en el flujo de caja. La empresa produjo aproximadamente 1,3 millones de onzas de oro en el segundo trimestre y generó cerca de 2.200 millones de dólares en flujo de caja libre. Asimismo, Newmont autorizó un programa de recompra de acciones de 6.000 millones de dólares y mantuvo un marco de dividendos anuales en efectivo de alrededor de 1.100 millones de dólares.
Por lo tanto, si los inversores buscan una acción aurífera líder con una alta correlación con el precio del oro, de gran envergadura y con una fuerte generación de flujo de caja, NEM es una opción sumamente representativa. Los principales riesgos proceden de las operaciones mineras, el aumento de los costes energéticos y un retroceso acusado del precio del oro.
Agnico Eagle: Bajos costos, baja deuda y activo de calidad entre las mineras de oro
La mayor fortaleza de AEM radica en su control de costes y en la excelente calidad de su balance.
Se prevé que la producción de oro de la empresa en 2026 sea de aproximadamente 3,3 a 3,5 millones de onzas, con una previsión de AISC de entre 1.400 y 1.550 dólares por onza. El AISC real del segundo trimestre fue de unos 1.459 dólares por onza, significativamente inferior al precio del oro obtenido, de alrededor de 4.483 dólares por onza durante el mismo periodo, lo que permitió a la compañía generar un flujo de caja libre trimestral récord de aproximadamente 1.335 millones de dólares.
Otra ventaja de AEM es su balance. A finales del segundo trimestre de 2026, la empresa disponía de aproximadamente 3.464 millones de dólares en efectivo, con una posición neta de caja que alcanzaba unos 3.267 millones de dólares, mientras que la deuda total ascendía a solo unos 197 millones de dólares. Unas sólidas reservas de efectivo significan que la empresa mantiene una capacidad robusta para realizar inversiones de capital y remunerar al accionista incluso en medio de la volatilidad del precio del oro.
En el caso de las acciones de mineras de oro, si bien el aumento del precio del oro es ciertamente importante, lo que verdaderamente determina la elasticidad de los beneficios es, con frecuencia, si se pueden controlar los costes. Cuando el precio del oro sube, unos costes más bajos amplifican los beneficios; cuando el precio del oro cae, los costes bajos y el reducido endeudamiento aumentan la resiliencia anticíclica de la empresa.
Por lo tanto, si los inversores buscan una asignación a largo plazo en acciones de minería de oro en lugar de perseguir la máxima elasticidad a corto plazo del precio del oro, AEM resulta una alternativa muy representativa.
Wheaton Precious Metals (WPM): Acceso de bajo costo al oro y la plata, la ventaja de margen destaca ante los altos precios del oro
A diferencia de las mineras de oro tradicionales, WPM opera principalmente bajo un modelo de streaming de metales preciosos: aporta capital inicial a las empresas mineras a cambio del derecho a comprar una parte de la producción futura de oro, plata y otros metales a un precio predeterminado.
Este modelo de negocio implica que WPM no asume directamente la mayor parte de los costes laborales, energéticos y de equipamiento de las minas, lo que la hace menos sensible a la inflación de los costes mineros en comparación con las mineras tradicionales.
En la actualidad, WPM mantiene acuerdos de streaming y regalías que abarcan 22 minas en explotación, 20 proyectos en desarrollo y 15 proyectos en fase de exploración y otras etapas. La empresa prevé que su producción equivalente de oro alcance entre 860.000 y 940.000 onzas aproximadamente en 2026, y proyecta que aumente a cerca de 1,2 millones de onzas para 2030, lo que representa un incremento de alrededor del 50% respecto a los niveles de 2026.
A medida que suben los precios de los metales preciosos, el flujo de caja de la empresa también ha mejorado de forma significativa. En el segundo trimestre de 2026, WPM logró unos ingresos récord de aproximadamente 929 millones de dólares, un beneficio neto de 543 millones de dólares y un flujo de caja operativo de 650 millones de dólares.
La característica principal de WPM es su doble exposición tanto al oro como a la plata, combinada con un modelo operativo relativamente ligero en activos. Por lo tanto, para los inversores que buscan participar en el mercado alcista de los metales preciosos al tiempo que mitigan los riesgos operativos y de costes de la minería tradicional, WPM constituye una alternativa a tener en cuenta.
Resumen
Si el oro vuelve a entrar en un mercado alcista a medio y largo plazo, estas tres empresas representan en la práctica tres enfoques de inversión distintos.
Para los inversores que prevén que el oro continúe subiendo con fuerza y buscan una mayor sensibilidad a sus precios, Newmont es una opción clave. Su enorme producción de oro implica que unos precios más altos pueden traducirse rápidamente en flujo de caja, aunque los inversores también deben asumir mayores riesgos operativos y de costes mineros.
Los inversores que priorizan la calidad empresarial y el mantenimiento de posiciones a largo plazo pueden centrarse en AEM. Un AISC más bajo, un sólido flujo de caja libre y un balance con caja neta otorgan a la empresa una elevada rentabilidad cuando el precio del oro sube, al tiempo que proporcionan una mejor capacidad defensiva cuando las cotizaciones retroceden.
Quienes busquen mitigar los riesgos mineros tradicionales al tiempo que obtienen exposición tanto al oro como a la plata pueden considerar WPM. Su modelo de streaming le permite beneficiarse del alza de los metales preciosos sin asumir directamente la mayor parte de los costes operativos de las minas.
Artículos Recomendados


